
Chuyển đổi hóa đơn điện tử ra bản giấy: khi nào được
In PDF, đóng dấu tròn, đưa khách. Tưởng đó là hóa đơn giấy. Bản chuyển đổi chỉ dùng trong vài tình huống. Không thay giao dịch điện tử.
Pinance: phát hành + quản lý hóa đơn điện tử. Pinvoice: module xuất, ký, gửi. Không thay cơ quan thuế. Không kê khai hộ. Không đối soát tự động. Không cam kết khỏi phạt. Không phát hiện giả mạo tự động. Không kết nối Tổng cục Thuế theo thời gian thực.
Nhân vật dẫn: Anh Kế
Lượt đồ xử lý
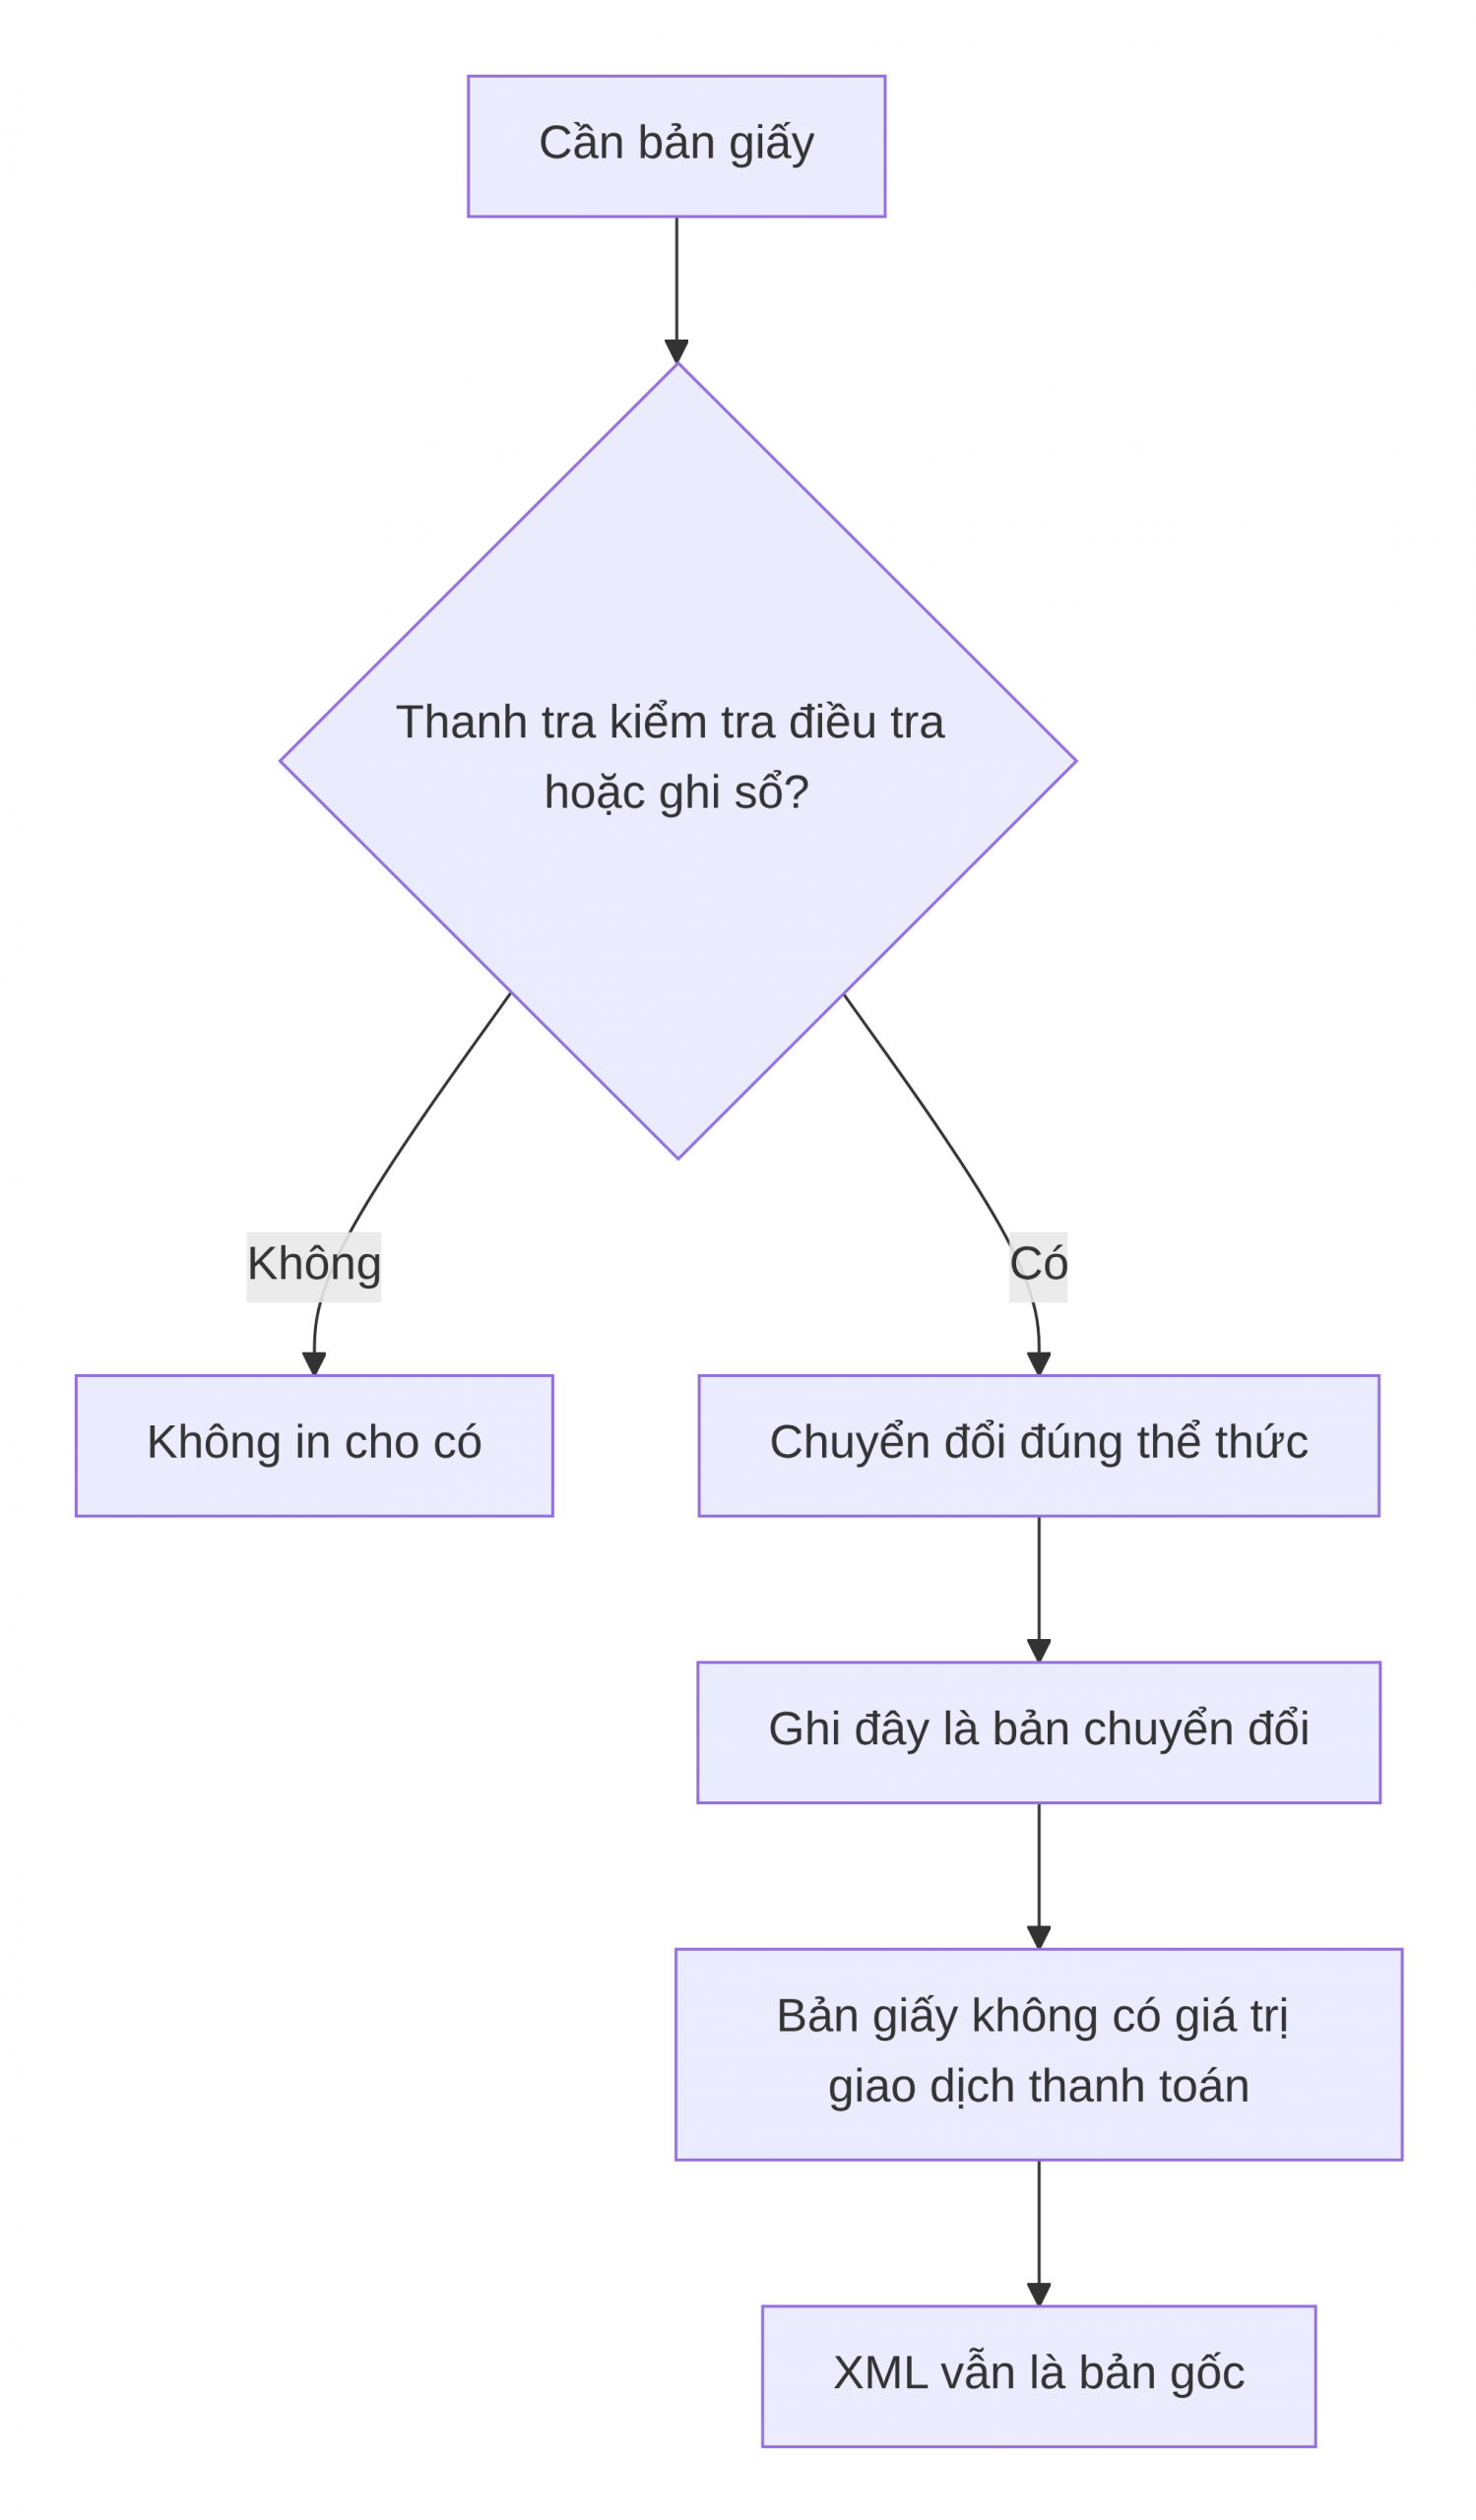
flowchart TD
  A[Cần bản giấy] --> B{Thanh tra kiểm tra điều tra hoặc ghi sổ?}
  B -->|Không| C[Không in cho có]
  B -->|Có| D[Chuyển đổi đúng thể thức]
  D --> E[Ghi đây là bản chuyển đổi]
  E --> F[Bản giấy không có giá trị giao dịch thanh toán]
  F --> G[XML vẫn là bản gốc]
ASCII: Cần giấy → đúng tình huống nghị định thì chuyển đổi đúng thể thức. Bản giấy không thay XML, không dùng thanh toán.
Lời thường
Nghị định 254 Điều 5: chuyển đổi ra giấy khi thanh tra, kiểm tra, điều tra hoặc ghi sổ. Bản giấy dùng ghi sổ không có giá trị giao dịch, thanh toán.
In PDF đóng dấu không biến tờ đó thành hóa đơn giấy độc lập.
Giữ XML. In khi được yêu cầu.
Hộp căn cứ pháp lý
- Nghị định số 254/2026/NĐ-CP Điều 5.
Hộp lưu ý
- Không gửi khách bản in rồi xóa XML.
- Không bán hàng bằng bản chuyển đổi.
Checklist / việc tiếp
- [ ] Còn XML gốc.
- [ ] Chỉ chuyển đổi khi đúng tình huống.
- [ ] Bản giấy ghi rõ chuyển đổi.
Việc đọc tiếp
/luu-tru-xml-va-pdf-hoa-don-dien-tu/
