
Giảm giá sau bán: lập hóa đơn điều chỉnh giảm, kể cả máy tính tiền
Cập nhật ngày 06/10/2026: ghi rõ giảm giá trị sau bán do khách trả hàng, đổi hàng hoặc chiết khấu thương mại thì người bán lập hóa đơn điều chỉnh, áp dụng cả với hóa đơn máy tính tiền (Thông tư 91/2026/TT-BTC Điều 10 khoản 5 điểm b, điểm c.1).
Bán xong mới giảm giá. Đừng xóa hóa đơn gốc trên máy. Chọn nhánh Điều 10 rồi mới kê.
Pinance giúp phát hành và quản lý hóa đơn điện tử; Pinvoice là phần xuất, ký và gửi hóa đơn.
Sơ đồ xử lý
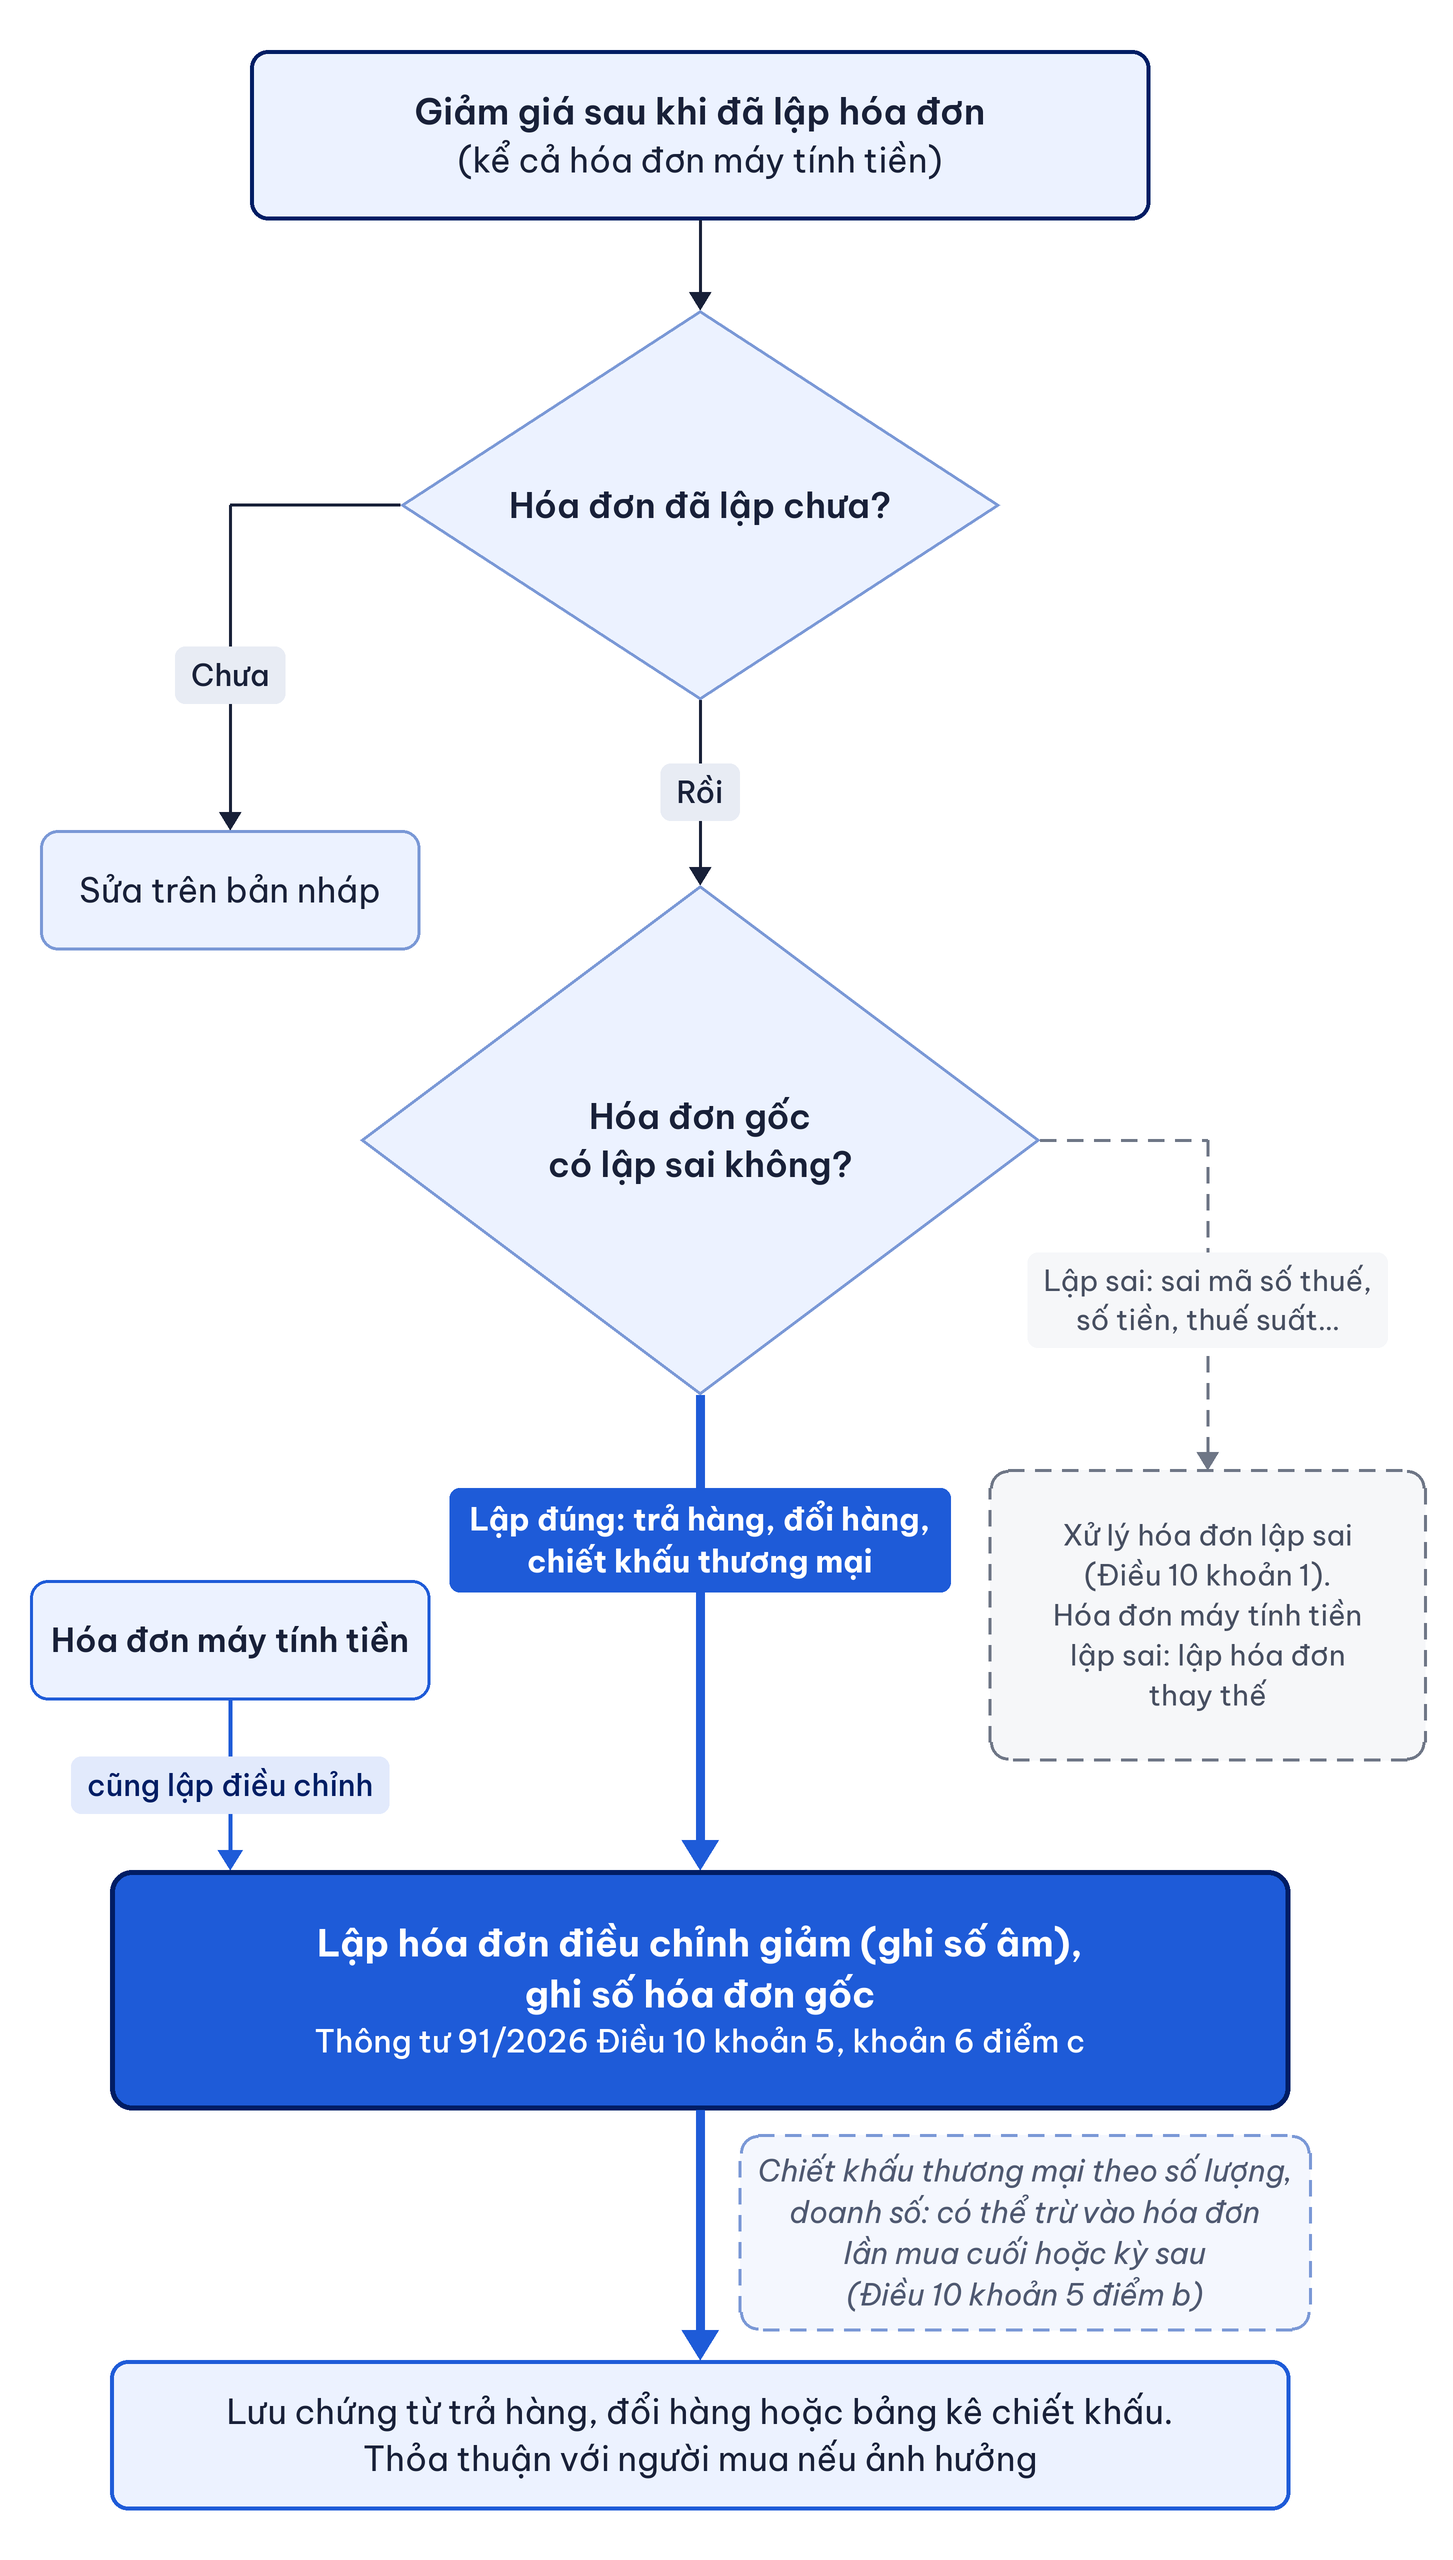
Các bước xử lý:
- Giảm giá sau bán: kiểm tra hóa đơn đã lập chưa.
- Chưa lập: sửa ngay trên bản nháp.
- Đã lập: giữ hóa đơn gốc, lập hóa đơn điều chỉnh giảm (ghi số âm) và ghi rõ số hóa đơn gốc, kể cả hóa đơn máy tính tiền (Thông tư 91/2026 Điều 10 khoản 5 điểm b, điểm c.1; khoản 6 điểm c).
- Lưu chứng từ trả hàng, đổi hàng hoặc bảng kê chiết khấu; thỏa thuận với người mua nếu việc điều chỉnh ảnh hưởng tới họ.
Lời thường
Giảm giá sau bán không phải lý do bấm hủy. Hóa đơn gốc lập đúng thì giữ nguyên, người bán lập thêm hóa đơn điều chỉnh, kể cả với hóa đơn máy tính tiền. Khách trả lại hàng hoặc đổi hàng làm thay đổi giá trị: người bán lập hóa đơn điều chỉnh giảm (Thông tư 91/2026 Điều 10 khoản 5 điểm c.1). Chiết khấu thương mại theo số lượng, doanh số: trừ vào hóa đơn lần mua cuối hoặc kỳ sau, hoặc lập hóa đơn điều chỉnh kèm bảng kê (điểm b). Hóa đơn thay thế dành cho hóa đơn máy tính tiền bị lập sai (khoản 1 điểm c).
Ảnh hưởng người mua thì thỏa thuận trước. Kê cả gốc lẫn tờ mới khi chưa hiểu gắn gốc là lệch. Giữ chứng từ trả hàng, đổi hàng hoặc bảng kê chiết khấu để xuất trình khi cơ quan thuế yêu cầu.
Hóa đơn bị lập sai (sai mã số thuế, số tiền, thuế suất…) thì xử lý theo Điều 10 khoản 1. Bài liên quan: Hóa đơn máy tính tiền: lập sai thì thay thế, khách trả hàng thì điều chỉnh.
Hộp căn cứ pháp lý
- Thông tư số 91/2026/TT-BTC Điều 10 khoản 5 điểm b, điểm c.1 (giảm giá trị sau bán: chiết khấu thương mại, trả hàng, đổi hàng); khoản 6 điểm c, d (ghi số âm, kỳ kê khai); khoản 1 điểm c (thay thế khi hóa đơn máy tính tiền lập sai).
- Bài liên quan: Hóa đơn điện tử lập sai: thông báo 04/SS, điều chỉnh, thay thế (Điều 10 Thông tư 91).
Hộp lưu ý
- Không kê hai lần doanh thu.
- Không lấy chiết khấu thanh toán để sửa hóa đơn bán.
Danh mục kiểm tra / việc tiếp
- [ ] Xác định hóa đơn đã lập chưa.
- [ ] Lập hóa đơn điều chỉnh giảm (ghi số âm), kể cả hóa đơn máy tính tiền.
- [ ] Gắn số hóa đơn gốc.
Việc đọc tiếp
- Xử lý hóa đơn điện tử lập sai theo Thông tư 91
- Chiết khấu thương mại và chiết khấu thanh toán trên hóa đơn

Pingback: Hóa đơn điện tử lập sai từ 01/07/2026: 3 nhánh thông báo 04/SS – điều chỉnh – thay thế (Điều 10 TT 91) - PINANCE | Phần mềm hóa đơn điện tử