
Hóa đơn khuyến mại, hàng mẫu, hàng tặng: diễn giải và thuế
Xuất 0 đồng cho hàng tặng rồi bị hỏi. Khuyến mại, hàng mẫu, biếu tặng là tình huống phải lập hóa đơn, không phải tình huống được bỏ qua.
Pinance giúp phát hành và quản lý hóa đơn điện tử; Pinvoice là phần xuất, ký và gửi hóa đơn.
Sơ đồ xử lý
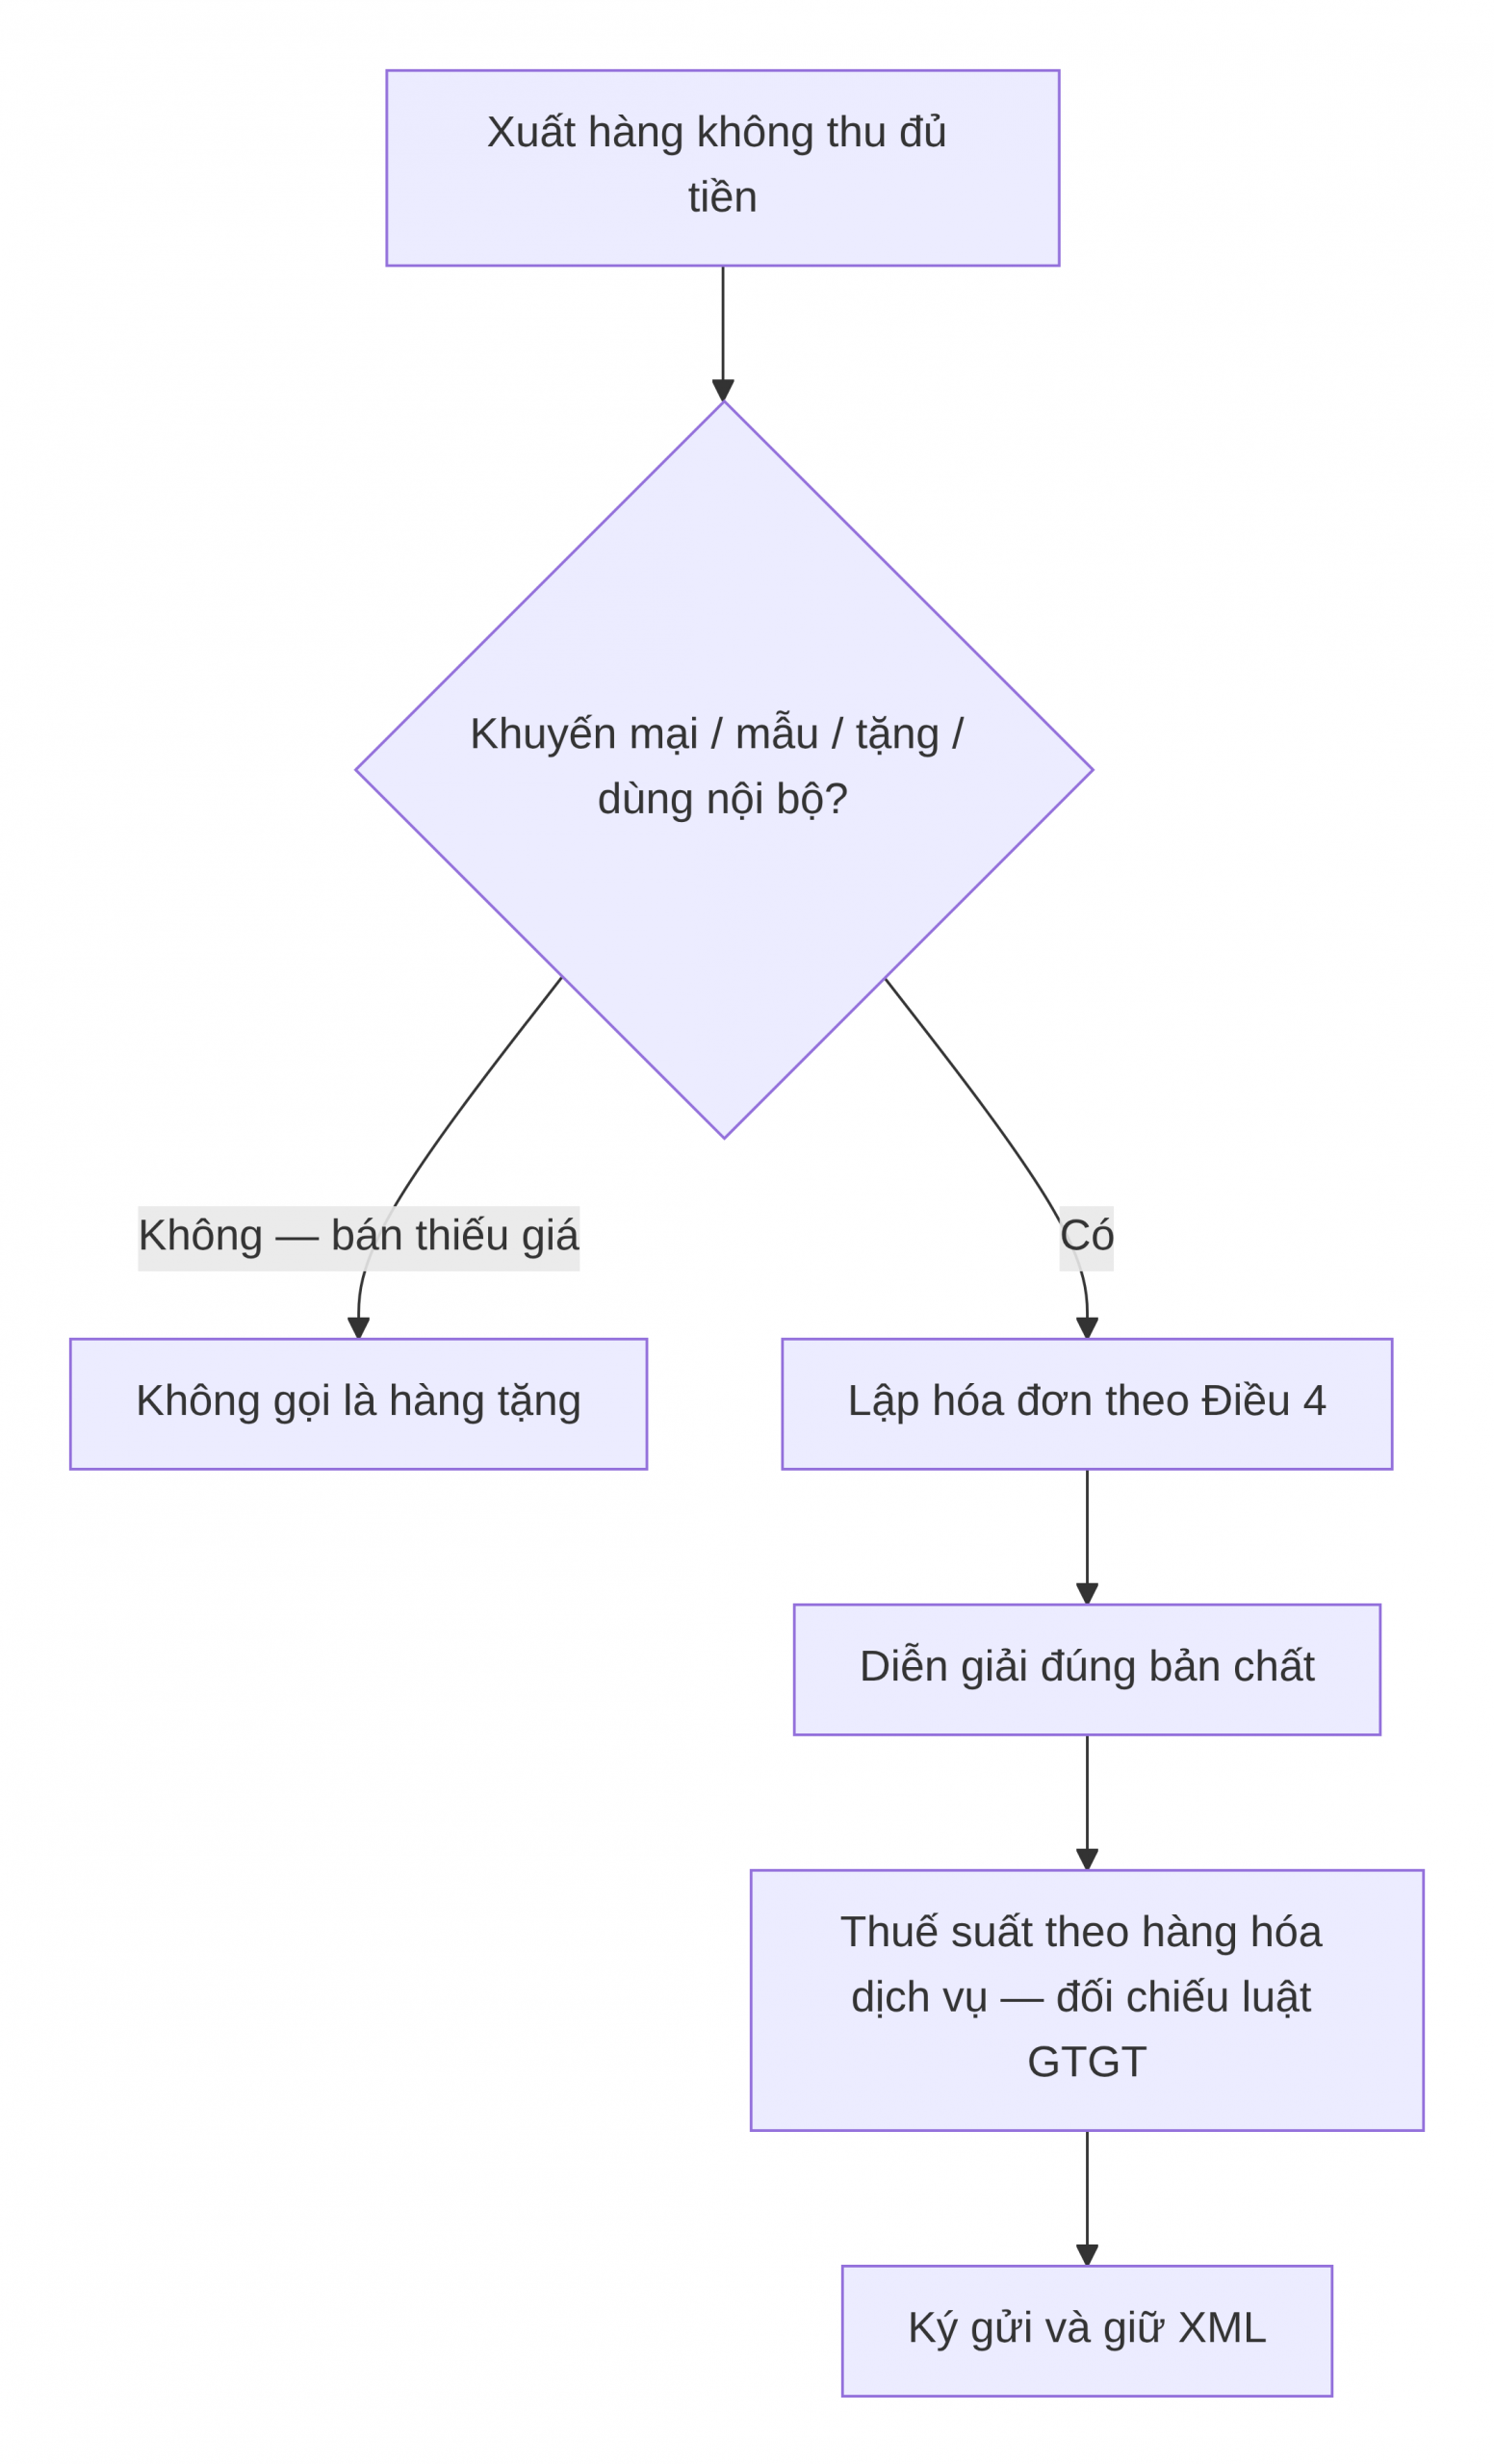
Tóm tắt các bước: Xuất không thu đủ tiền → đúng là khuyến mại mẫu tặng hay chỉ bán thiếu giá? Đúng thì lập theo Điều 4, diễn giải thật, thuế suất đối chiếu luật.
Lời thường
Nghị định 254 Điều 4: phải lập hóa đơn khi bán, khuyến mại, hàng mẫu, biếu tặng, tiêu dùng nội bộ. Không lập vì “không thu tiền” là sai hướng.
Thuế suất không tự thành 0% vì ghi chữ tặng. Đọc luật thuế giá trị gia tăng và hóa đơn cho đúng loại hàng.
Mức thuế suất lấy theo luật thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ.
Hộp căn cứ pháp lý
- Nghị định số 254/2026/NĐ-CP Điều 4 và Điều 10.
- Luật thuế giá trị gia tăng đang hiệu lực.
Hộp lưu ý
- Không dùng hóa đơn 0 đồng để che bán giảm giá.
- Sai đã gửi: Điều 10 Thông tư 91.
Danh mục kiểm tra / việc tiếp
- [ ] Xác định bản chất: tặng / mẫu / khuyến mại / bán.
- [ ] Lập hóa đơn, diễn giải đúng.
- [ ] Thuế suất đối chiếu luật, không đoán.
Việc đọc tiếp
- Thời điểm lập hóa đơn điện tử từ 01/07/2026: đặt cọc, ca đêm, dịch vụ có đối soát — đọc Điều 9 NĐ 254 trước khi xuất
- Hóa đơn điện tử lập sai từ 01/07/2026: 3 nhánh thông báo 04/SS – điều chỉnh – thay thế (Điều 10 TT 91)
