
Đại lý thuế 2026: Thông tư 109 khác Thông tư 10 chỗ nào
Từ 24/07/2026, Thông tư 109/2026/TT-BTC thay Thông tư 10/2021 trong quản lý dịch vụ làm thủ tục thuế. Chủ hộ, kế toán và người định mở đại lý hay hỏi: còn phải xin giấy xác nhận đăng ký đại lý thuế không.
Pinance: phát hành + quản lý hóa đơn điện tử. Không phải đại lý thuế. Không tư vấn mở văn phòng đại lý.
Lượt đồ xử lý
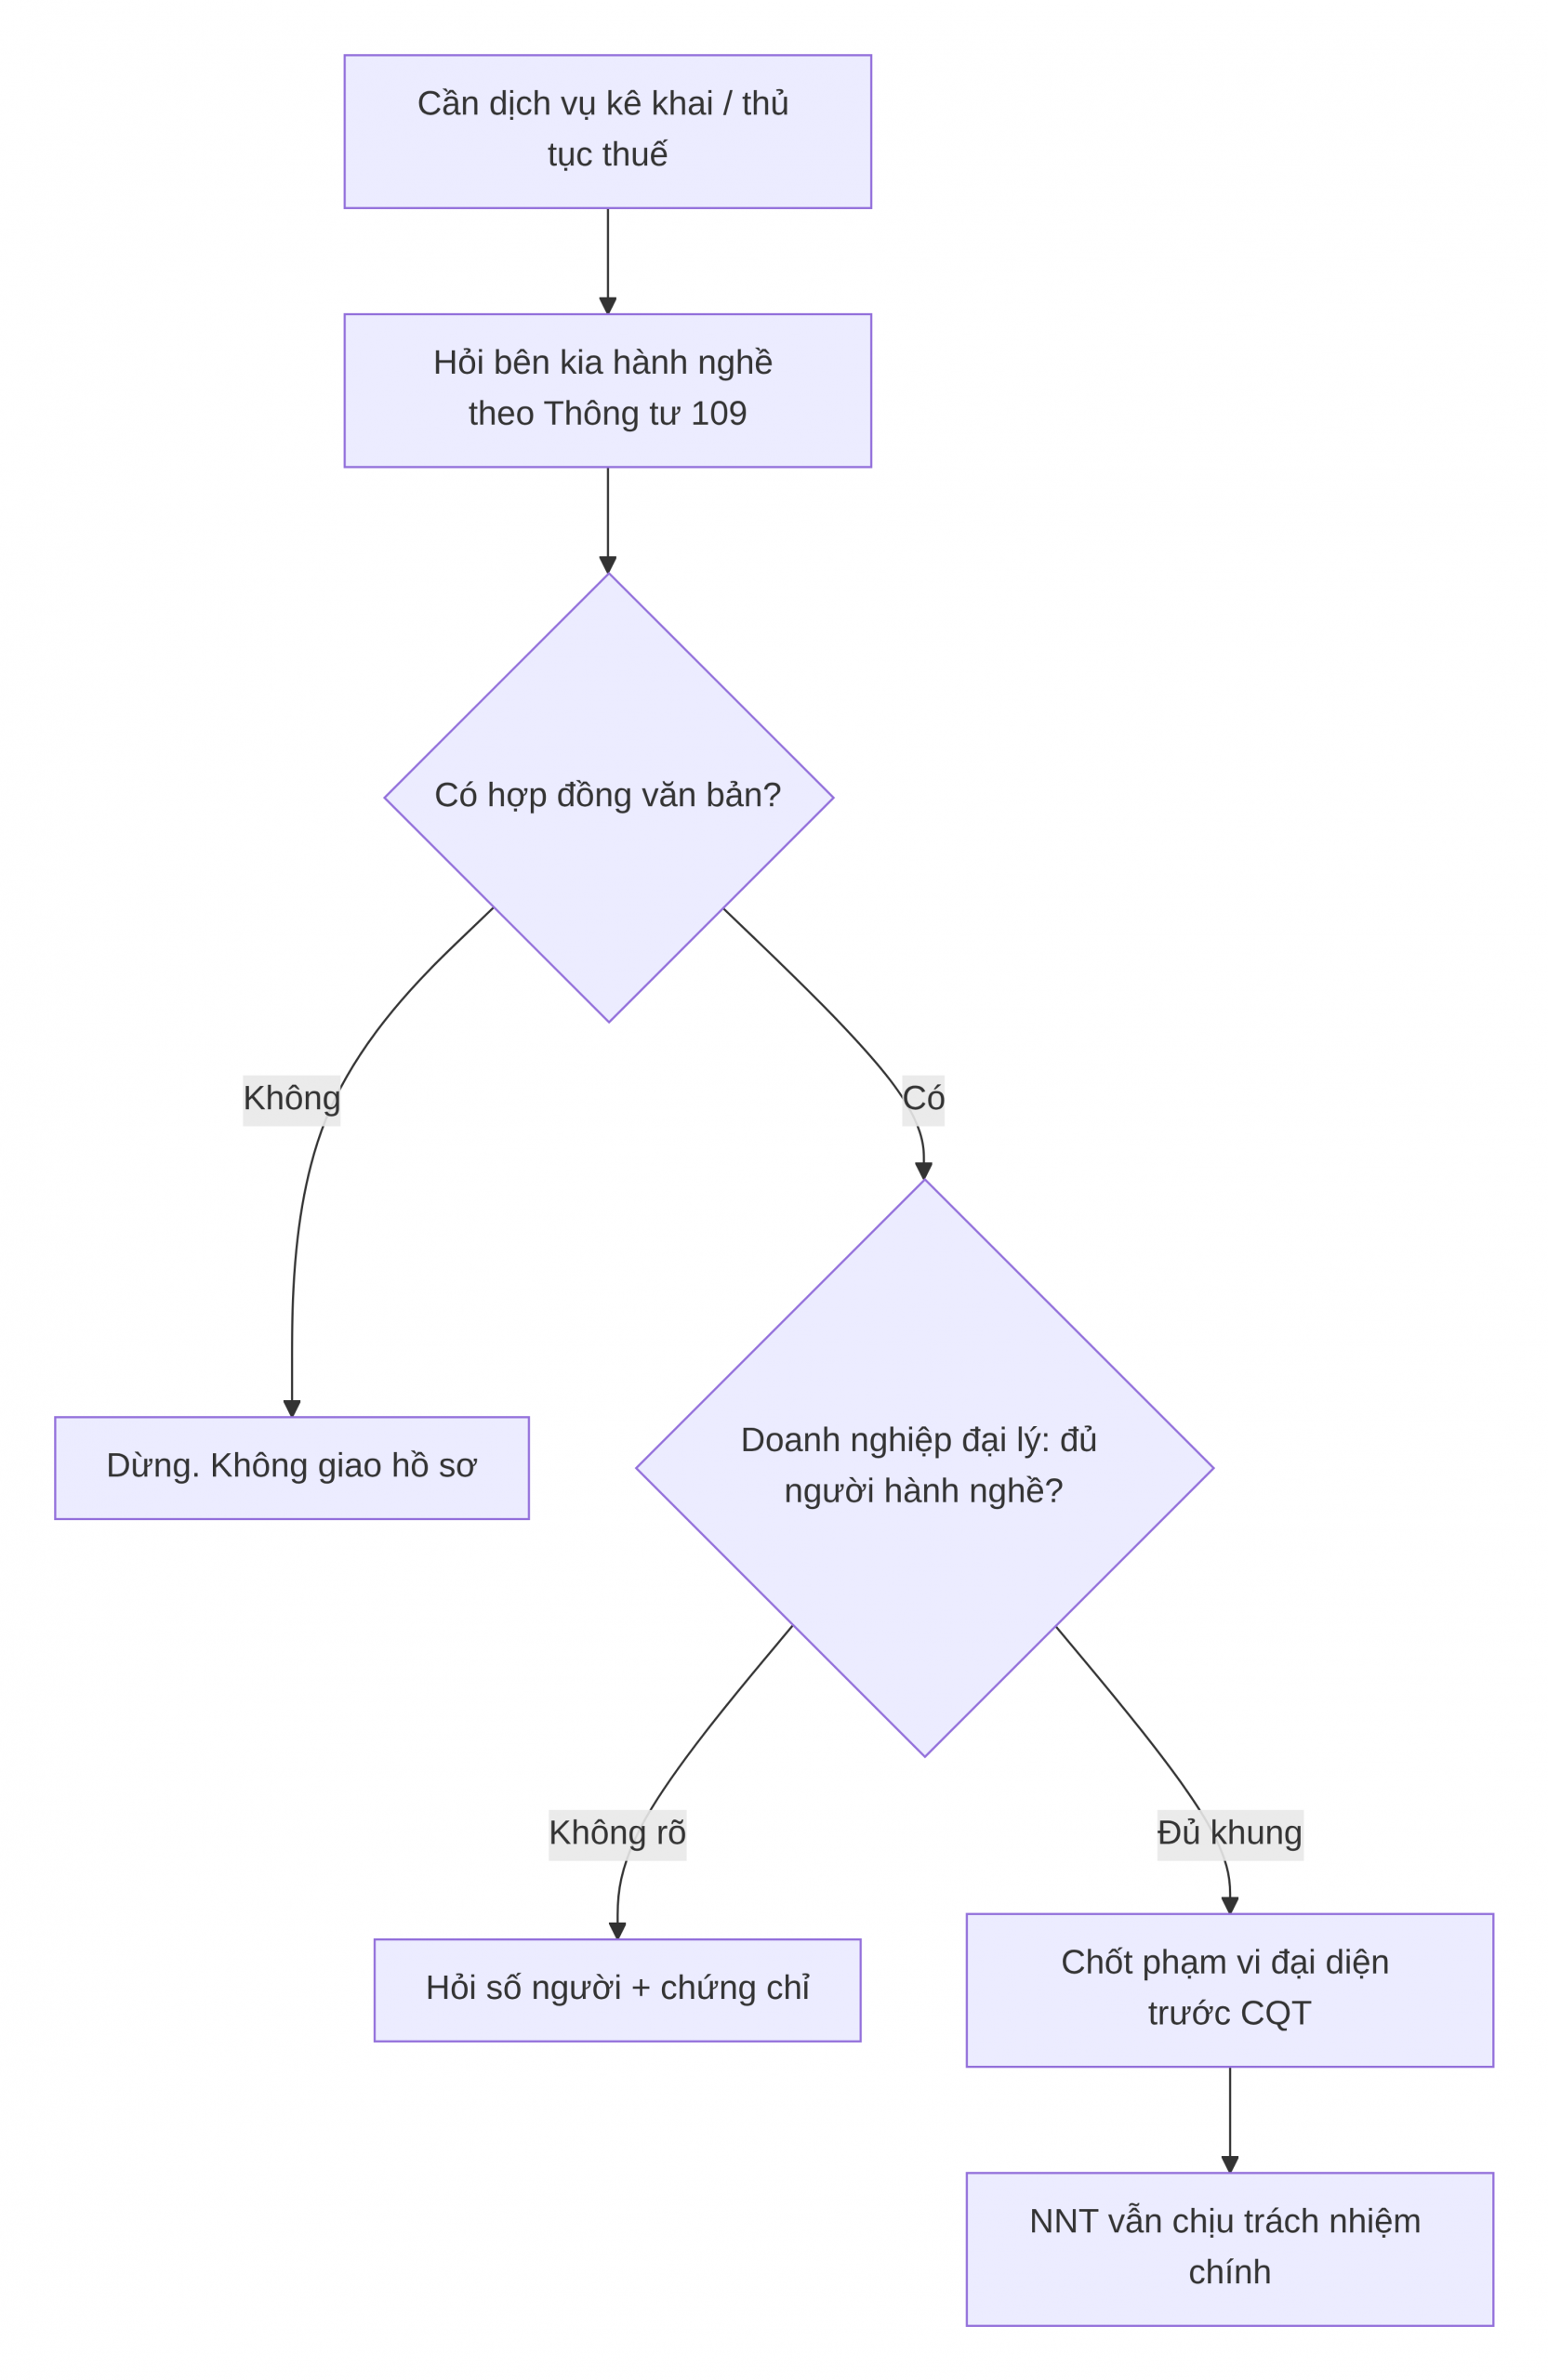
ASCII: Từ 24/07/2026 bám Thông tư 109, không bám Thông tư 10. Hỏi hợp đồng, người hành nghề, phạm vi đại diện. Người nộp thuế vẫn chịu trách nhiệm chính.
Lời dễ hiểu
Điểm hay đổi so với Thông tư 10 (đối chiếu PDF 109 trước khi chốt câu chữ lên web): bỏ giấy xác nhận đăng ký đại lý thuế kiểu cũ, chuyển sang hậu kiểm rủi ro; mở rộng chủ thể theo Luật 108 Điều 40 và Nghị định 252 Điều 64; doanh nghiệp đại lý cần đủ người hành nghề toàn thời gian theo đúng khoản; chứng chỉ cũ có lộ trình công nhận tương đương — mở đúng điều Thông tư 109, đừng bịa hạn 31/12/2026 nếu chưa đối chiếu PDF lúc biên tập.
Chọn dịch vụ: hợp đồng văn bản, phạm vi đại diện, cam kết bồi thường, tách đại lý thuế với dịch vụ kế toán. Không lấy “làm thuế giá rẻ” làm chuẩn pháp lý.
Hộp căn cứ pháp lý
- Thông tư 109/2026/TT-BTC (hiệu lực 24/07/2026) thay Thông tư 10/2021.
- Luật Quản lý thuế 108/2025 Điều 40.
- Nghị định 252 Điều 64.

Pingback: Ủy quyền kê khai thuế: đại lý thuế vs “cò” — ai chịu trách nhiệm khi sai? - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Chuyển hộ kinh doanh thành doanh nghiệp 2026: thuế cũ, chấm dứt HKD, HĐĐT sau chuyển - PINANCE | Phần mềm quản lý hóa đơn miễn phí