
Ủy nhiệm lập hóa đơn điện tử: ai lập, ai chịu, thông báo gì?
Bên nào được lập hóa đơn? Hộ ủy nhiệm tổ chức lập giúp được không? Ủy nhiệm xong hết trách nhiệm? Không. Bên nhận lập. Bên ủy nhiệm vẫn chịu. Phải thông báo cơ quan thuế. Đừng nhầm với ủy quyền kê khai thuế.
Pinance: phát hành + quản lý hóa đơn điện tử. Pinvoice: module xuất, ký, gửi. Không thay cơ quan thuế. Không kê khai hộ.
Lượt đồ xử lý
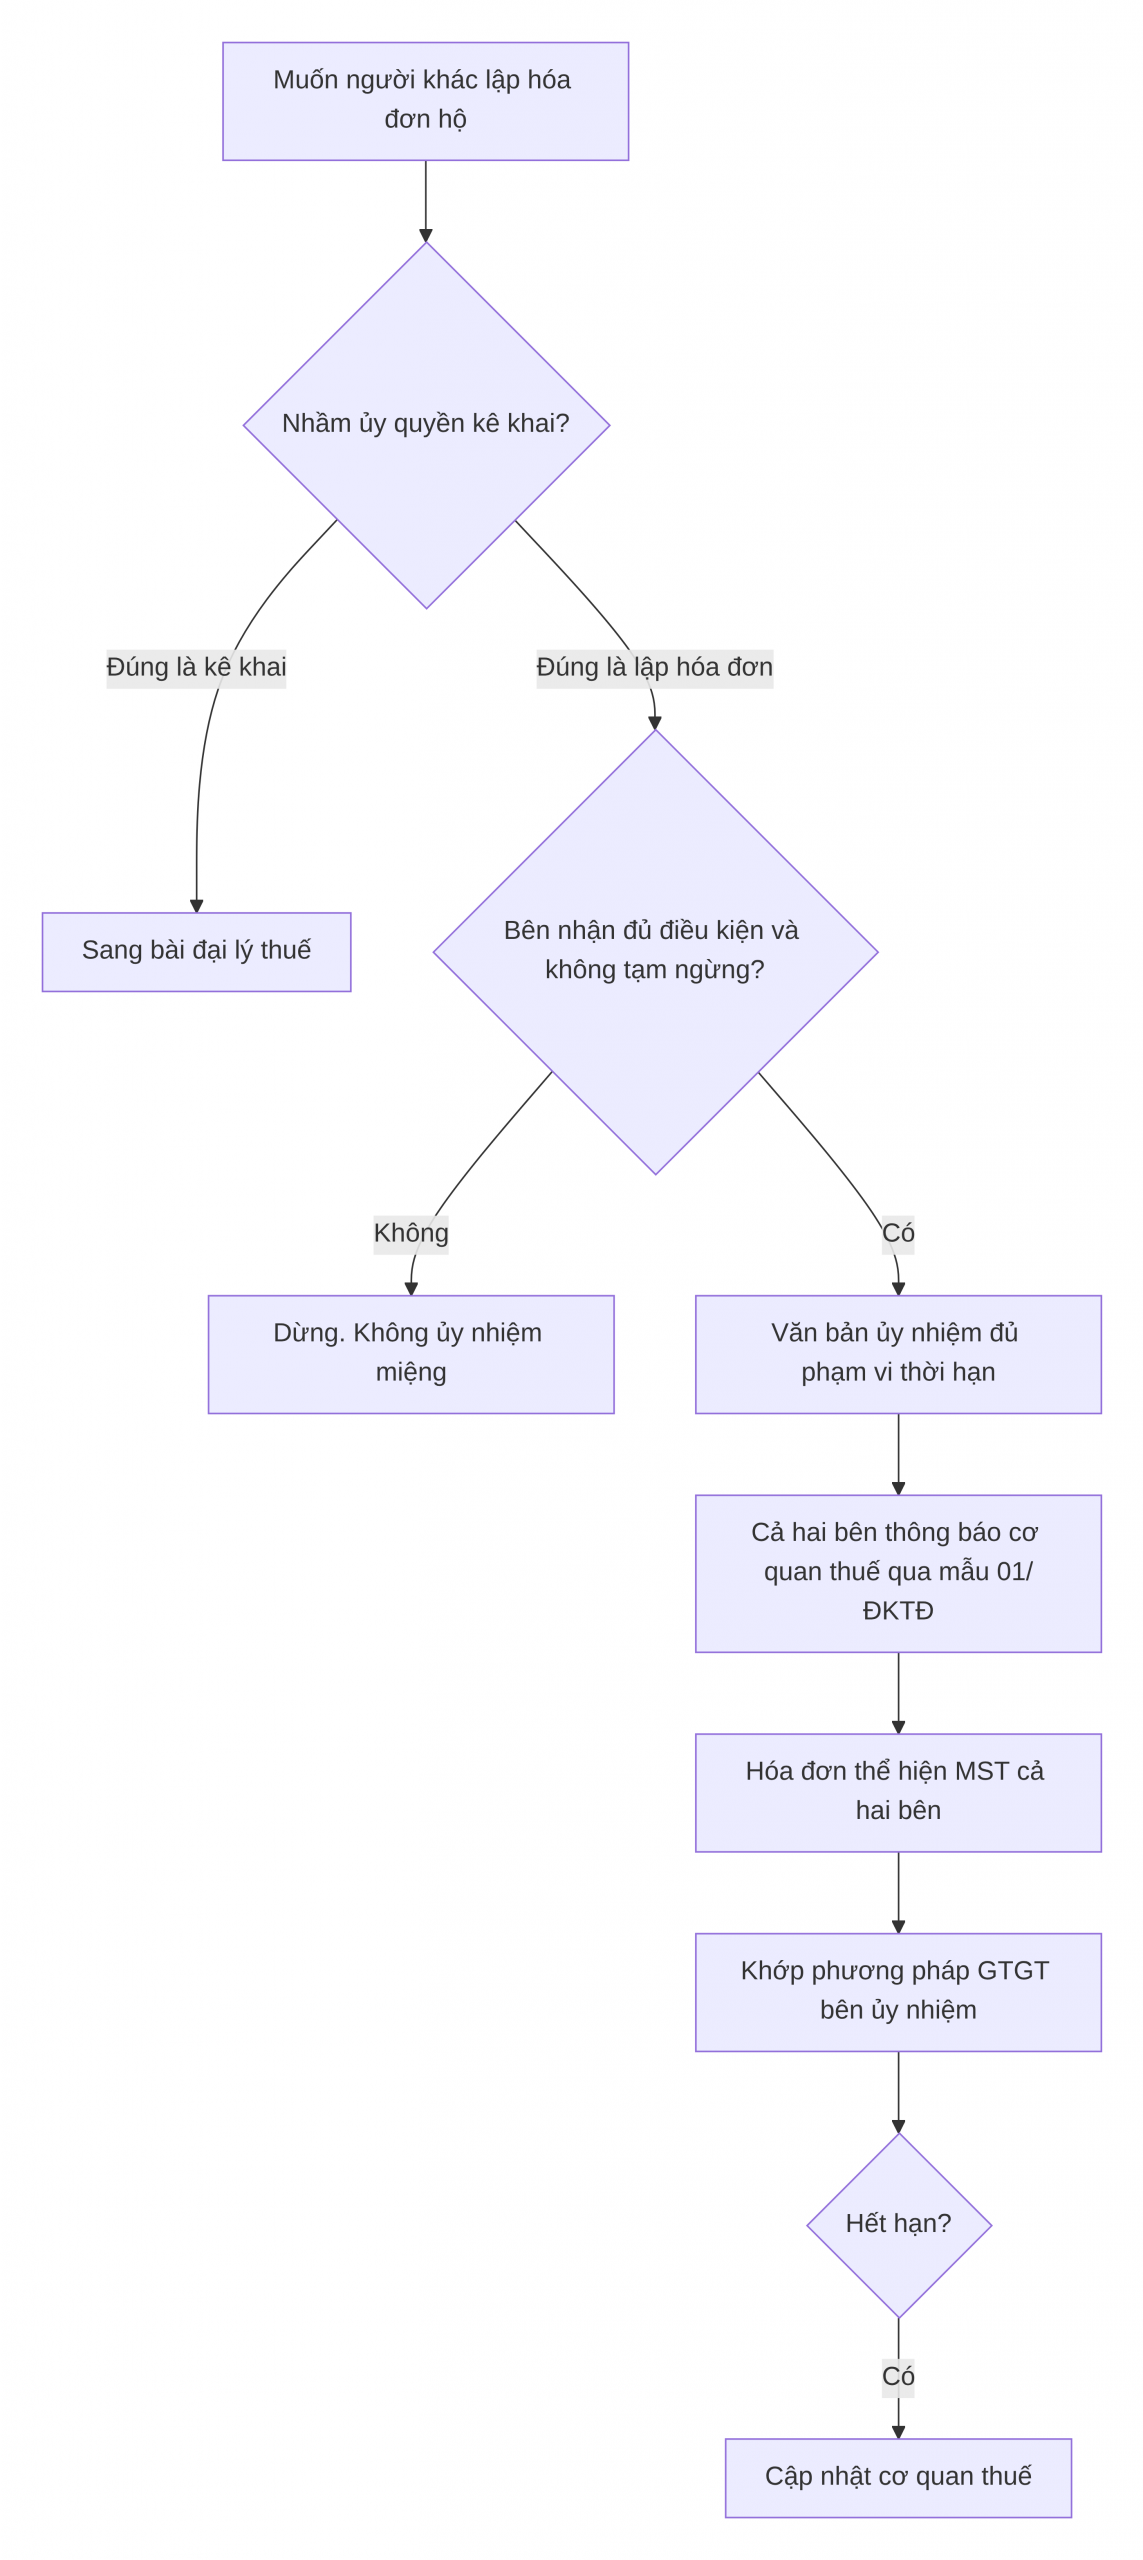
ASCII: Tách ủy nhiệm lập hóa đơn ≠ ủy quyền kê khai. Bên nhận đủ điều kiện? Có → văn bản + thông báo CQT cả hai bên + hóa đơn ghi MST hai bên.
Lời thường
Thông tư 91 Điều 9: bên nhận phải đủ điều kiện lập và sử dụng hóa đơn điện tử, không tạm ngừng. Hóa đơn thể hiện mã số thuế cả hai bên. Phương pháp GTGT trên hóa đơn khớp bên ủy nhiệm.
Hộ kinh doanh ủy nhiệm tổ chức: cung cấp đủ tên, địa chỉ, mã số thuế, phương pháp thuế (công văn 4831 là nguồn phụ). Thiếu thông tin thì bên nhận không có căn cứ lập đúng.
Thông báo cơ quan thuế qua mẫu 01/ĐKTĐ cho cả hai bên. Hết hạn hoặc chấm dứt sớm: cập nhật cơ quan thuế. Ủy nhiệm miệng = dừng.
Hộp căn cứ pháp lý
- Thông tư 91/2026/TT-BTC Điều 9 · Nghị định 254/2026.
- Công văn 4831/CT-CS/2026 — nguồn phụ, đối chiếu PDF.
Đối chiếu văn bản gốc trước khi chốt lên web.
Checklist
- [ ] Văn bản đủ phạm vi, thời hạn, loại hóa đơn.
- [ ] Bên nhận đủ điều kiện, không tạm ngừng.
- [ ] Thông báo CQT qua 01/ĐKTĐ cả hai bên.
- [ ] Hóa đơn ghi MST hai bên, khớp phương pháp GTGT bên ủy nhiệm.
- [ ] Hết hạn: cập nhật CQT.
Việc tiếp theo
Ủy quyền kê khai: uy-quyen-ke-khai-thue-trach-nhiem-dai-ly-vs-co.
Hub: pinance.vn/blog

Pingback: Đăng ký hóa đơn điện tử mẫu 01/ĐKTĐ và sinh trắc: checklist khi bị từ chối - PINANCE | Phần mềm quản lý hóa đơn miễn phí