
Chiết khấu thương mại và chiết khấu thanh toán trên hóa đơn
Hai loại chiết khấu hay bị ghi cùng một dòng. Một cái gắn giá bán. Một cái gắn cách trả tiền. Trộn là lệch doanh thu và lệch công nợ.
Pinance: phát hành + quản lý hóa đơn điện tử. Pinvoice: module xuất, ký, gửi. Không thay cơ quan thuế. Không kê khai hộ. Không đối soát tự động. Không cam kết khỏi phạt. Không phát hiện giả mạo tự động. Không kết nối Tổng cục Thuế theo thời gian thực.
Nhân vật dẫn: Thi Thuế + Anh Kế
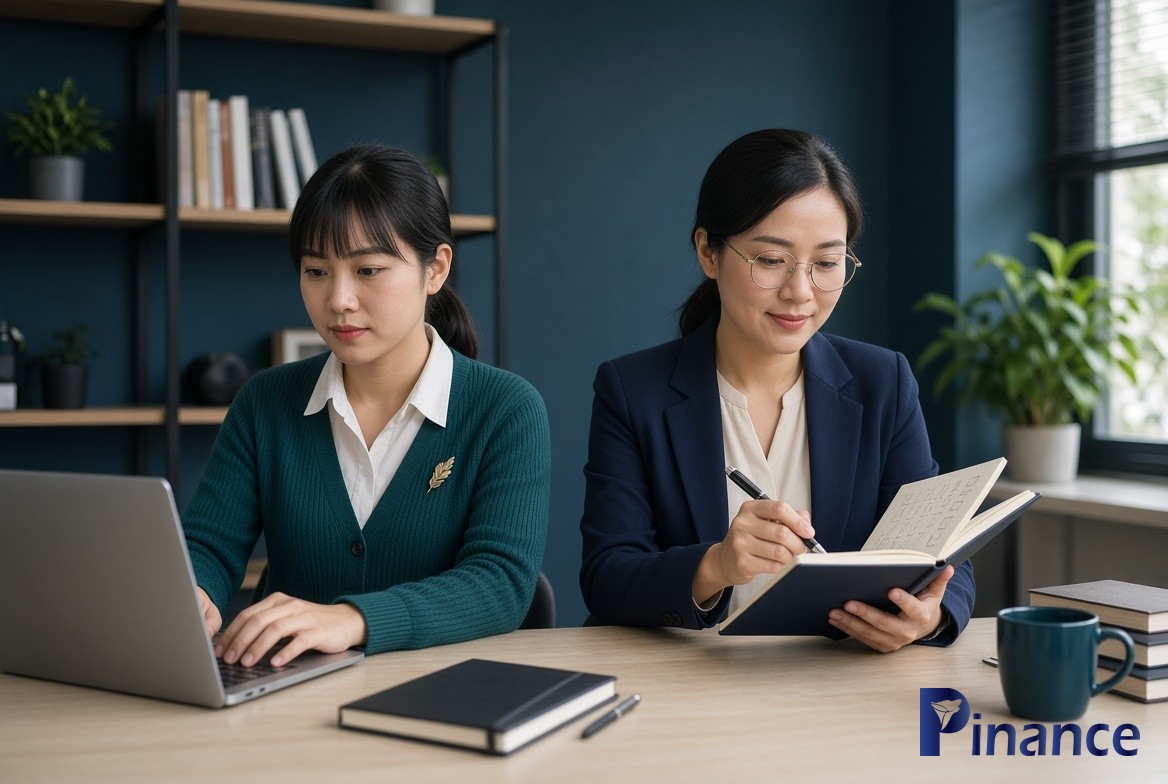
Lượt đồ xử lý
flowchart TD
  A[Có khoản giảm] --> B{Giảm vì bán / số lượng / chương trình?}
  B -->|Có| C[Chiết khấu thương mại — thể hiện trên hóa đơn bán]
  B -->|Giảm vì trả sớm| D[Chiết khấu thanh toán — gắn công nợ]
  C --> E[Không ghi nhầm thành giảm thuế suất]
  D --> E
  E --> F{Hóa đơn gốc đã gửi?}
  F -->|Rồi và sai| G[Điều 10 Thông tư 91]
  F -->|Chưa| H[Sửa nháp]
ASCII: Có khoản giảm → vì bán hay vì trả sớm? Thương mại lên hóa đơn bán. Thanh toán gắn công nợ. Đã gửi sai thì Điều 10.
Lời thường
Chiết khấu thương mại đi với giá và thành tiền trên hóa đơn. Chiết khấu thanh toán đi với kỳ hạn trả tiền. Không lấy cái sau để sửa thuế suất cái trước.
Đã gửi rồi mới phát hiện ghi nhầm: chọn nhánh Điều 10, không xóa trên máy cho xong.
Thành thật: bài không dạy hạch toán tài khoản kế toán chi tiết.
Hộp căn cứ pháp lý
- Nghị định số 254/2026/NĐ-CP Điều 10: nội dung hóa đơn.
- Thông tư số 91/2026/TT-BTC Điều 10: xử sai.
- Chuẩn mực doanh thu / hợp đồng: đối chiếu khi tách hai loại chiết khấu.
Hộp lưu ý
- Không đổi 10% thành 8% để “cho khớp chiết khấu”.
- Không gộp hai loại trên một dòng diễn giải tối nghĩa.
Checklist / việc tiếp
- [ ] Đọc hợp đồng: giảm giá bán hay giảm vì trả sớm.
- [ ] Ghi đúng loại trên hóa đơn hoặc chứng từ công nợ.
- [ ] Sai đã gửi: mở bài lập sai.
Việc đọc tiếp
/xu-ly-hoa-don-dien-tu-lap-sai-thong-tu-91//hoa-don-giam-gia-sau-ban/
