
Chi đã trả nhưng thiếu hóa đơn hợp lệ: chưa gọi là chi phí được trừ
Chuyển khoản xong. Nhà cung cấp chưa xuất hoặc xuất sai. Tiền đã ra. Chi phí thuế chưa chắc được trừ.
Pinance giúp phát hành và quản lý hóa đơn điện tử; Pinvoice là phần xuất, ký và gửi hóa đơn.
Sơ đồ xử lý
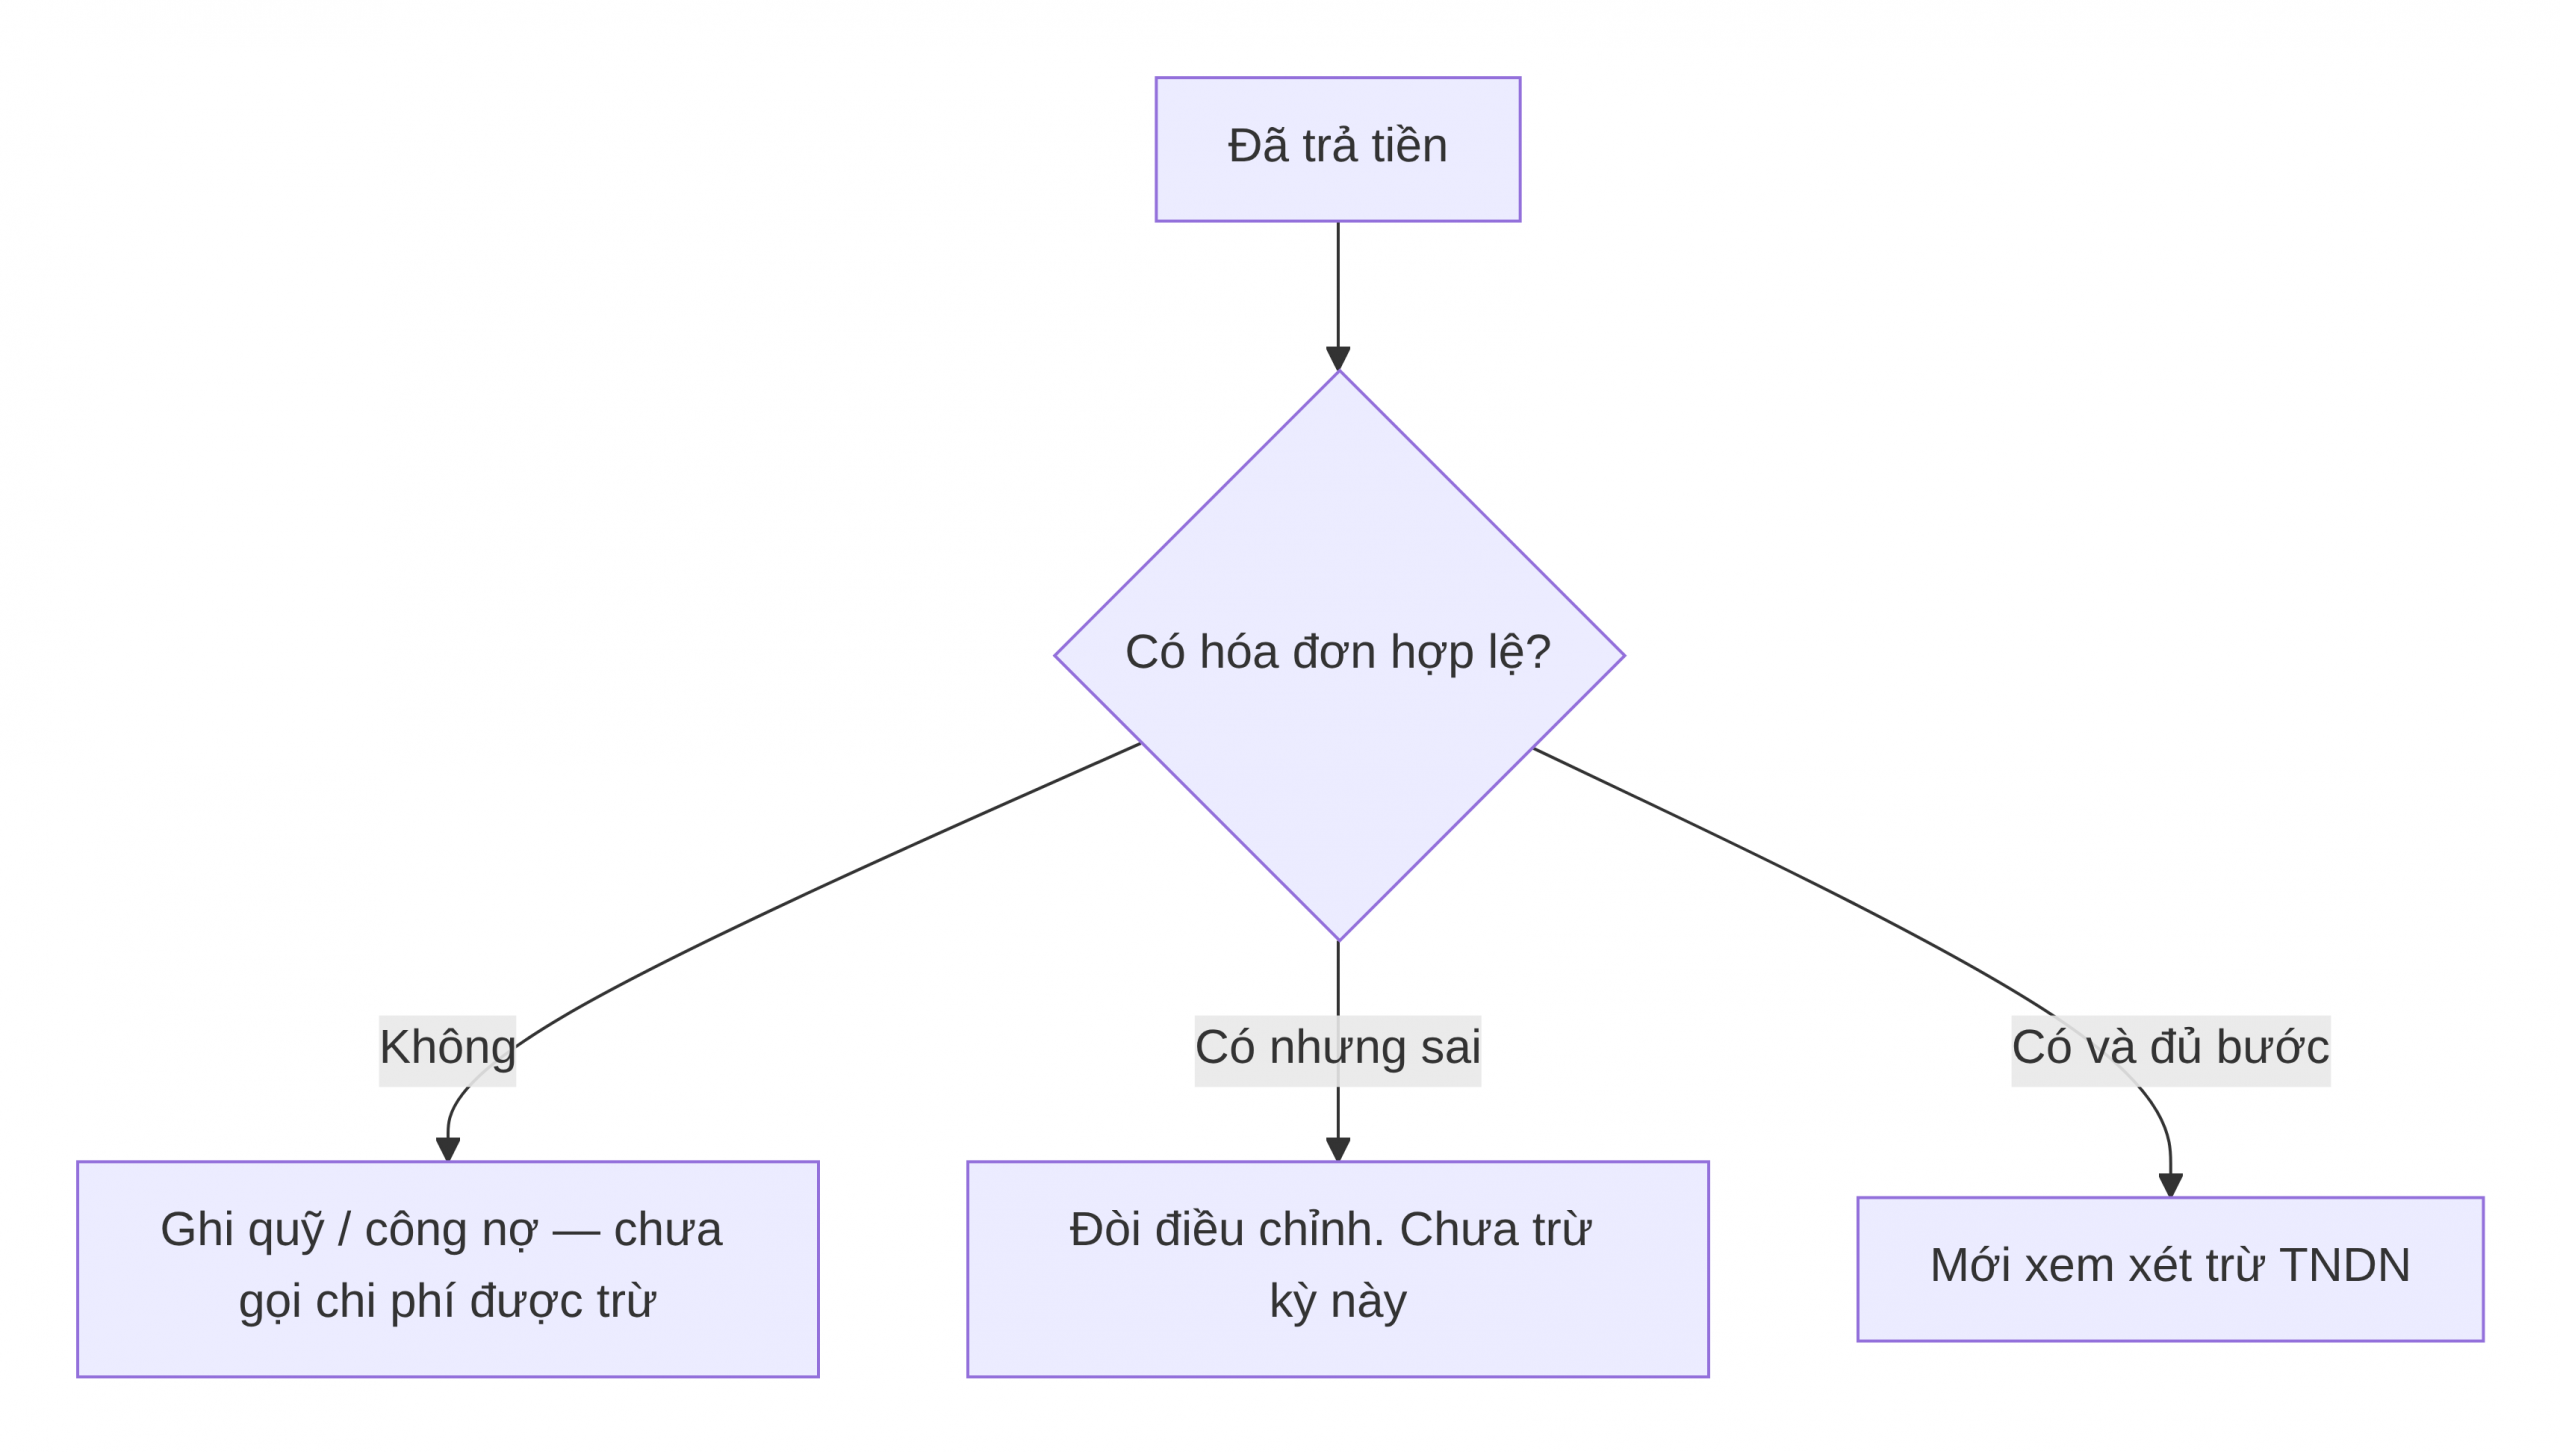
Tóm tắt các bước: Đã trả → có hóa đơn hợp lệ? Không = chưa gọi chi phí được trừ. Sai = đòi điều chỉnh.
Lời thường
Tiền ra tài khoản không bằng chi phí được trừ thuế thu nhập doanh nghiệp. Cần hóa đơn và chứng từ kèm theo điều kiện luật thuế.
Đủ XML mới là một điều kiện; được trừ hay không còn tùy các điều kiện khác của luật thuế.
Hộ kinh doanh trả phí quảng cáo cho nền tảng nước ngoài
Hộ kinh doanh không phải khai, nộp thuế thay cho nhà cung cấp nước ngoài. Nghĩa vụ khấu trừ, nộp thay chỉ đặt cho tổ chức kinh doanh tại Việt Nam nộp thuế giá trị gia tăng theo phương pháp khấu trừ (khoản 4 Điều 4 Luật Thuế giá trị gia tăng 48/2024/QH15; khoản 3 Điều 43 Nghị định số 252/2026/NĐ-CP). Hộ kinh doanh tính thuế giá trị gia tăng theo tỷ lệ trên doanh thu (khoản 2 Điều 3 Nghị định số 68/2026/NĐ-CP). Nhà cung cấp nước ngoài chưa được khấu trừ thì tự đăng ký, khai, nộp tại Việt Nam (khoản 2 Điều 46 Nghị định số 252/2026/NĐ-CP).
Chi phí quảng cáo chỉ ảnh hưởng số thuế khi hộ tính thuế thu nhập cá nhân theo thu nhập (doanh thu trừ chi phí). Khi đó chi phí phải có đủ hóa đơn, chứng từ theo quy định (khoản 1, điểm b khoản 2 Điều 6 Nghị định số 68/2026/NĐ-CP). Nhà cung cấp nước ngoài chỉ đăng ký tự nguyện dùng hóa đơn điện tử (điểm đ khoản 1 Điều 2 Nghị định số 254/2026/NĐ-CP). Biên lai của nền tảng nước ngoài có được coi là chứng từ hợp lệ hay không thì văn bản chưa nói rõ, nên hỏi cơ quan thuế quản lý bằng văn bản.
Từ 01/07/2026, mã số thuế của hộ kinh doanh là số định danh cá nhân 12 số của chủ hộ (khoản 1 Điều 11 Luật Quản lý thuế 108/2025/QH15).
Hộp căn cứ pháp lý
- Luật thuế thu nhập doanh nghiệp và nghị định hướng dẫn chi phí được trừ — đối chiếu PDF.
- Hóa đơn: Nghị định 254 + bảy bước đầu vào.
Hộp lưu ý
- Không nhét chat chuyển khoản vào “chi phí” cho đẹp lãi.
Danh mục kiểm tra / việc tiếp
- [ ] Tách đã trả và đủ chứng từ.
- [ ] Tờ sai đòi nhà cung cấp.
- [ ] Không trừ kỳ này nếu chưa đủ.
Việc đọc tiếp
/hoa-don-dau-vao-7-buoc-truoc-khau-tru/
