
Giải thể doanh nghiệp: checklist thuế, MST, hóa đơn điện tử trước khi đóng
Muốn đóng công ty rồi mới thấy còn nợ thuế, bảo hiểm xã hội chưa xong, hóa đơn còn mở. Bài này không phải hướng dẫn luật sư nộp hồ sơ giải thể. Chỉ là checklist giao cắt thuế, mã số thuế và hóa đơn để đừng đóng khi chứng từ còn treo.
Pinance: phát hành + quản lý hóa đơn điện tử. Pinvoice: module xuất, ký, gửi. Không thay cơ quan thuế. Không kê khai hộ. Không làm hộ thành lập, tạm ngừng, giải thể.
Lượt đồ xử lý
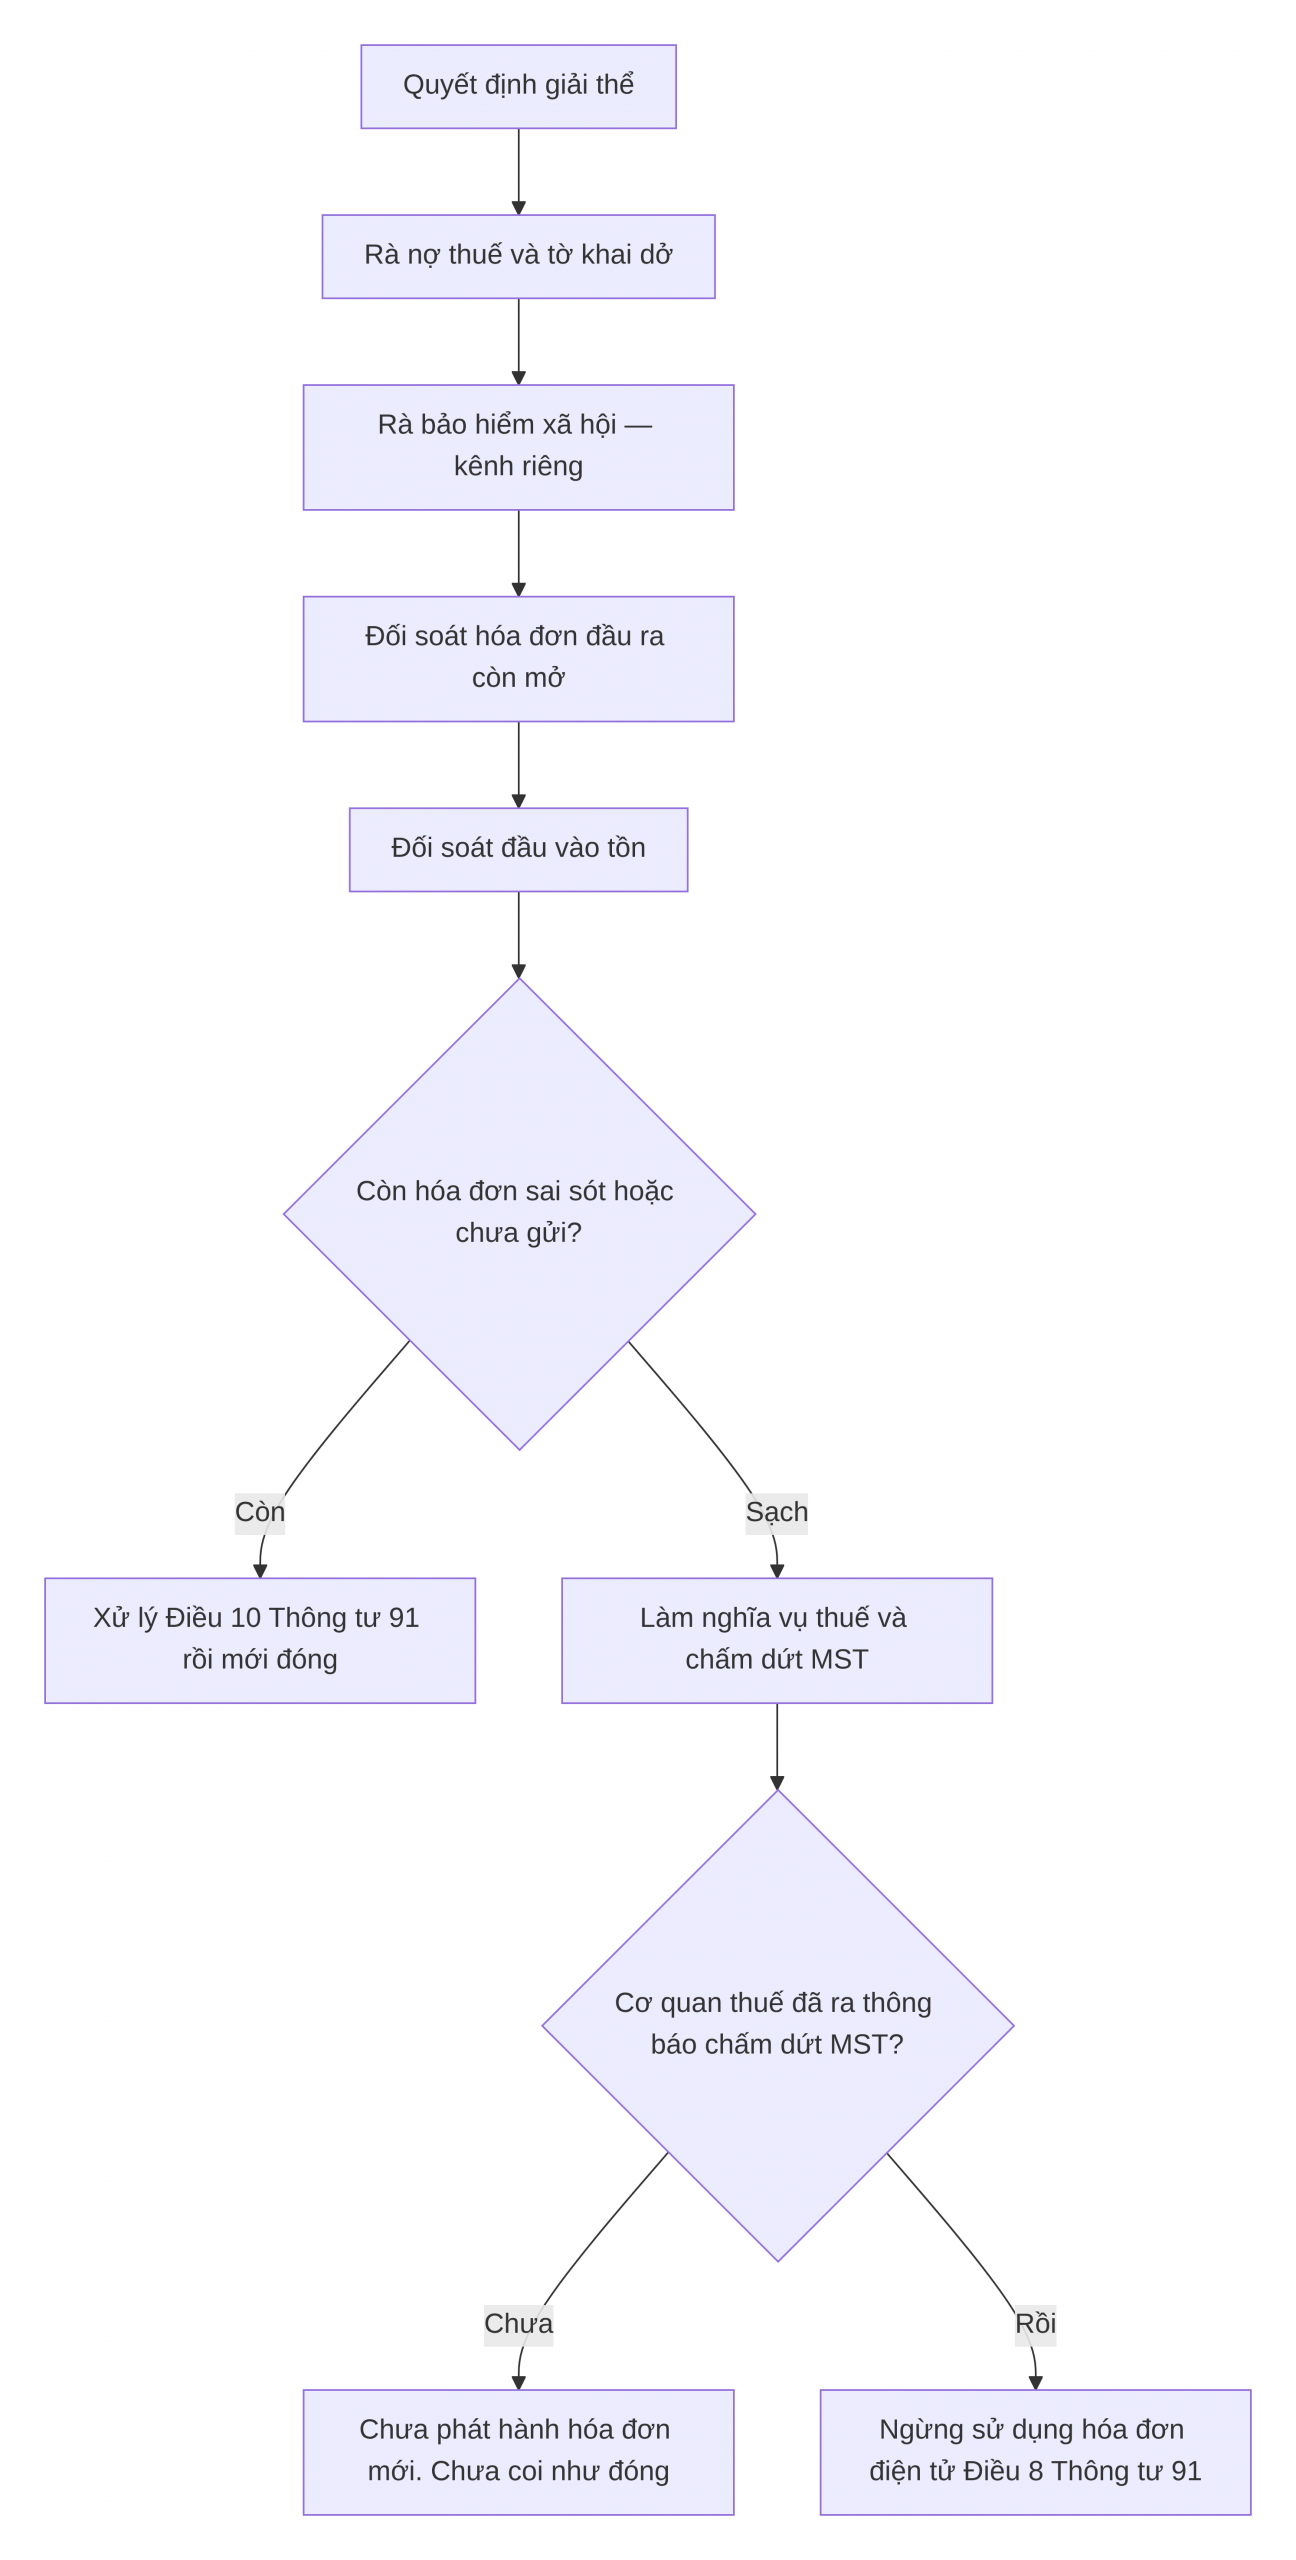
ASCII: Quyết định giải thể → rà nợ thuế + BHXH → rà hóa đơn ra/vào → còn sai sót thì Điều 10 → chấm dứt MST khi có thông báo CQT → mới ngừng hóa đơn.
Việc hay quên
Quyết định giải thể không bằng đã xong thuế, cũng không bằng đã tắt hóa đơn. Luật Doanh nghiệp và Nghị định 168 (+ Nghị định 296 từ 23/07/2026) là khung đăng ký doanh nghiệp. Luật 108 và Thông tư 90 là khung thuế / chấm dứt mã số thuế. Nghị định 254 và Thông tư 91 Điều 8 là ngừng sử dụng hóa đơn điện tử.
Đầu ra: rà nháp, lỗi gửi, điều chỉnh hoặc thay thế chưa gắn gốc. Đầu vào: giữ XML, đừng tự khấu trừ tờ rủi ro. Bảo hiểm xã hội là kênh khác.
Chấm dứt mã số thuế chỉ khi có thông báo của cơ quan thuế. Sau đó mới ngừng phát hành. Giữ XML theo thời hạn lưu trữ.
Hộp căn cứ pháp lý
- Luật Doanh nghiệp 59/2020 (+ 76/2025) · Nghị định 168/2025 (+ Nghị định 296/2026 từ 23/07/2026) Điều 65, Điều 69.
- Luật 108/2025/QH15 · Thông tư 90/2026/TT-BTC.
- Nghị định 254/2026 · Thông tư 91/2026 Điều 6–8, Điều 10.
Đối chiếu văn bản gốc trước khi chốt lên web.
Checklist
- [ ] Có căn cứ / quyết định giải thể.
- [ ] Rà nợ thuế, tờ khai dở, số dư khấu trừ.
- [ ] Rà bảo hiểm xã hội / lao động — tách kênh.
- [ ] Đầu ra không còn hóa đơn mở.
- [ ] Hồ sơ chấm dứt MST theo Thông tư 90.
- [ ] Chỉ coi MST đã chấm dứt khi có thông báo CQT.
- [ ] Ngừng sử dụng hóa đơn theo Thông tư 91 Điều 8.
Việc tiếp theo
Còn hóa đơn lệch thì bài đối soát và bài Điều 10 Thông tư 91. Pinance giúp rà tờ còn mở — không làm hộ giải thể.
Hub: pinance.vn/blog
