
Ủy quyền kê khai thuế: đại lý thuế khác “cò” chỗ nào, ai chịu khi sai
Chủ hộ và doanh nghiệp nhỏ hay nghĩ: đã ủy quyền rồi thì tờ khai sai bên làm thuế chịu hết. Đó là hiểu sai. Người nộp thuế vẫn chịu trách nhiệm chính trước cơ quan thuế.
Pinance: phát hành + quản lý hóa đơn điện tử. Không nhận ủy quyền kê khai. Không phải đại lý thuế.
Lượt đồ xử lý
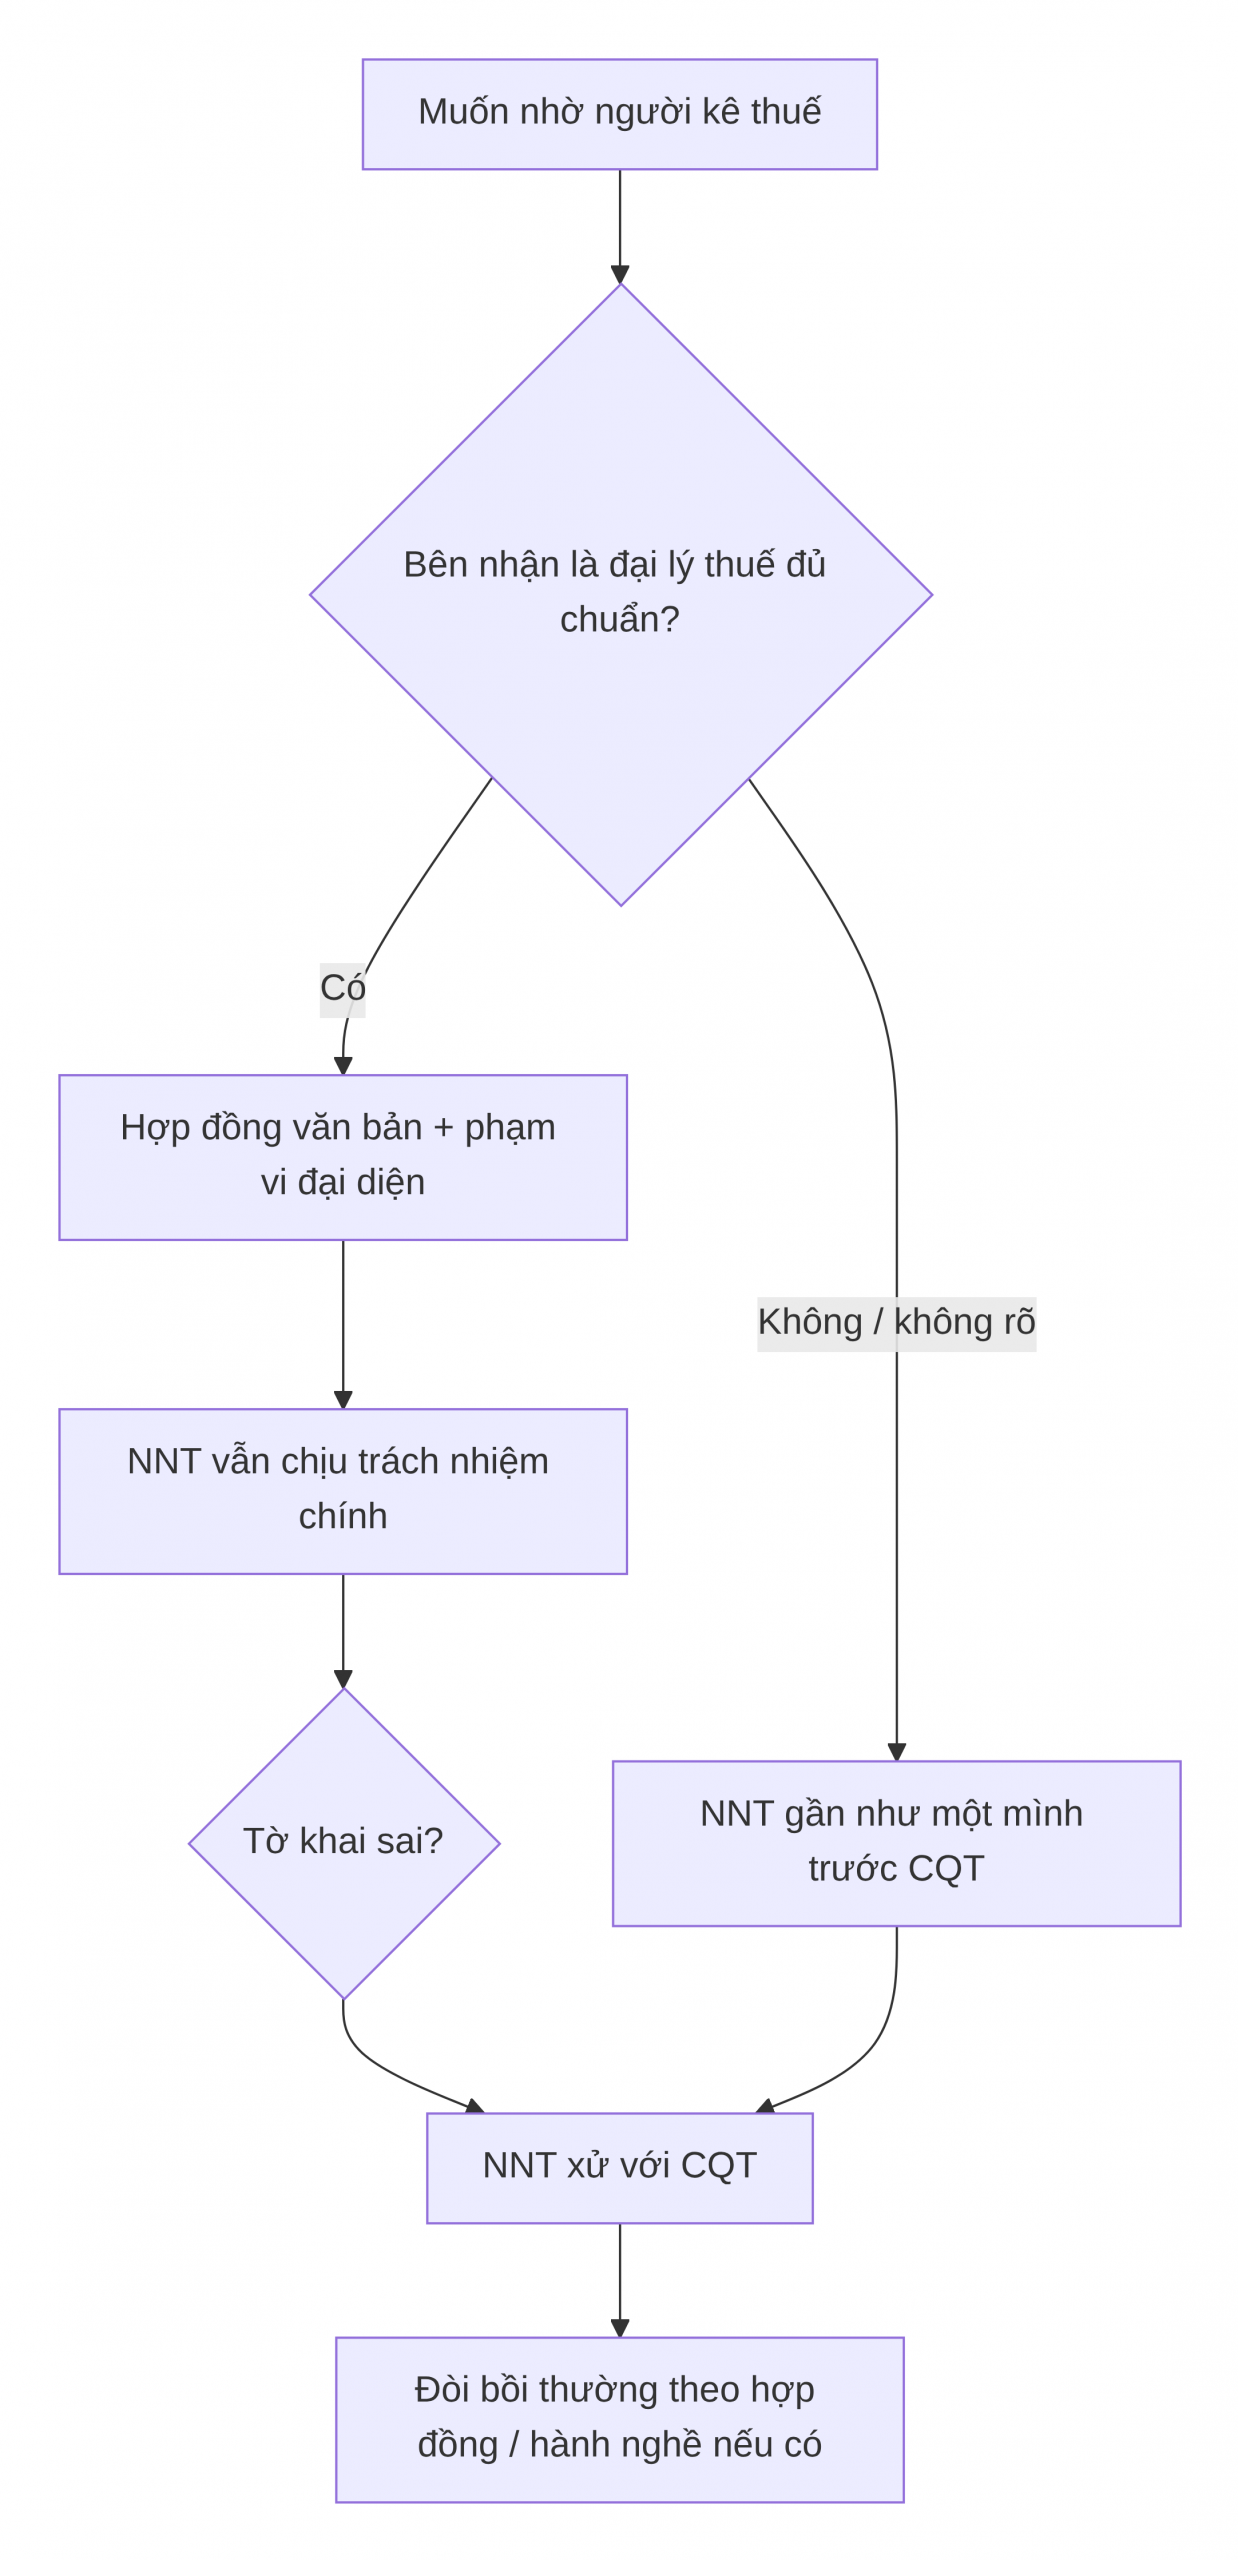
ASCII: Tách đại lý thuế đủ chuẩn với “cò”. Ủy quyền không chuyển hết trách nhiệm. Sai thì người nộp thuế vẫn đứng trước cơ quan thuế. Đại lý có thể liên đới / bồi thường theo hợp đồng — “cò” thì khó đòi.
Lời dễ hiểu
Đại lý thuế / dịch vụ làm thủ tục thuế đủ chuẩn: nhìn hợp đồng văn bản, người hành nghề, phạm vi đại diện trước cơ quan thuế. Thông tư 109/2026 thay Thông tư 10 từ 24/07/2026 — xem bài so sánh.
“Cò” / cá nhân không đủ điều kiện: người nộp thuế gần như một mình khi cơ quan thuế hỏi. Khó đòi bồi thường.
Ủy quyền kê khai khác ủy nhiệm lập hóa đơn điện tử (Thông tư 91 Điều 9). Đừng gộp một giấy.
Hộp căn cứ pháp lý
- Luật Quản lý thuế 108/2025 — ủy quyền, trách nhiệm người nộp thuế.
- Nghị định 252 — Điều 64 hành nghề đại lý thuế.
- Thông tư 109/2026/TT-BTC — quản lý dịch vụ làm thủ tục thuế.
- Nghị định 310/2025 (khung xử phạt) — đối chiếu PDF, không lấy số tiền trên blog.

Pingback: Đại lý thuế 2026: Thông tư 109 khác gì Thông tư 10? - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Ủy nhiệm lập hóa đơn điện tử theo Thông tư 91: ai lập, ai chịu, thông báo gì? - PINANCE | Phần mềm quản lý hóa đơn miễn phí