
Ngừng sử dụng hóa đơn điện tử: tạm ngừng doanh nghiệp không tự tắt hóa đơn
Cập nhật ngày 20/10/2026: thêm mục «Bị xác định rủi ro cao: giải trình và ngừng hóa đơn» theo điểm l khoản 1 Điều 8 Thông tư 91/2026/TT-BTC.
Đóng cửa tạm. Tưởng hóa đơn tự tắt. Tạm ngừng đăng ký kinh doanh, tạm ngừng thuế và ngừng sử dụng hóa đơn điện tử là ba việc.
Pinance giúp phát hành và quản lý hóa đơn điện tử; Pinvoice là phần xuất, ký và gửi hóa đơn.
Sơ đồ xử lý
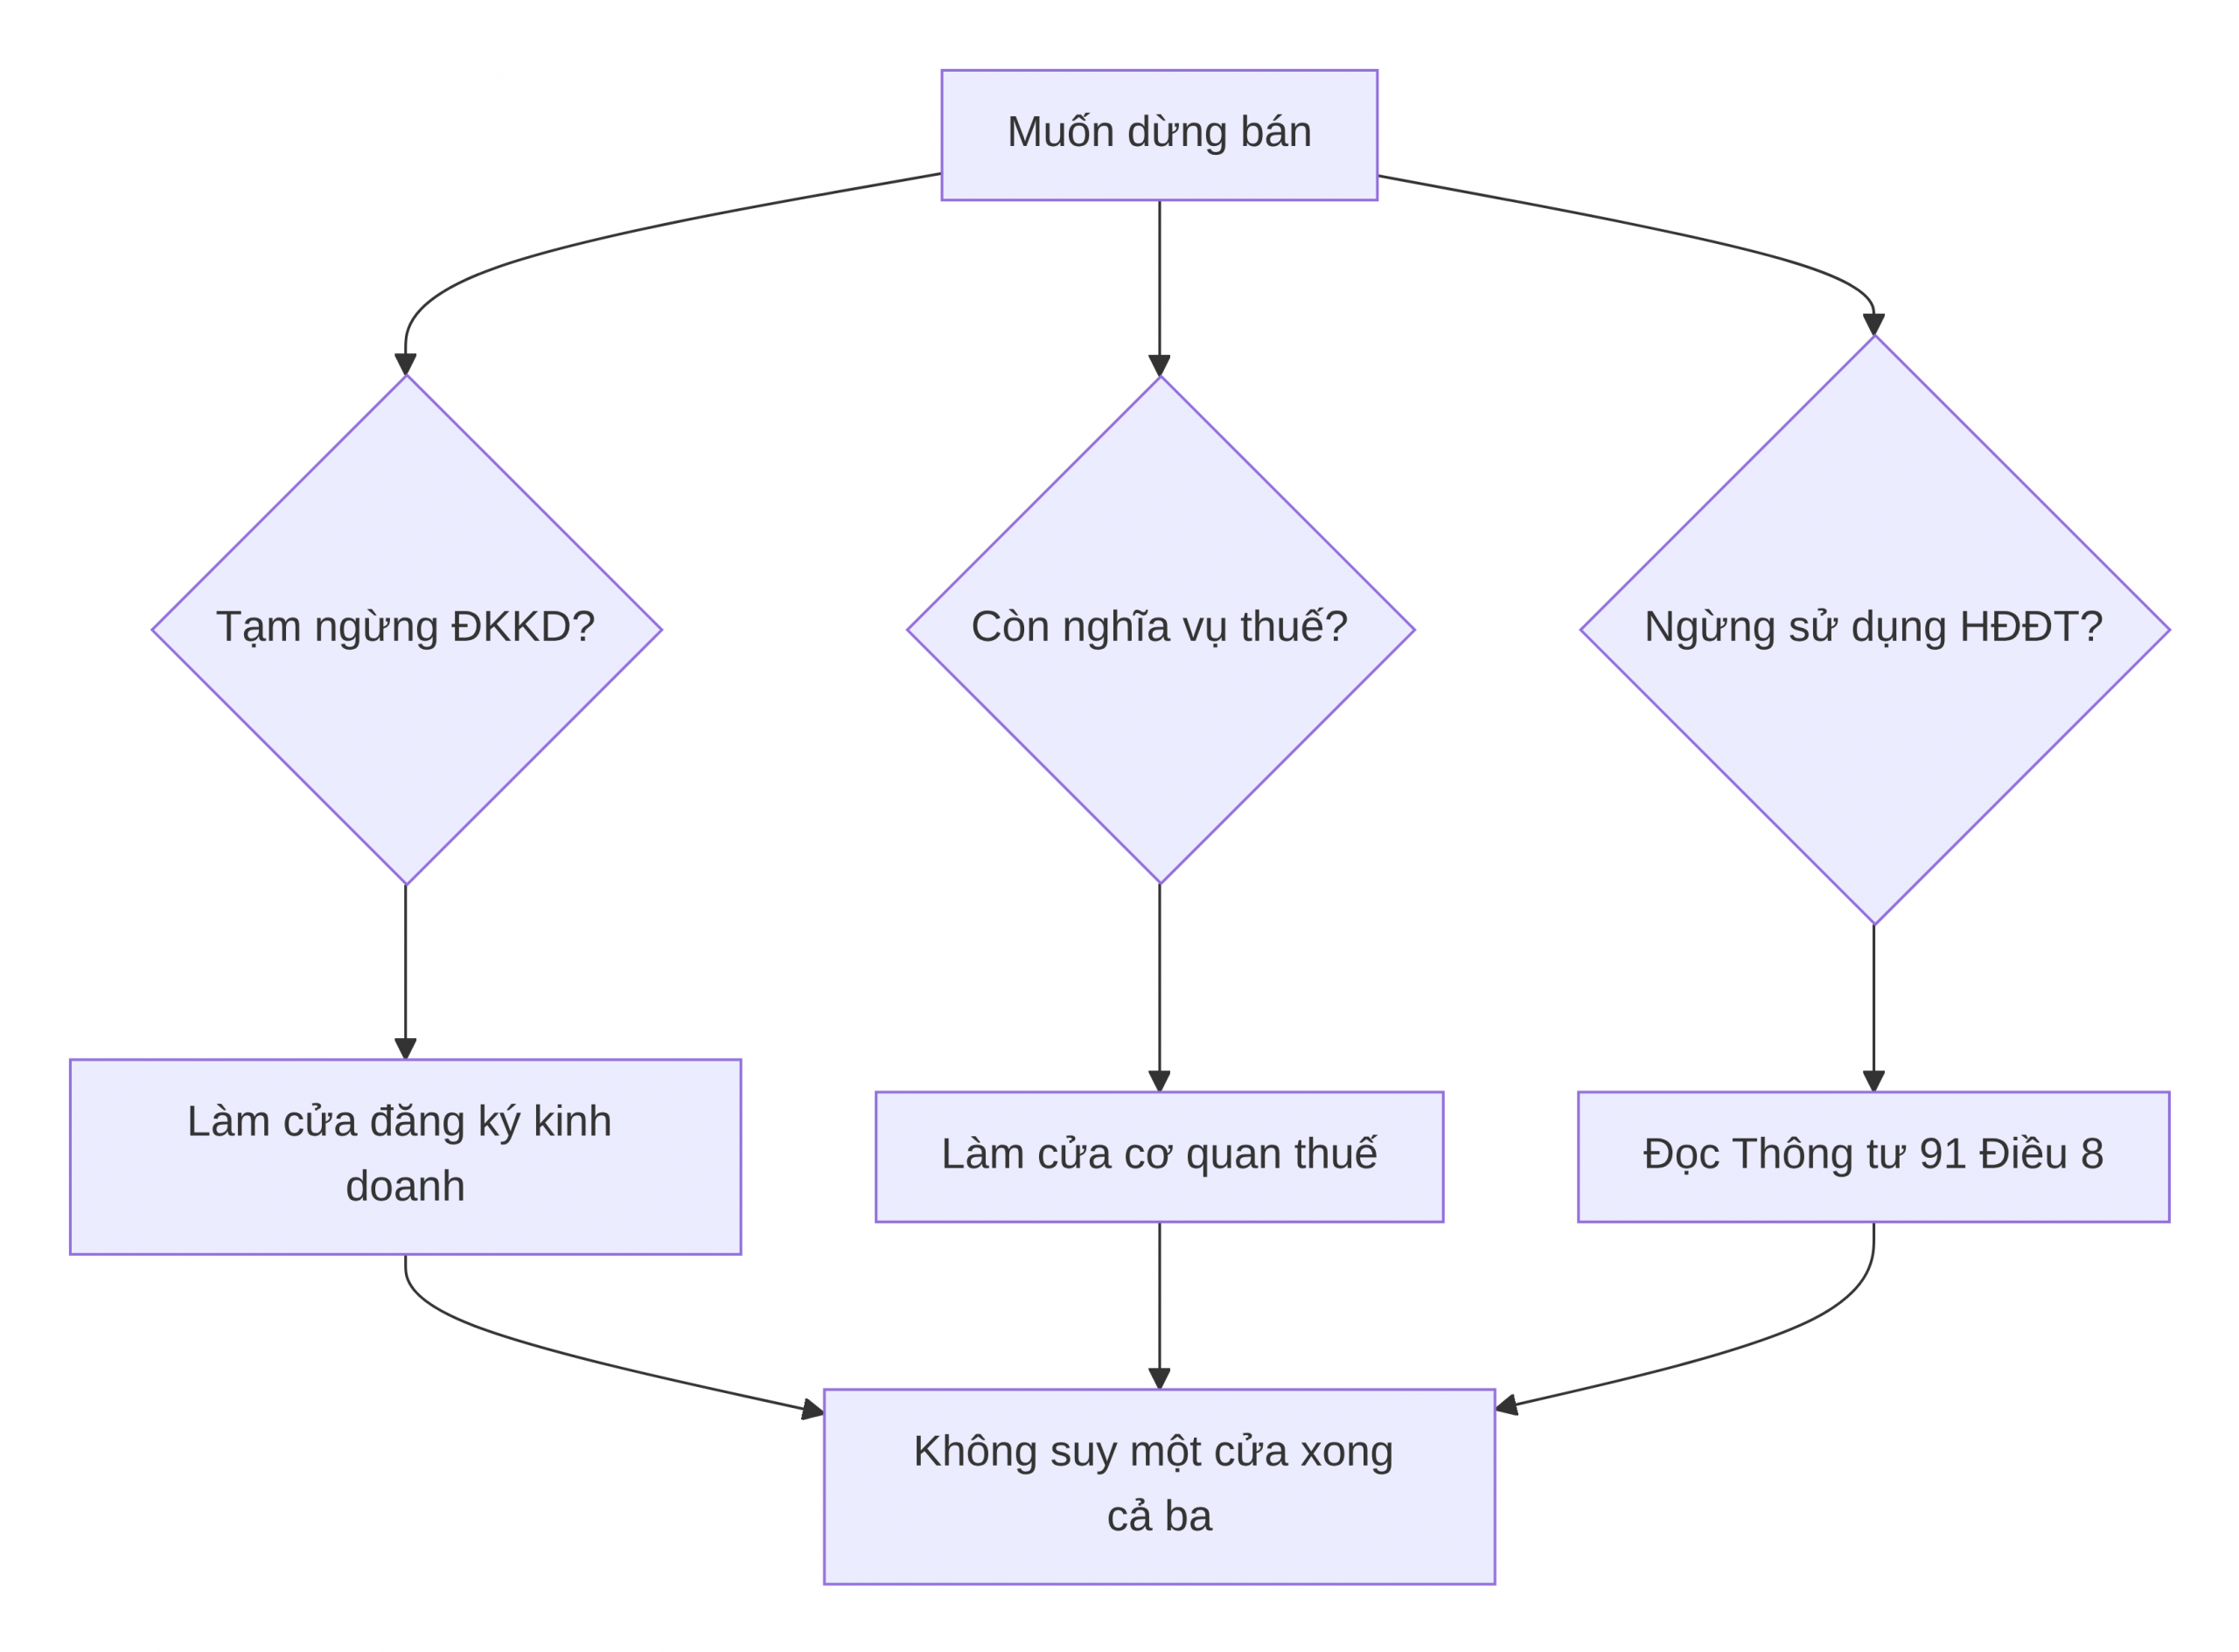
Tóm tắt các bước: Muốn dừng bán → tách ba cửa: đăng ký kinh doanh, thuế, ngừng hóa đơn điện tử. Một cửa xong không có nghĩa hai cửa kia xong.
Lời thường
Thông tư 91 Điều 8 quy định các trường hợp ngừng sử dụng hóa đơn điện tử. Khi rơi vào trường hợp rủi ro, hết hạn chứng thư, tạm ngừng, giải thể, mở văn bản gốc để đối chiếu.
Tạm ngừng theo Nghị định 296 không tự kéo Điều 8. Làm danh mục kiểm tra trong bài tạm ngừng kinh doanh rồi đối chiếu trạng thái hóa đơn.
Bị xác định rủi ro cao: giải trình và ngừng hóa đơn
Điều 7 Thông tư 91/2026/TT-BTC nêu năm tiêu chí rủi ro cao:
- chủ hoặc người đại diện liên quan đến đơn vị đã bị kết luận gian lận, mua bán hóa đơn;
- thuộc danh sách giao dịch đáng ngờ theo pháp luật phòng, chống rửa tiền;
- trụ sở không có địa chỉ cụ thể, hoặc đặt tại căn hộ chung cư không được phép kinh doanh, trừ cá nhân kinh doanh;
- chủ hoặc người đại diện đồng thời là chủ, người đại diện của đơn vị đang ngừng hoạt động chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đăng ký; người nộp thuế có hành vi vi phạm về thuế, hóa đơn, chứng từ theo Thông tư 94/2026/TT-BTC;
- dấu hiệu rủi ro khác theo Thông tư 94/2026/TT-BTC, có thông báo để người nộp thuế giải trình.
Khi đang dùng hóa đơn mà bị xác định rủi ro cao, điểm l khoản 1 và điểm d khoản 2 Điều 8 quy định trình tự:
- cơ quan thuế gửi thông báo yêu cầu giải trình; trong thời gian này, người nộp thuế dùng hóa đơn theo từng lần phát sinh (khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP);
- giải trình trong 03 ngày làm việc; chưa đạt thì có thông báo lần hai, thêm 03 ngày làm việc;
- vẫn không chứng minh được hoặc không giải trình: cơ quan thuế gửi Thông báo ngừng sử dụng hóa đơn Mẫu 01/TB-NSD.
Người nộp thuế được tiếp tục dùng hóa đơn khi cơ quan thuế kiểm tra và xác định không còn thuộc diện rủi ro cao, hoặc các trường hợp khác tại khoản 3 Điều 8.
Đổi chữ ký số là thay đổi thông tin đăng ký hóa đơn điện tử: nộp Mẫu 01/ĐKTĐ-HĐĐT, đi theo trình tự như đăng ký mới (điểm a khoản 4 Điều 6). Tờ khai thuộc diện rủi ro thì cơ quan thuế gửi thông báo Mẫu 01/TB-BSTT-NNT hoặc xác minh địa chỉ; người nộp thuế giải trình, bổ sung trong 03 ngày làm việc. Giải trình được chấp nhận thì tờ khai được chấp nhận; không giải trình được thì thông báo không chấp nhận có ghi lý do (điểm c, điểm d khoản 2 Điều 6).
Ví dụ (số tự dựng): Công ty A đổi chữ ký số, nộp Mẫu 01/ĐKTĐ-HĐĐT ngày thứ Hai và nhận thông báo yêu cầu giải trình vì trụ sở chưa có địa chỉ cụ thể. Công ty A gửi hợp đồng thuê và giấy tờ địa chỉ trong 03 ngày làm việc.
Nếu doanh nghiệp muốn tự thôi dùng một hình thức hóa đơn, ví dụ khi đổi nhà cung cấp, nên hỏi cơ quan thuế quản lý thủ tục áp dụng trước khi nộp hồ sơ.
Hộp căn cứ pháp lý
- Thông tư số 91/2026/TT-BTC Điều 8 — đọc đủ các trường hợp trên văn bản gốc; rủi ro cao: điểm l khoản 1, điểm d khoản 2, khoản 3 Điều 8; Điều 7; điểm c, điểm d khoản 2 và điểm a khoản 4 Điều 6.
- Nghị định số 254/2026/NĐ-CP khoản 2 Điều 6: dùng hóa đơn theo từng lần phát sinh trong thời gian giải trình.
- Nghị định số 296: tạm ngừng đăng ký kinh doanh — bài Tạm ngừng kinh doanh theo Nghị định 296.
- Giải thể: Giải thể doanh nghiệp: danh mục kiểm tra thuế, mã số thuế, hóa đơn điện tử.
Hộp lưu ý
- Không tắt phần mềm rồi coi như đã ngừng hóa đơn với cơ quan thuế.
Danh mục kiểm tra / việc tiếp
- [ ] Tách ba cửa: ĐKKD, thuế, hóa đơn.
- [ ] Đọc Điều 8 trên PDF cho đúng trường hợp.
- [ ] Rà hóa đơn còn mở trước khi ngừng.
- [ ] Nhận thông báo rủi ro cao: giải trình, bổ sung trong 03 ngày làm việc.
Việc đọc tiếp
- Tạm ngừng kinh doanh theo Nghị định 296
- Giải thể doanh nghiệp: danh mục kiểm tra thuế, mã số thuế, hóa đơn điện tử
