
MST hoặc người phụ thuộc trùng CCCD: tách eTax và hóa đơn đầu vào
Bốn câu hay dính một cụm: eTax báo trùng giấy tờ khi đăng ký người phụ thuộc; người phụ thuộc có nhiều MST; nhà cung cấp hộ còn xuất MST cũ; tra cứu MST chờ cập nhật định danh. Đừng gộp một chỗ.
Pinance: phát hành + quản lý hóa đơn điện tử. Pinvoice: module xuất, ký, gửi. Không thay cơ quan thuế. Không kê khai hộ.
Lượt đồ xử lý
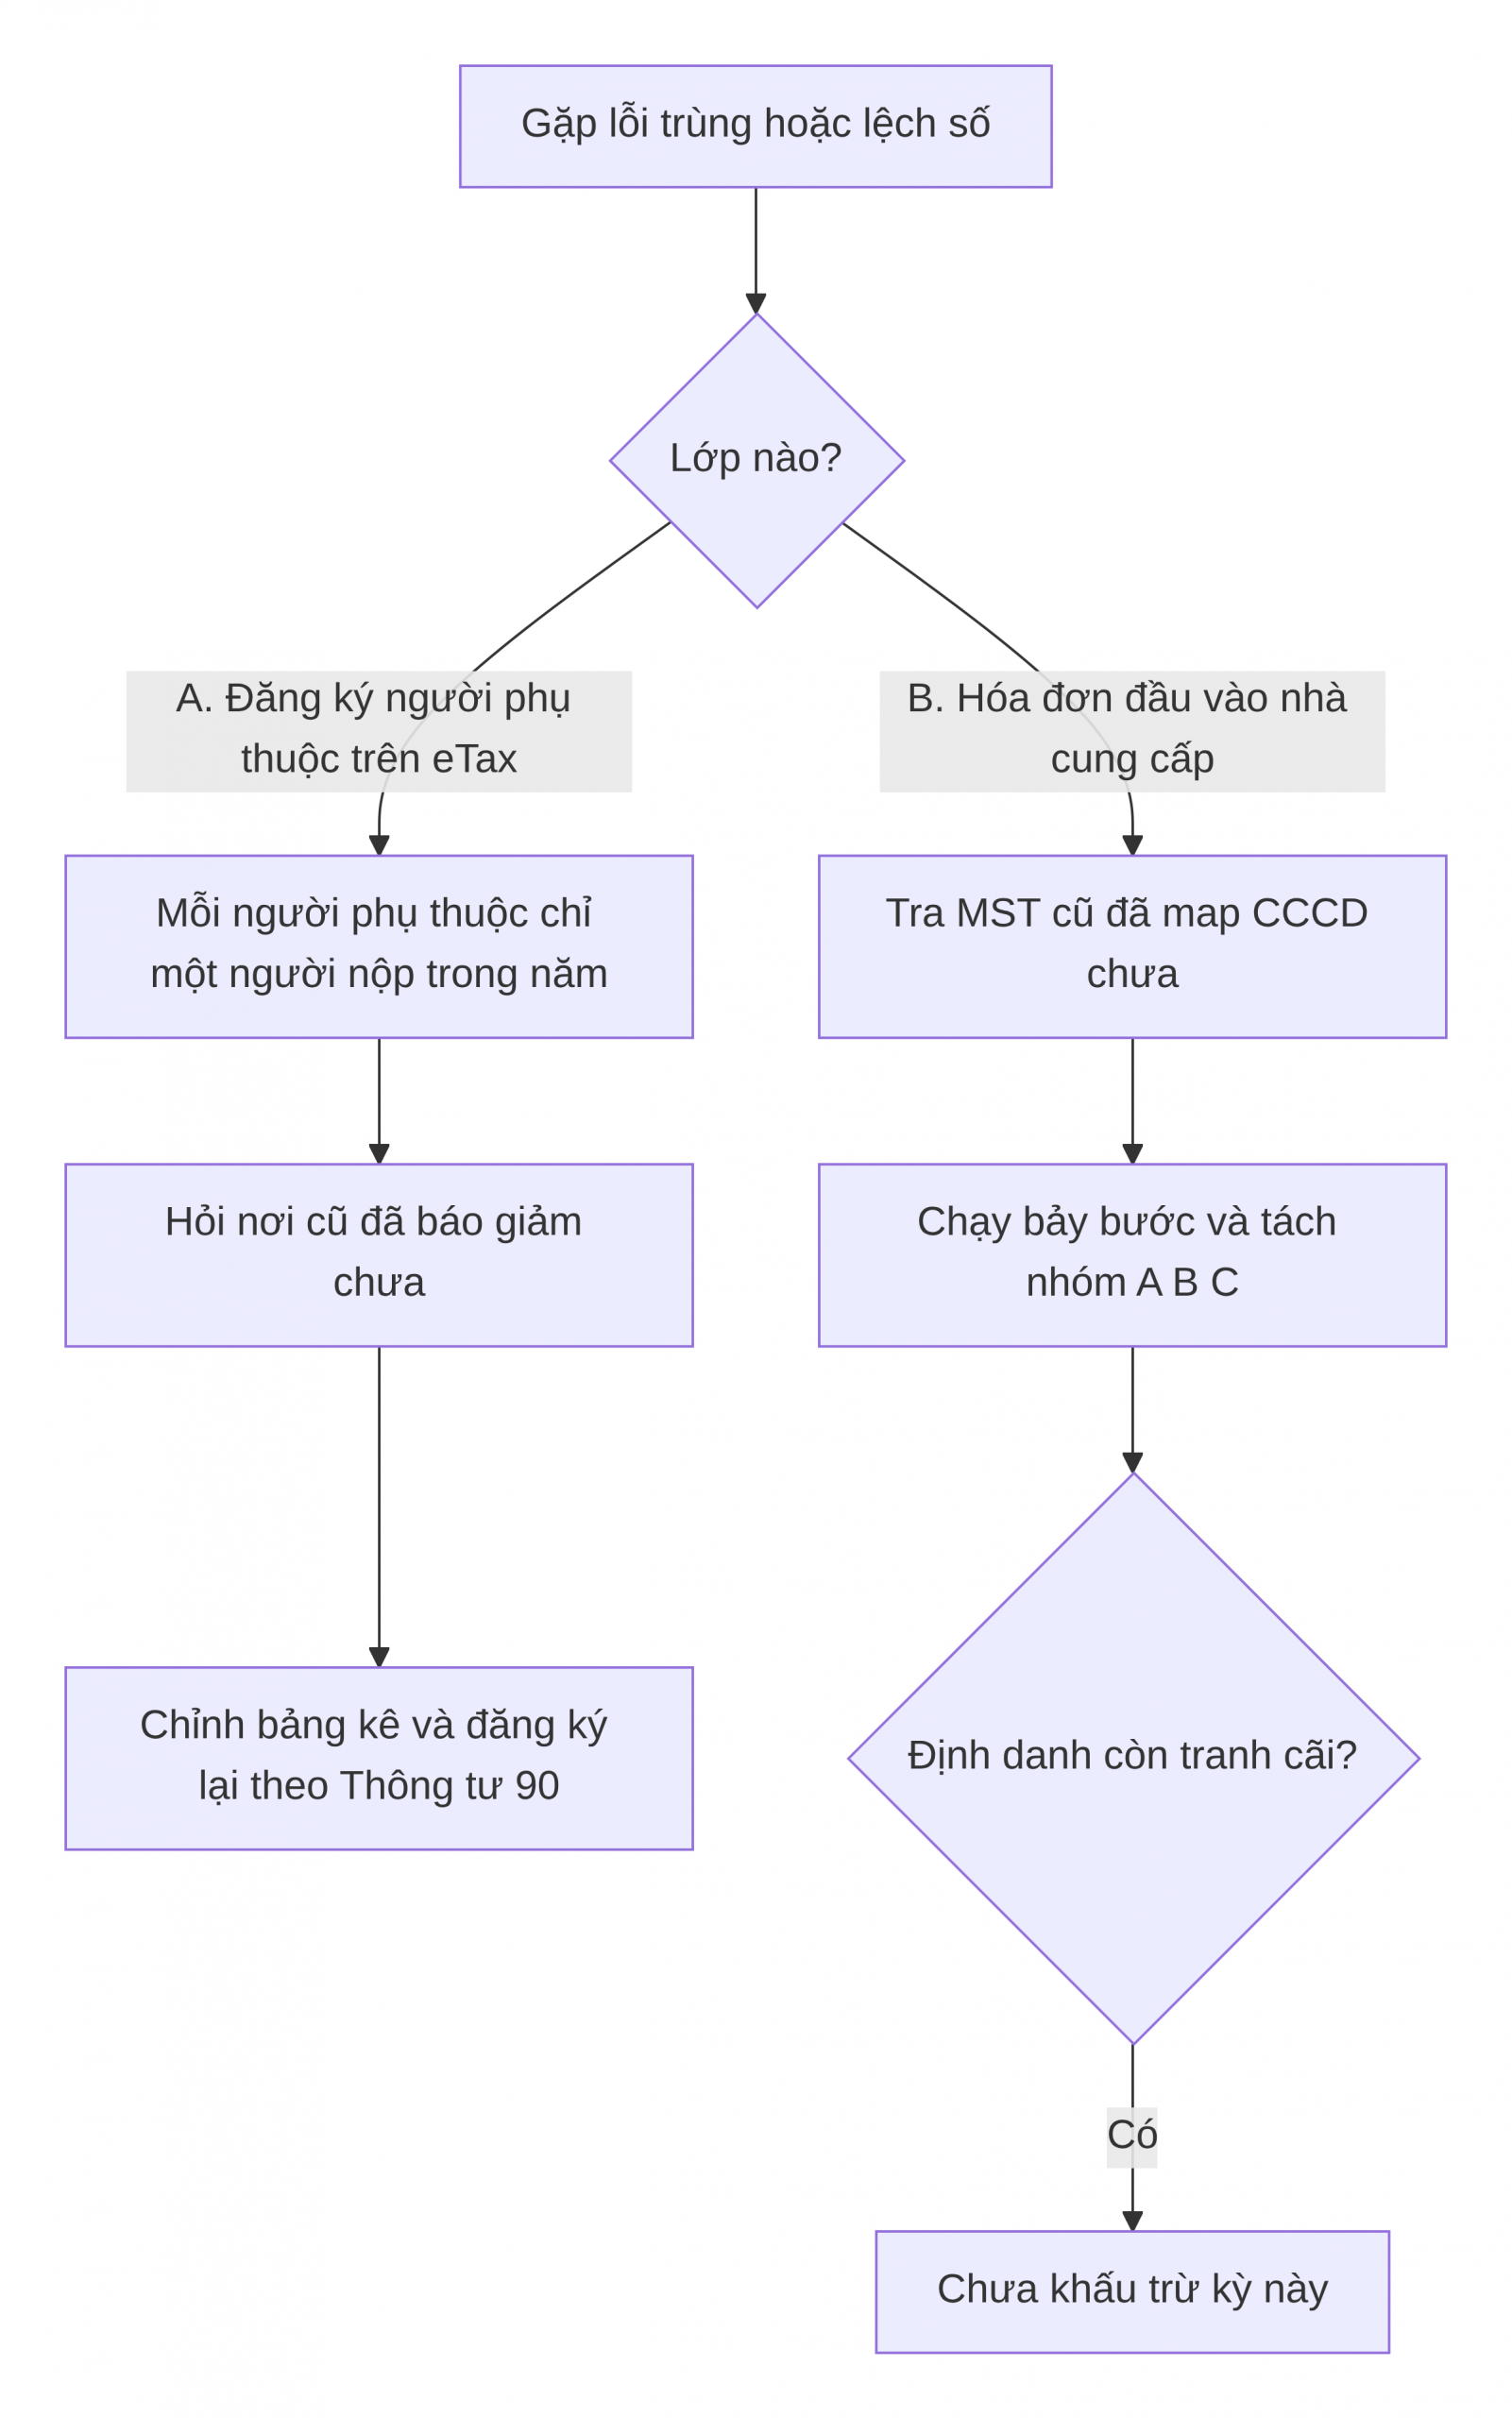
ASCII: Lỗi trùng số → lớp nào? Người phụ thuộc = mỗi người một người nộp, nơi cũ báo giảm, đăng ký lại Thông tư 90. Hóa đơn đầu vào = tra đồng bộ CCCD + bảy bước.
Lớp A — người phụ thuộc trên eTax
Luật TNCN 109/2025 và Nghị định 253/2026: mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế trong năm.
Mức giảm trừ gia cảnh kỳ 2026 theo Nghị quyết 110/2025/UBTVQH15 (đối chiếu PDF): người nộp 15,5 triệu đồng một tháng; mỗi người phụ thuộc 6,2 triệu đồng một tháng. Đừng dùng mức cũ.
Hay gặp: hai người nộp cùng đăng ký một người phụ thuộc; nơi cũ chưa báo giảm; căn cước chưa khớp. Đăng ký lại đúng số định danh theo Thông tư 90/2026 — mẫu 20-ĐKT. Không dùng Thông tư 86 cho thủ tục hiện hành.
Lớp B — hóa đơn đầu vào
Luật 108 Điều 11: MST cá nhân, hộ là số định danh. Nhà cung cấp hộ còn xuất MST cũ: xem case F1, tách nhóm, chưa khấu trừ nhóm tranh cãi.
Hộp căn cứ pháp lý
- Luật 109/2025/QH15 · Nghị định 253/2026 · Nghị quyết 110/2025/UBTVQH15.
- Thông tư 90/2026 — mẫu 20-ĐKT, thay Thông tư 86 cho thủ tục mới.
- Thông tư 87/2026 Điều 3.1 — ngưỡng thu nhập người phụ thuộc 3 triệu đồng, áp kỳ 2026.
- Luật 108/2025 Điều 11.
Đối chiếu văn bản gốc trước khi chốt lên web.
Checklist
- [ ] Tách lớp eTax và lớp hóa đơn đầu vào.
- [ ] Người phụ thuộc: hỏi nơi cũ đã báo giảm chưa.
- [ ] Đăng ký lại theo Thông tư 90.
- [ ] Hóa đơn: bảy bước + nhãn rủi ro thủ công.
Việc tiếp theo
Case nhà cung cấp MST cũ: case-ncc-hkd-xuat-hoa-don-mst-cu-sau-dong-bo-cccd.
Hub: pinance.vn/blog

Pingback: DN mới chưa đăng ký HĐĐT đã có hóa đơn đầu vào: checklist onboarding trước khi khấu trừ - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Đang đi làm ăn lương vẫn đăng ký HKD được không khi MST đã là số CCCD? - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Chứng từ chi lương và thử việc: thời điểm ghi nhận - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Chứng từ khấu trừ thuế TNCN điện tử: khi nào lập và giao cho người lao động - PINANCE | Phần mềm quản lý hóa đơn miễn phí