
Chứng từ khấu trừ thuế TNCN điện tử: khi nào lập và giao cho người lao động
Kế toán tổ chức trả lương cần tách ngày khấu trừ, ngày lập chứng từ năm và ngày giao cho người lao động. Bài này là danh mục kiểm tra từ 01/07/2026 theo Nghị định số 254/2026/NĐ-CP.
Kế toán hay gộp ba việc thành một: trừ thuế trên bảng lương, in chứng từ cho từng người, rồi nộp file “cho có”. Từ 01/07/2026, thời điểm lập chứng từ khấu trừ thuế thu nhập cá nhân (TNCN) điện tử đi theo Điều 24 Nghị định số 254/2026/NĐ-CP. Không lấy thói quen giai đoạn trước làm mặc định cho kỳ mới.
Pinance giúp phát hành và quản lý hóa đơn điện tử. Chứng từ khấu trừ thuế TNCN do tổ chức trả thu nhập lập, ký số và giao cho người lao động. Hóa đơn điện tử của phí dịch vụ tính lương, nếu đơn vị thuê ngoài, là hóa đơn phí dịch vụ — không phải hóa đơn tiền lương.
Sơ đồ xử lý
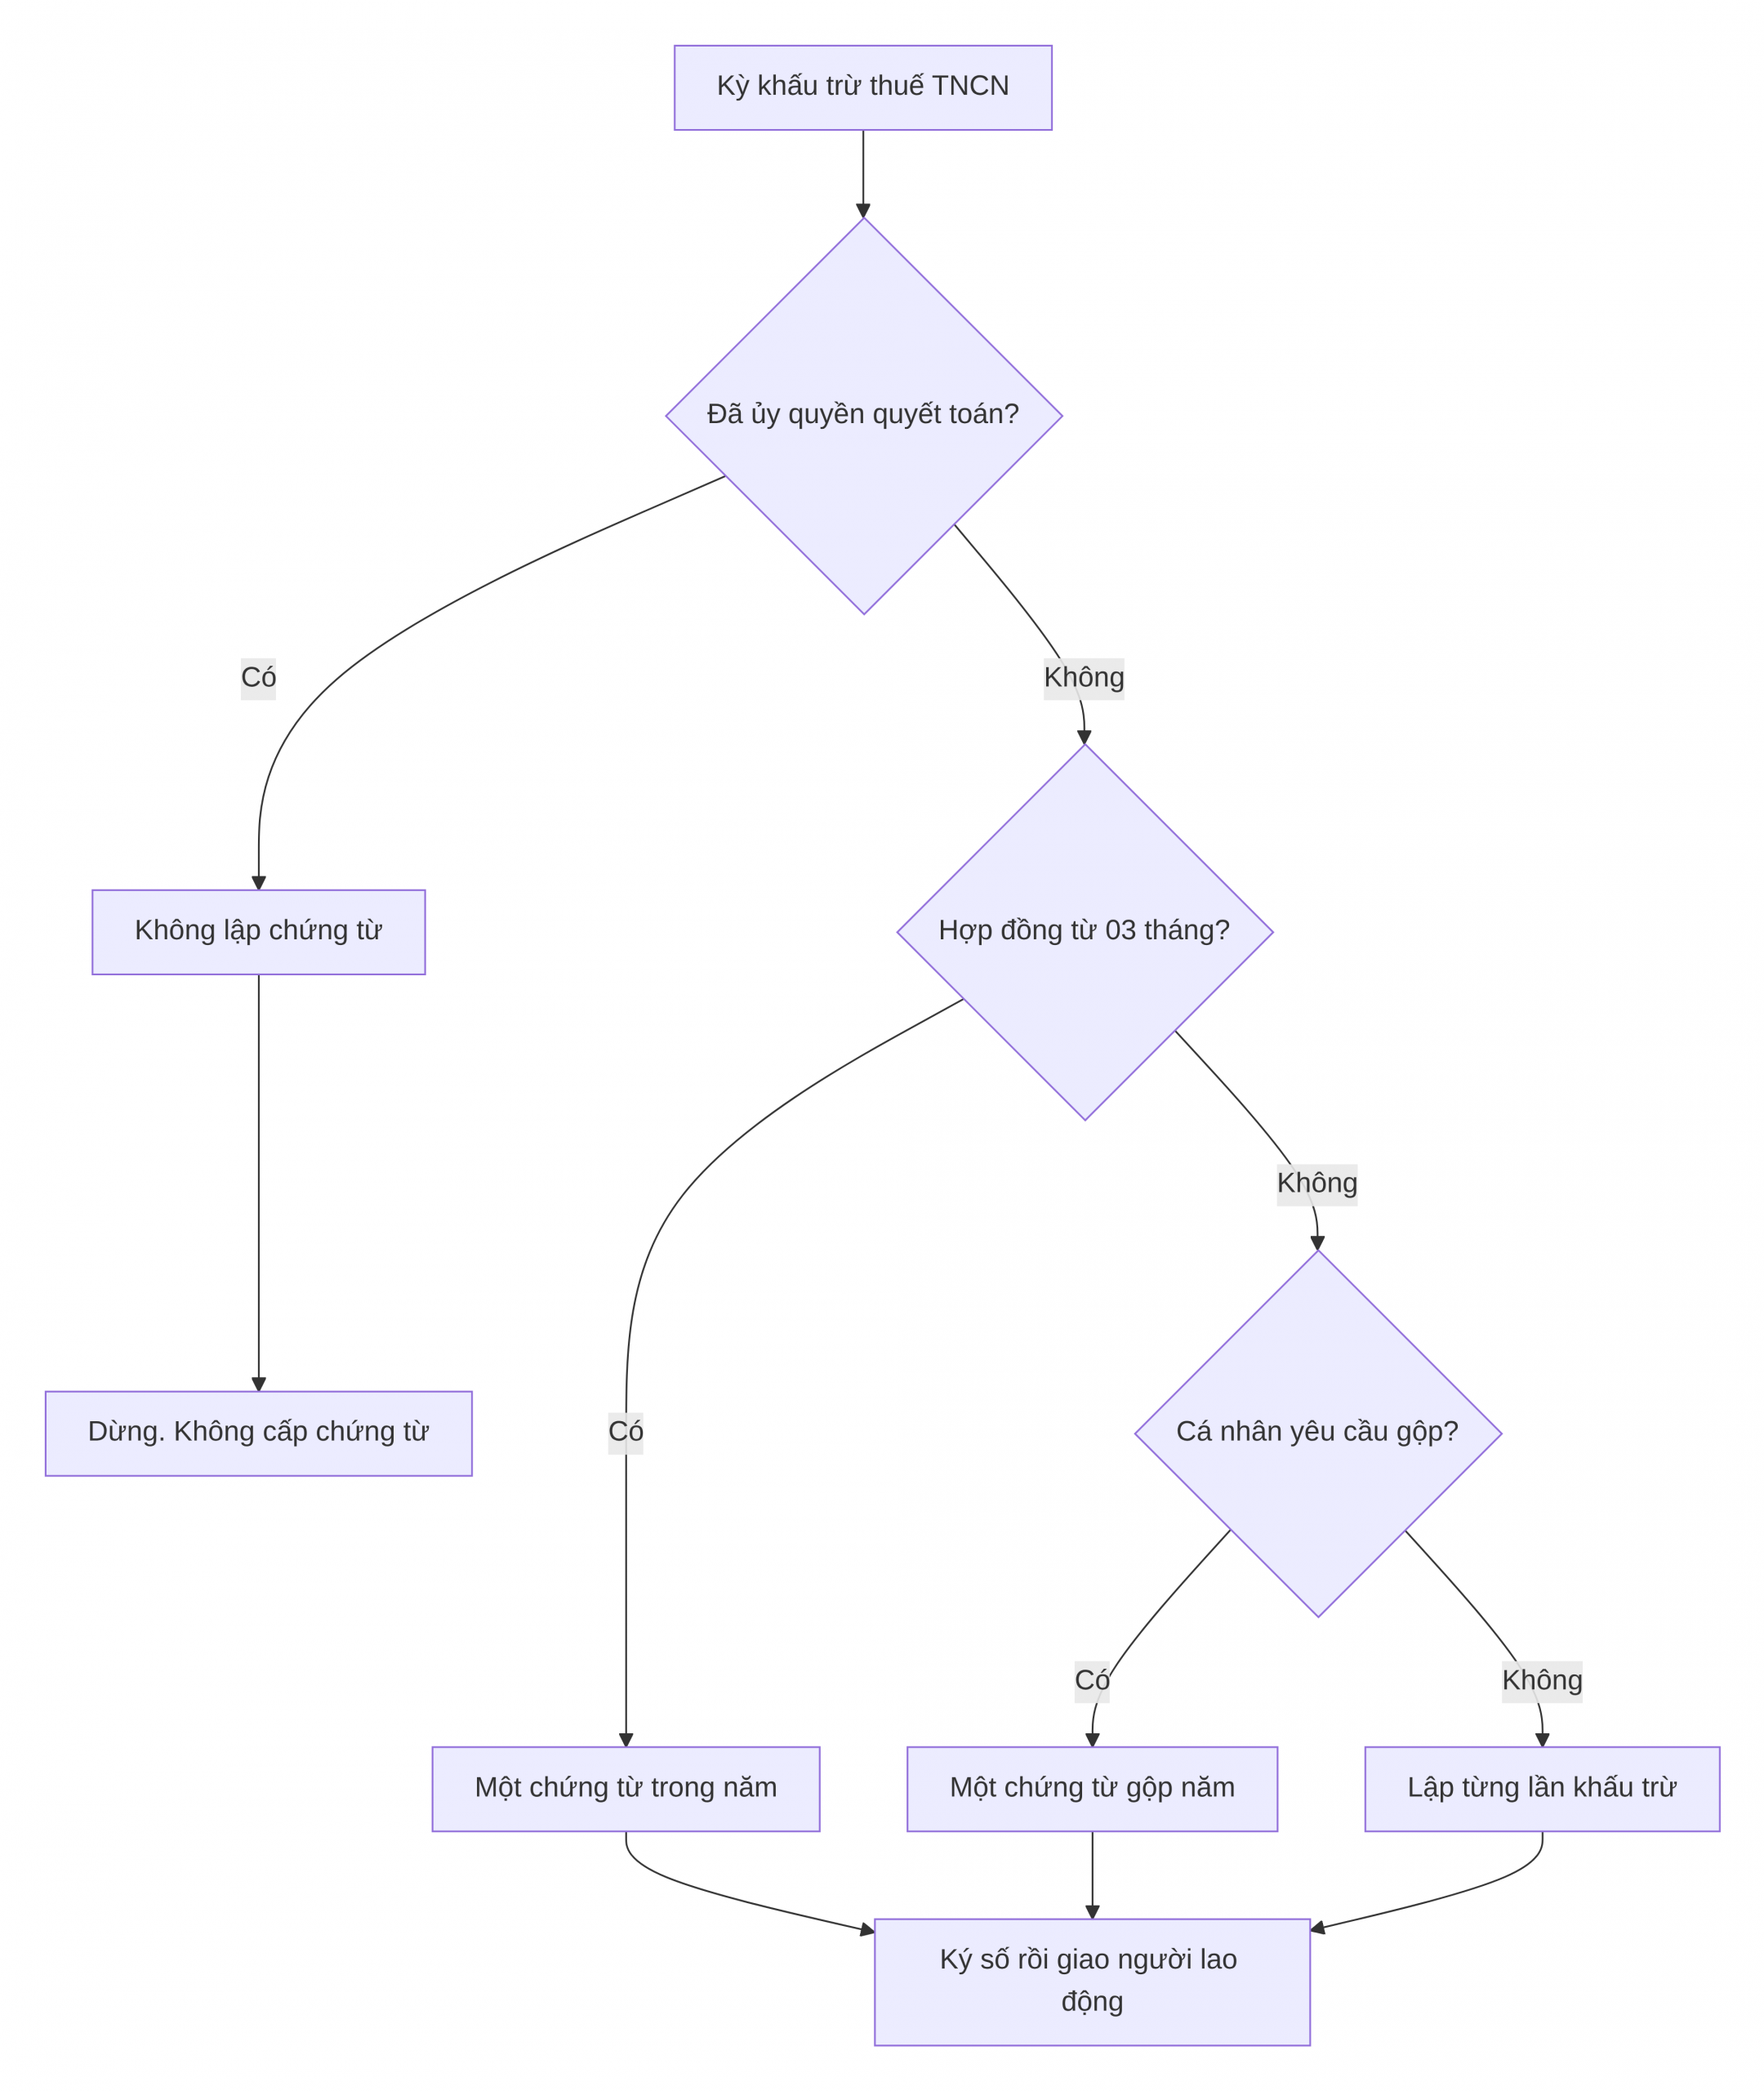
Tóm tắt các bước: Kỳ khấu trừ → đã ủy quyền quyết toán? Có = không lập, dừng. Không = hợp đồng từ 03 tháng? Có = một chứng từ trong năm. Không = cá nhân yêu cầu gộp? Có = một chứng từ gộp. Không = lập từng lần. Nhánh lập thì ký số rồi giao.
Ba việc dễ lẫn
Làm theo thứ tự này, trước khi mở phần mềm ký chứng từ.
- Khấu trừ. Khi trả tiền lương, tiền công, tổ chức trả thu nhập tính và giữ lại số thuế thuộc kỳ đó. Việc này không tự thành chứng từ đã lập.
- Lập chứng từ. Chỉ lập khi người lao động không thuộc trường hợp miễn lập. Số lần lập phụ thuộc loại hợp đồng, không phụ thuộc số lần trả lương.
- Giao cho người lao động. Chứng từ đã lập phải giao cho người nộp thuế. Ủy quyền quyết toán thì không lập, nên không có chứng từ để giao ở bước này.
Chứng từ khấu trừ thuế TNCN là chứng từ trong quản lý thuế (điểm a khoản 1 Điều 22). Đó không phải hóa đơn điện tử, cũng không phải biên lai thu thuế, phí, lệ phí.
Lập hay không lập
Đối chiếu trước từng người, không lập hàng loạt theo một nút.
| Tình huống | Việc lập | Căn cứ |
|---|---|---|
| Cá nhân ủy quyền quyết toán thuế | Không lập chứng từ khấu trừ thuế TNCN | khoản 2 Điều 24 |
| Hợp đồng lao động từ 03 tháng trở lên, chưa ủy quyền quyết toán | Chỉ lập một chứng từ trong một năm tính thuế, rồi giao chứng từ đó | khoản 3 Điều 24 |
| Không ký hợp đồng lao động, hoặc hợp đồng dưới 03 tháng | Lập mỗi lần khấu trừ; nếu cá nhân yêu cầu thì lập một chứng từ cho nhiều lần trong một năm tính thuế | khoản 3 Điều 24 |
Khoản 1 Điều 24 nêu nguyên tắc lập tại thời điểm khấu trừ và giao cho người nộp thuế. Khoản 2, khoản 3 và khoản 4 là ngoại lệ. Bảng trên là khoản 2 và khoản 3 — đúng ca tiền lương, tiền công.
Hợp đồng từ 03 tháng: nghị định không ấn một ngày dương lịch trong năm. Đơn vị chốt lịch lập và giao, lưu dấu đã giao. Không lập thêm một chứng từ mỗi tháng cho cùng người, cùng năm tính thuế.
Dưới 03 tháng hoặc không hợp đồng: mặc định là từng lần. Gộp nhiều lần chỉ khi cá nhân yêu cầu, và chỉ gộp trong một năm tính thuế. Không tự gộp hai năm.
“Năm tính thuế” là kỳ tính thuế TNCN đang áp dụng. Không lấy năm tài chính nội bộ nếu hai kỳ không trùng.
Soát nội dung trước khi giao
Với trường hợp phải lập, soát nội dung khoản 1 Điều 23 trước khi ký số. Thiếu mục thì chưa giao.
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu, ký hiệu chứng từ, số thứ tự.
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập.
- Tên, địa chỉ, số điện thoại của người nhận thu nhập; mã số thuế nếu đã có, hoặc số định danh cá nhân.
- Quốc tịch, nếu người nộp thuế không thuộc quốc tịch Việt Nam.
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc, khoản từ thiện, nhân đạo, khuyến học, số thuế đã khấu trừ.
- Ngày, tháng, năm lập chứng từ.
- Họ tên và chữ ký của người trả thu nhập. Chứng từ điện tử thì chữ ký là chữ ký số.
Về ký hiệu mẫu hiển thị: Điều 23 khoản 3 chỉ dẫn mẫu hiển thị chứng từ điện tử theo Nghị định số 347/2025/NĐ-CP và văn bản hướng dẫn. Không gọi một mã mẫu cũ là mẫu đang dùng từ 01/07/2026.
Số thuế và khoản bảo hiểm bắt buộc ghi theo số đã tính trên hồ sơ chi.
Thời điểm ký số
Thời điểm ký số trên chứng từ là lúc tổ chức, cá nhân khấu trừ dùng chữ ký số để ký. Ngày hiển thị theo ngày, tháng, năm dương lịch (khoản 5 Điều 24).
Ngày lập trên chứng từ là nội dung riêng (điểm e khoản 1 Điều 23). Nghị định không bắt ngày ký số trùng ngày lập. Khi hai mốc khác nhau, lưu cả hai. Đừng lấy ngày ký số làm ngày đã khấu trừ, và đừng lấy ngày trả lương làm ngày lập nếu lịch lập năm mới là một chứng từ cho cả năm.
Ký số là việc của tổ chức, cá nhân khấu trừ.
Giai đoạn trước ngày 01/07/2026
Hồ sơ lập trước ngày 01/07/2026 đối chiếu Nghị định số 70/2025/NĐ-CP, khi nghị định đó còn đang áp dụng. Từ ngày 01/07/2026, Nghị định số 70 hết hiệu lực theo điểm c khoản 2 Điều 43 Nghị định số 254/2026/NĐ-CP. Nghị định số 254 có hiệu lực từ ngày 01/07/2026 (khoản 1 Điều 43).
Đừng mang tên mẫu hay mốc lập của giai đoạn cũ sang kỳ từ 01/07/2026.
Trước khi lập: khấu trừ 10% hay theo biểu lũy tiến
Từ 01/07/2026, tổ chức trả tiền công, thù lao cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 03 tháng, mỗi lần chi từ 05 triệu đồng trở lên, khấu trừ 10% trên thu nhập trước khi trả. Dưới mức đó thì chỉ khấu trừ khi cá nhân yêu cầu. Nơi ký hợp đồng lao động từ 03 tháng trở lên khấu trừ theo biểu lũy tiến, kể cả khi cá nhân ký hợp đồng từ 03 tháng trở lên tại nhiều nơi (khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP).
Khoán việc, chuyển khoản 9 triệu đồng: thu nhập ghi 10 triệu hay 9 triệu? Tùy hợp đồng. Hợp đồng ghi 10 triệu đồng chưa trừ thuế, tổ chức giữ lại 1 triệu đồng và chuyển 9 triệu đồng: thu nhập 10 triệu đồng, thuế 1 triệu đồng. Hợp đồng ghi 9 triệu đồng chưa trừ thuế: thu nhập 9 triệu đồng, thuế 900 nghìn đồng, thực chuyển 8,1 triệu đồng.
Hợp đồng thỏa thuận 9 triệu đồng là số thực nhận thì phải quy ra thu nhập trước thuế. Nghị định có cách quy đổi thu nhập không bao gồm thuế cho tiền lương, tiền công nói chung (khoản 4 Điều 46), nhưng chưa nói rõ công thức riêng cho mức khấu trừ 10%. Phép tính 9 triệu đồng chia 90% chỉ là cách đọc số học, nên hỏi cơ quan thuế quản lý bằng văn bản trước khi áp.
Thử việc ở hai công ty cùng lúc. Mỗi nơi khấu trừ theo loại hợp đồng của nơi đó, như đoạn trên. Giảm trừ cho bản thân chỉ tính tại một nơi trả thu nhập ở cùng một thời điểm (điểm a khoản 1 Điều 48). Cuối năm, cá nhân chỉ ủy quyền quyết toán cho tổ chức trả thu nhập khi có một nguồn từ hợp đồng từ 03 tháng trở lên tại một nơi và đang làm ở đó, hoặc có thêm thu nhập nơi khác bình quân tháng không quá 15 triệu đồng đã khấu trừ 10%; ngoài các trường hợp này thì tự quyết toán (Điều 51).
Chưa rõ loại hợp đồng ở từng nơi, hoặc sau thử việc có ký hợp đồng chính thức hay không, thì chưa chốt được nhánh nào. Đối chiếu hợp đồng từng nơi trước khi khấu trừ và lập chứng từ.
Hộp lưu ý
Không lập chứng từ khấu trừ khi cá nhân đã ủy quyền quyết toán. Không lập mỗi tháng cho hợp đồng từ 03 tháng.
Khoản 4 Điều 24 là nhóm thu nhập khác, không phải ca lương hợp đồng: chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, bản quyền, nhượng quyền thương mại, trúng thưởng, thừa kế, quà tặng — nếu đã khấu trừ, nộp thuế tại nguồn thì không lập chứng từ khấu trừ.
Thiếu căn cứ để biết người lao động đã ủy quyền hay chưa thì dừng. Hỏi lại hồ sơ ủy quyền. Đừng cấp chứng từ cho có, và đừng từ chối giao khi luật vẫn yêu cầu lập một chứng từ trong năm.
Danh mục kiểm tra trước khi giao
- Người này đã ủy quyền quyết toán chưa? Có thì không lập.
- Hợp đồng lao động từ 03 tháng trở lên chưa? Có thì đếm: năm tính thuế này đã có một chứng từ chưa.
- Không hợp đồng hoặc dưới 03 tháng: lập từng lần, trừ khi cá nhân yêu cầu gộp trong năm.
- Nội dung đủ khoản 1 Điều 23, kể cả thời điểm trả thu nhập và số thuế đã khấu trừ.
- Chữ ký trên chứng từ điện tử là chữ ký số. Lưu thời điểm ký số theo khoản 5 Điều 24.
- Đã giao cho người nộp thuế, hoặc đã ghi lý do không lập.
- Nếu thuê đơn vị tính lương: nhận hóa đơn điện tử của phí dịch vụ. Không thay chứng từ khấu trừ bằng hóa đơn đó.
Việc tiếp theo
Rà danh sách người lao động kỳ này theo bảng trên, rồi mới ký số. Chứng từ chi lương và thử việc — hợp đồng, bảng kê, ủy nhiệm chi — xem bài riêng: Chứng từ chi lương và thử việc: thời điểm ghi nhận.
Chủ hộ kinh doanh xem bài riêng về bảo hiểm xã hội của chủ hộ, không dùng bài này cho lộ trình đó: Chủ hộ kinh doanh và bảo hiểm xã hội bắt buộc. Giảm trừ người phụ thuộc và mã số thuế xem bài riêng: Mã số thuế người phụ thuộc trùng căn cước công dân.
Pinance giúp phát hành và quản lý hóa đơn điện tử, kể cả hóa đơn phí dịch vụ tính lương nếu đơn vị xuất hóa đơn đó. Chứng từ khấu trừ, tờ khai thuế và bảo hiểm xã hội do tổ chức trả thu nhập hoặc kế toán thực hiện.
Bài tổng hợp: pinance.vn/blog

Pingback: Chứng từ chi lương và thử việc: thời điểm ghi nhận - PINANCE | Phần mềm hóa đơn điện tử