
Chứng từ chi lương và thử việc: thời điểm ghi nhận
Bài giúp kế toán gom bộ chứng từ khi chi lương và thử việc, rồi tách kỳ trả lương khỏi thời điểm ghi nhận chi phí và thời điểm tính thuế thu nhập cá nhân.
Chi lương không xong khi file bảng lương đã “chốt”. Người sử dụng lao động trả đủ, đúng hạn, và mỗi lần trả phải có bảng kê. Ngày trả lương trên bảng kê không tự thành ngày ghi sổ, và cũng không tự thành ngày tính thuế thu nhập cá nhân (TNCN).
Pinance phát hành và quản lý hóa đơn điện tử. Pinance không có module lương, không chấm công, không lập chứng từ khấu trừ thuế TNCN, không nộp bảo hiểm xã hội. Bảng lương không phải hóa đơn. Hóa đơn chỉ phát sinh cho phí dịch vụ, nếu đơn vị thuê ngoài tính lương.
Lượt đồ xử lý
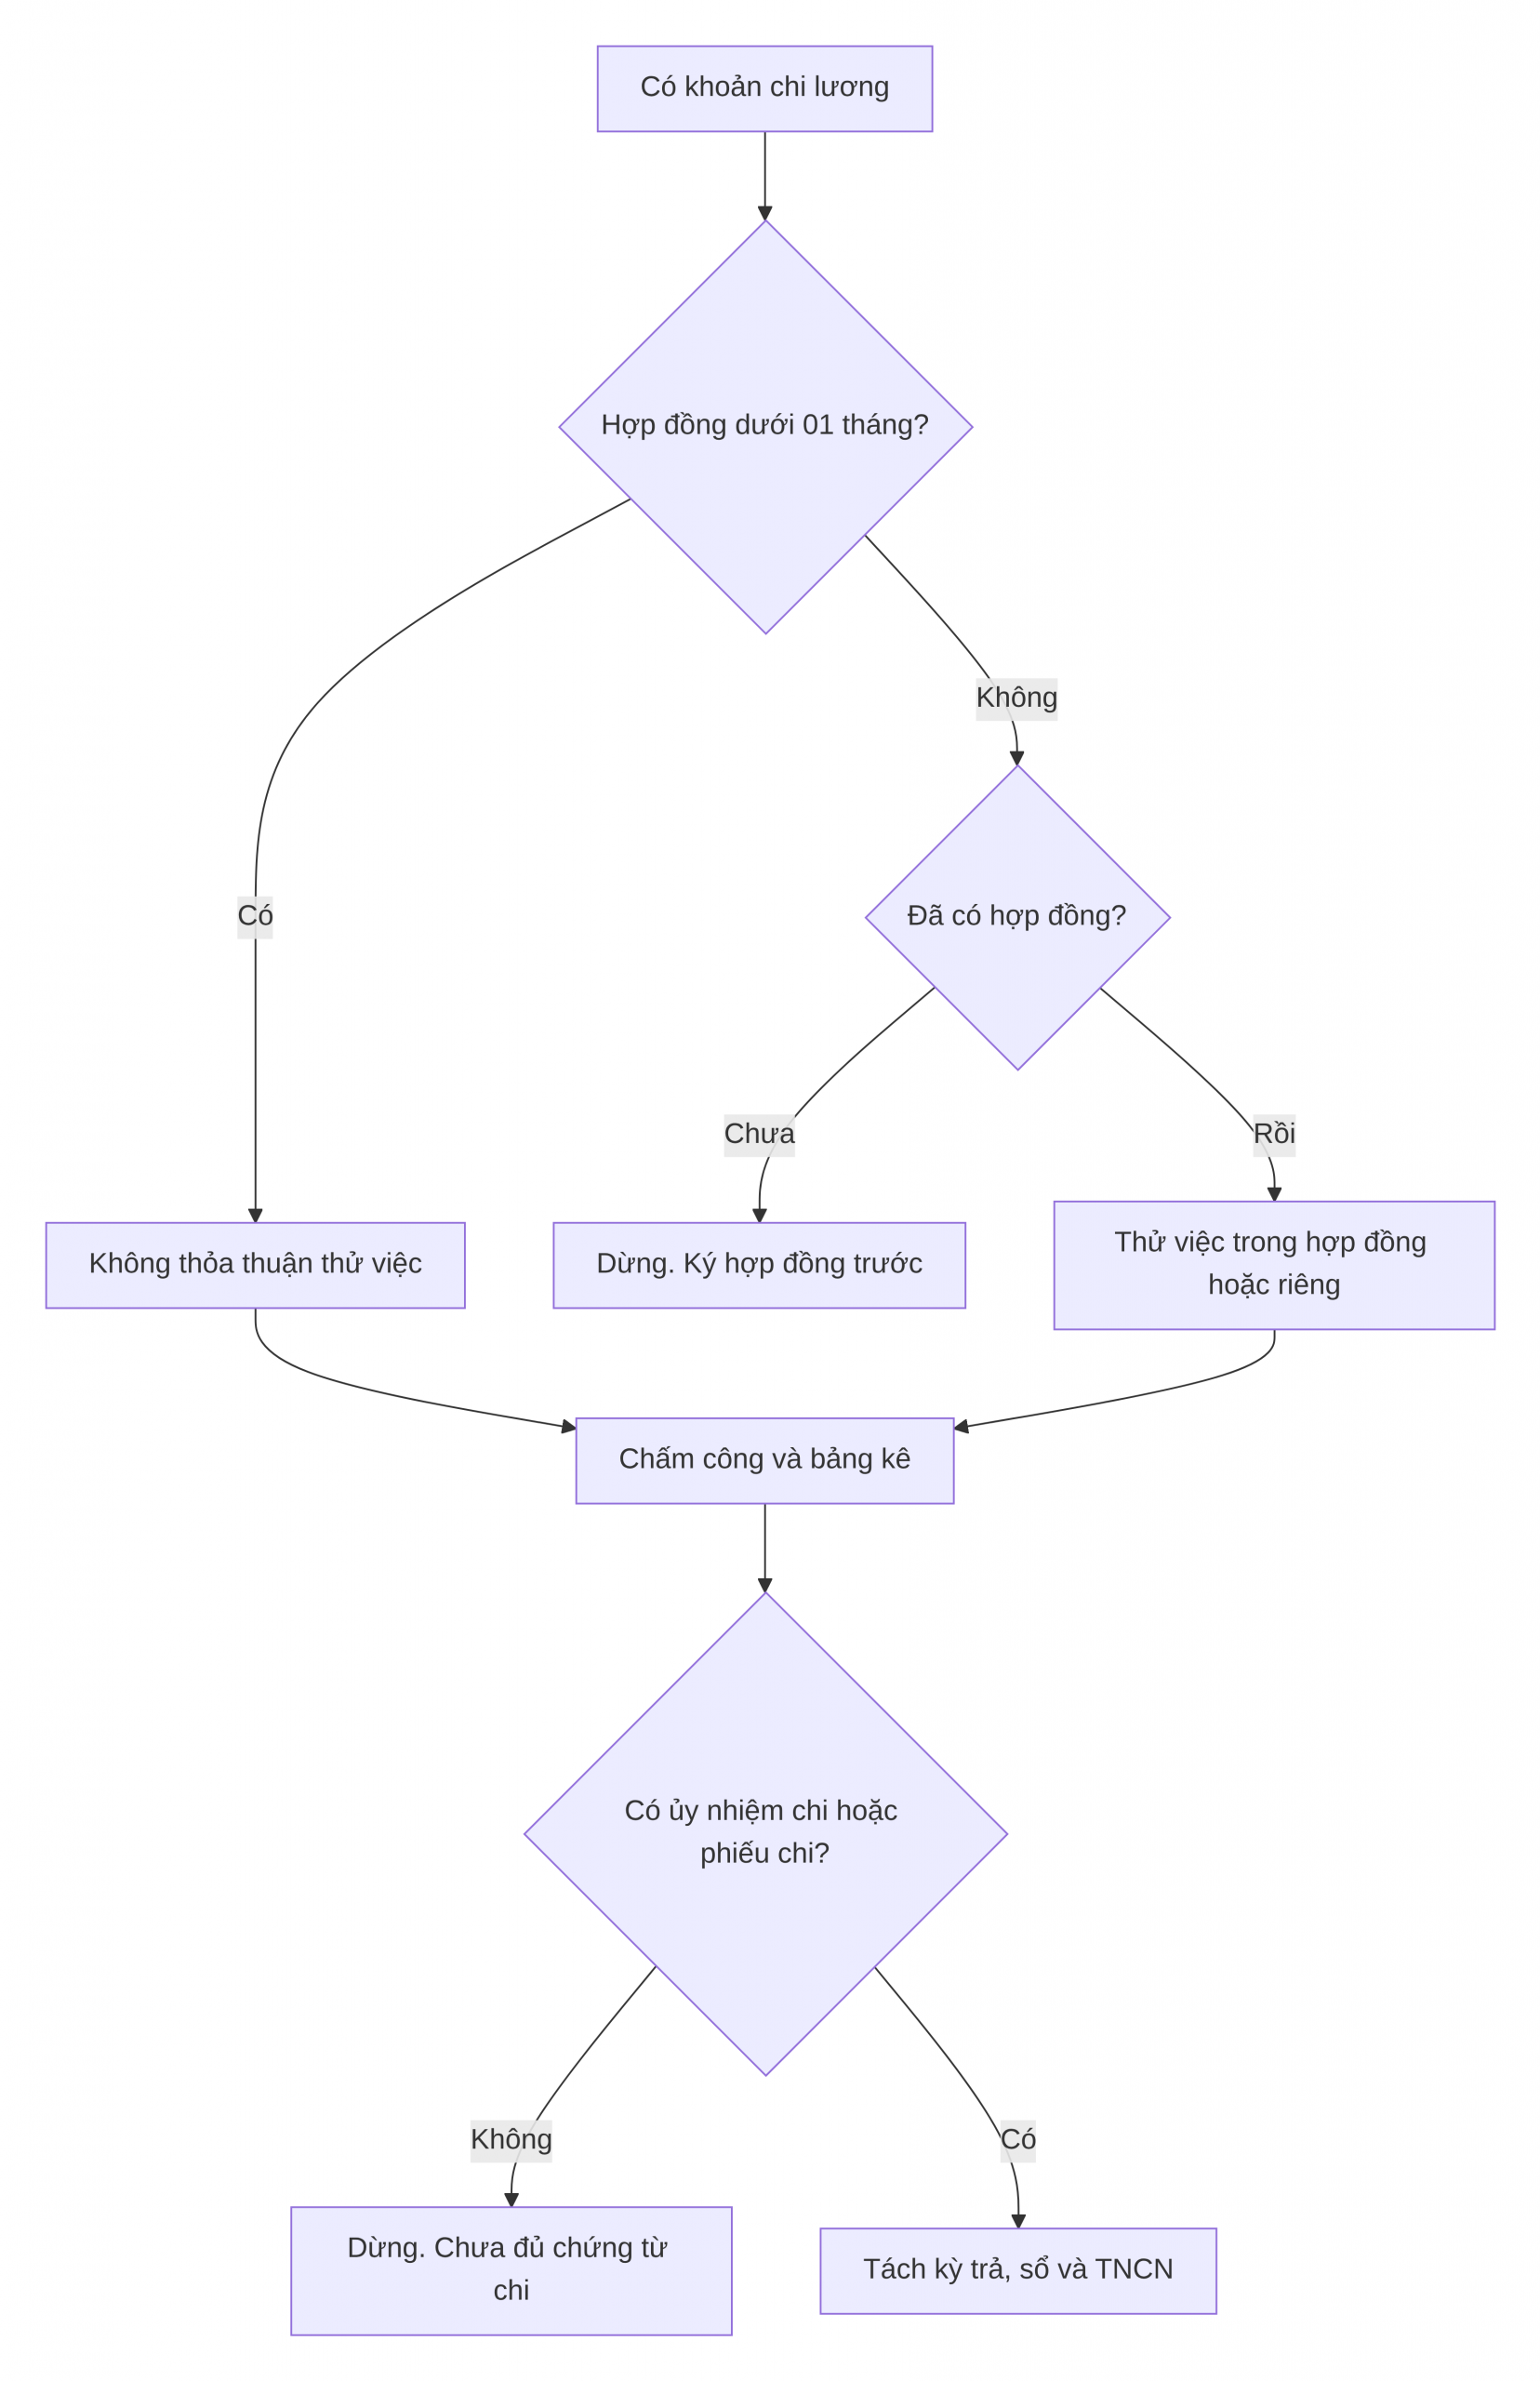
ASCII: Có khoản chi → hợp đồng dưới 01 tháng? Có = không thử việc, rồi chấm công và bảng kê. Không = đã có hợp đồng? Chưa = dừng. Rồi = thử việc trong hợp đồng hoặc hợp đồng riêng, rồi bảng kê. Có ủy nhiệm chi hoặc phiếu chi chưa? Không = dừng. Có = tách ba mốc: kỳ trả, ghi sổ, TNCN.
Hợp đồng trước khi chi
Trước khi nhận người vào làm, người sử dụng lao động giao kết hợp đồng lao động (Điều 13 khoản 2 Bộ luật Lao động số 45/2019/QH14).
Hợp đồng lao động phải bằng văn bản, làm thành hai bản, mỗi bên giữ một bản. Giao kết qua phương tiện điện tử, dưới hình thức thông điệp dữ liệu theo pháp luật giao dịch điện tử, có giá trị như hợp đồng bằng văn bản (Điều 14 khoản 1).
Lời nói chỉ với hợp đồng có thời hạn dưới 01 tháng, trừ các trường hợp khoản 2 Điều 14 dẫn chiếu. Hợp đồng từ 01 tháng trở lên thì chưa có văn bản hoặc thông điệp điện tử là chưa đủ căn cứ chi. Dừng, ký hợp đồng, rồi mới trả lương theo hợp đồng đó.
Thử việc ghi trong hợp đồng lao động, hoặc giao kết bằng hợp đồng thử việc riêng (Điều 24 khoản 1). Không áp dụng thử việc với người giao kết hợp đồng lao động có thời hạn dưới 01 tháng (Điều 24 khoản 3).
Thời gian thử việc thỏa thuận theo tính chất công việc, chỉ một lần cho một công việc, và không quá mức Điều 25: 180 ngày với người quản lý doanh nghiệp theo luật dẫn ở điều này; 60 ngày với chức danh cần trình độ từ cao đẳng trở lên; 30 ngày với trung cấp, công nhân kỹ thuật, nhân viên nghiệp vụ; 06 ngày làm việc với công việc khác.
Tiền lương trong thời gian thử việc do hai bên thỏa thuận nhưng ít nhất bằng 85% mức lương của công việc đó (Điều 26). Ghi mức đã thỏa thuận trên hợp đồng và trên bảng kê. Không lấy 85% làm mức mặc định nếu thỏa thuận cao hơn.
Hết thử việc, người sử dụng lao động thông báo kết quả (Điều 27 khoản 1). Thử việc ghi trong hợp đồng lao động và đạt yêu cầu thì tiếp tục hợp đồng đó. Đang ở hợp đồng thử việc riêng và đạt yêu cầu thì giao kết hợp đồng lao động trước khi chi lương sau thử việc. Không đạt thì chấm dứt hợp đồng đã giao kết hoặc hợp đồng thử việc. Lưu thông báo kết quả cùng bộ chứng từ chi.
Bài này không kết luận thử việc có phải đóng bảo hiểm xã hội hay không. Hợp đồng thử việc và hợp đồng lao động không cùng một việc với nghĩa vụ bảo hiểm.
Bộ chứng từ mỗi lần chi
Gom đủ bốn lớp trước khi gọi là đã chi. Thiếu lớp nào thì dừng lớp đó.
- Hợp đồng lao động hoặc hợp đồng thử việc, bản người sử dụng lao động giữ. Hợp đồng điện tử thì lưu thông điệp dữ liệu, không chỉ file ảnh chụp lại.
- Bảng chấm công hoặc chứng từ nội bộ ghi ngày công, giờ công đã dùng để tính tiền. Đây là căn cứ tính, không phải hóa đơn.
- Bảng kê trả lương mỗi lần trả. Điều 95 khoản 3 bắt buộc thông báo bảng kê, ghi rõ tiền lương, tiền lương làm thêm giờ, tiền lương làm việc vào ban đêm, nội dung và số tiền bị khấu trừ nếu có. File gọi là “bảng lương” vẫn là bảng kê. Không phát hành hóa đơn cho khoản lương này.
- Ủy nhiệm chi khi trả qua tài khoản, hoặc phiếu chi khi trả tiền mặt. Hình thức trả theo thời gian, sản phẩm hoặc khoán; trả bằng tiền mặt hoặc qua tài khoản cá nhân của người lao động (Điều 96). Trả qua tài khoản thì người sử dụng lao động trả phí mở tài khoản và chuyển tiền lương.
Tiền lương gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác (Điều 90 khoản 1). Mức trên bảng kê phải khớp mức đã ghi trên hợp đồng, kể cả mức thử việc đã thỏa thuận.
Người sử dụng lao động trả lương trực tiếp, đầy đủ, đúng hạn (Điều 94 khoản 1). Ủy nhiệm chi hoặc phiếu chi là dấu đã chi. Bảng kê không thay chứng từ tiền đã đi.
Ba mốc không trùng nhau
Đừng lấy một ngày làm cả ba việc.
Kỳ trả lương. Người hưởng lương tháng được trả một tháng một lần hoặc nửa tháng một lần. Thời điểm trả do hai bên thỏa thuận và phải ấn định vào một thời điểm có tính chu kỳ (Điều 97 khoản 2). Người hưởng lương theo giờ, ngày, tuần được trả sau kỳ làm hoặc trả gộp, nhưng không quá 15 ngày một lần gộp (Điều 97 khoản 1). Ngày chu kỳ đó là ngày phải trả. Không lấy ngày chốt công nội bộ thay ngày thỏa thuận, nếu hợp đồng đã ấn ngày khác.
Thời điểm ghi nhận kế toán. Ngày trả lương không tự là ngày ghi chi phí. Thời điểm ghi sổ phụ thuộc chế độ kế toán đơn vị đang áp dụng. Bài này không chốt số hiệu tài khoản và không thay thông tư chế độ kế toán. Đối chiếu chứng từ gốc — hợp đồng, chấm công, bảng kê, ủy nhiệm chi hoặc phiếu chi — với kỳ sổ, rồi ghi theo chuẩn mực đơn vị đang dùng. Thiếu một lớp chứng từ thì chưa đủ căn cứ để ghi chi.
Thời điểm tính thuế TNCN. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là lúc tổ chức, cá nhân trả thu nhập cho người nộp thuế, hoặc lúc người nộp thuế nhận được thu nhập (khoản 3 Điều 8 Luật Thuế thu nhập cá nhân số 109/2025/QH15). Ngày trả và ngày nhận có thể khác nhau. Không mặc định ngày cuối tháng bảng lương, và không mặc định ngày ký số chứng từ khấu trừ. Các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 (khoản 2 Điều 29 Luật này). Luật này có hiệu lực từ 01/07/2026, trừ trường hợp khoản 2 Điều 29.
Chứng từ khấu trừ điện tử lập khi nào là việc khác, xem bài Chứng từ khấu trừ thuế TNCN điện tử: khi nào lập và giao cho người lao động. Bài này không viết lại bảng lập hay không lập.
Thưởng không có mức mặc định
Thưởng là tiền, tài sản hoặc hình thức khác, căn cứ kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc (Điều 104 khoản 1). Quy chế thưởng do người sử dụng lao động quyết định và công bố tại nơi làm việc, sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở nếu nơi đó có tổ chức này (Điều 104 khoản 2).
Bộ luật không ấn định tháng lương thứ mười ba, thưởng Tết hay thưởng theo chỉ số hoàn thành. Chỉ chi khi quy chế hoặc thỏa thuận đã có. Không có quy chế thì không tự cộng một tháng lương vào bảng tháng 12.
Khi đã chi thưởng: đưa vào bảng kê hoặc chứng từ chi thưởng, kèm ủy nhiệm chi hoặc phiếu chi. Ngày chi là kỳ trả khoản đó. Thời điểm tính thuế, nếu khoản này thuộc thu nhập từ tiền lương, tiền công, vẫn là lúc trả hoặc lúc người lao động nhận (khoản 3 Điều 8 Luật số 109/2025/QH15). Bài không chốt khoản thưởng nào được miễn.
Hóa đơn phí dịch vụ không phải hóa đơn lương
Thuê đơn vị ngoài tính lương thì lấy hóa đơn điện tử của phí dịch vụ. Hóa đơn đó chứng minh phí đã mua, không thay hợp đồng lao động, bảng kê hay ủy nhiệm chi. Không xuất hóa đơn cho khoản tiền lương trả người lao động.
Pinance quản lý hóa đơn điện tử của khoản phí đó, nếu đơn vị phát hành hoặc nhận hóa đơn trên phần mềm. Pinance không tính lương hộ, không lập bảng chấm công, không lập chứng từ khấu trừ.
Hộp lưu ý
Hợp đồng dưới 01 tháng: không thỏa thuận thử việc. Hợp đồng từ 01 tháng: thiếu văn bản hoặc thông điệp điện tử thì chưa chi theo hợp đồng.
Bảng lương, bảng kê, phiếu chi không phải hóa đơn điện tử. Đừng phát hành hóa đơn để “hợp thức” quỹ lương.
Không lấy ngày trả lương làm ngày ghi sổ nếu chế độ kế toán đang dùng ghi khác. Không lấy ngày ghi sổ làm thời điểm tính thuế TNCN. Không kết luận thử việc đóng hay không đóng bảo hiểm xã hội trong bài này.
Checklist
- Đã có hợp đồng lao động bằng văn bản hoặc thông điệp điện tử, trừ hợp đồng dưới 01 tháng thuộc trường hợp được giao kết bằng lời nói?
- Có thử việc không? Dưới 01 tháng thì không. Có thì thử việc nằm trong hợp đồng lao động hoặc hợp đồng thử việc, lương thử việc ít nhất 85% mức lương công việc đó, và có thông báo kết quả khi hết hạn.
- Mỗi lần trả đã có bảng kê đủ nội dung Điều 95 khoản 3?
- Tiền đã đi: ủy nhiệm chi hoặc phiếu chi, khớp số trên bảng kê?
- Đã tách ba ngày: kỳ trả lương, ngày ghi sổ, thời điểm trả hoặc nhận để tính thuế TNCN?
- Thưởng có quy chế hoặc thỏa thuận chưa? Không có thì không ghi tháng lương thứ mười ba.
- Hóa đơn điện tử, nếu có, chỉ cho phí dịch vụ tính lương?
Việc tiếp theo
Rà một kỳ trả sắp tới: hợp đồng, chấm công, bảng kê, ủy nhiệm chi hoặc phiếu chi. Thiếu lớp nào thì dừng lớp đó, đừng ghi sổ cho đủ tháng.
Khi nào lập và giao chứng từ khấu trừ điện tử: Chứng từ khấu trừ thuế TNCN điện tử: khi nào lập và giao cho người lao động.
Chủ hộ kinh doanh xem bài riêng về bảo hiểm xã hội của chủ hộ, không dùng bài này cho lộ trình đó: Chủ hộ kinh doanh và bảo hiểm xã hội bắt buộc. Giảm trừ người phụ thuộc và mã số thuế xem bài riêng: Mã số thuế người phụ thuộc trùng căn cước công dân.
Pinance giúp phát hành và quản lý hóa đơn điện tử. Không thay bộ chứng từ chi lương, không nộp bảo hiểm, không cam kết cơ quan thuế chấp nhận một ngày ghi sổ.
Hub: pinance.vn/blog
