
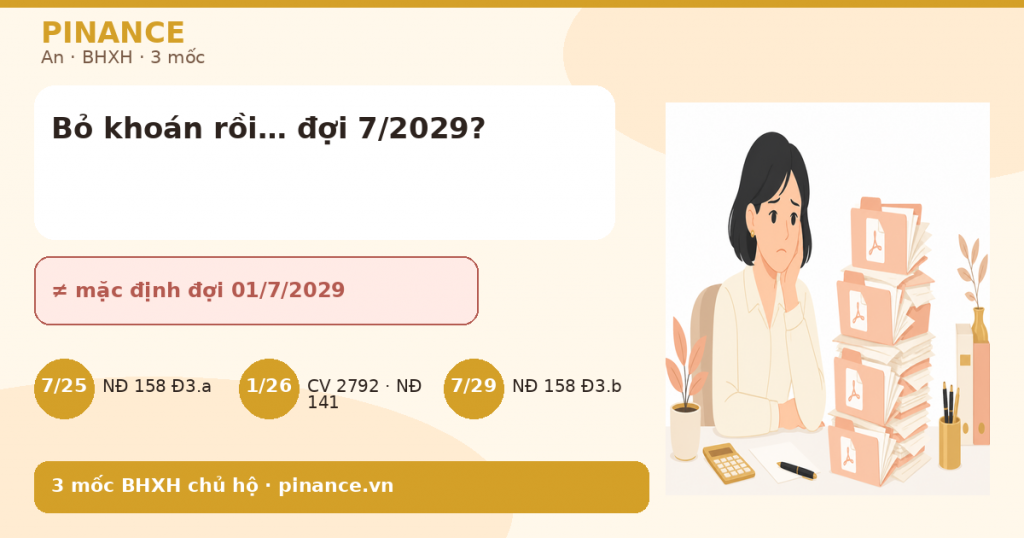
Chủ hộ kinh doanh đóng BHXH bắt buộc: lộ trình 2025–2029 (không mặc định đợi 7/2029)
Cập nhật ngày 06/10/2026: bổ sung mục 6 — chủ hộ đã thuộc diện bảo hiểm xã hội bắt buộc mà chưa đóng: truy đóng, số tiền bằng 0,03%/ngày và mức phạt từ 10/9/2026 theo Nghị định 283/2026/NĐ-CP.
Sau bỏ thuế khoán, nhiều chủ hộ kinh doanh (HKD) hỏi: “Tôi phải đóng BHXH bắt buộc ngay, hay cứ đợi đến 01/7/2029?”
Câu trả lời tùy từng hộ. Không phải “ai bỏ khoán cũng đóng ngay”, cũng không phải “mọi hộ mặc định an toàn đến 7/2029”. Thuộc diện BHXH bắt buộc hay chưa phụ thuộc lộ trình 3 mốc theo Luật 41/2024, NĐ 158/2025 và hướng dẫn thực thi của BHXH Việt Nam — cộng với cách hộ đang nộp thuế (phương pháp kê khai / doanh thu kê khai năm so với 01 tỷ).
1) Vấn đề thường gặp: bỏ khoán rồi có phải đóng BHXH ngay?
Thắc mắc thực tế sau bỏ khoán:
- Nhầm “bỏ khoán = tự động vào mốc 01/7/2029”.
- Nhầm ngược lại: “đã kê khai thuế thì mọi hộ đóng BHXH bắt buộc ngay”.
- Không tách được: đã đăng ký kinh doanh (ĐKKD) chưa? Đang phương pháp kê khai hay chỉ thông báo doanh thu? Doanh thu kê khai năm so với 01 tỷ?
Bài này là danh mục kiểm tra nhanh + bảng 3 mốc để bạn tự xác định hộ mình thuộc nhóm nào; mức đóng cụ thể hỏi BHXH nơi quản lý. Đã thuộc diện mà chưa đóng: xem mục 6.
Liên quan vận hành thuế sau bỏ khoán: danh mục kiểm tra kê khai lần đầu, DT dưới 1 tỷ — sổ + thông báo, ngưỡng 1 tỷ — HĐ có mã hoặc MTT.
2) Căn cứ pháp lý: Luật 41 + NĐ 158 (mở văn bản gốc)
| Văn bản | Điều khoản | Ghi chú |
|---|---|---|
| Luật 41/2024/QH15 | Đ2 khoản 1 điểm m | Chủ hộ HKD có ĐKKD thuộc đối tượng BHXH bắt buộc; chi tiết lộ trình do Chính phủ quy định |
| NĐ 158/2025/NĐ-CP | Điều 3 khoản 2 | Chi tiết đối tượng chủ hộ: Đ3.a PP kê khai; Đ3.b chủ hộ ĐKKD còn lại từ 01/7/2029 |
| NQ 78/2025/UBTVQH15 | Ghi nhận thời gian đóng BHXH bắt buộc của chủ hộ đã tham gia trước khi Luật 41 áp dụng đầy đủ — đối chiếu nếu bạn đã đóng trước đó | |
| CV 2792/BHXH-QLT (28/07/2026) | Hướng dẫn | BHXH VN tóm lộ trình thực thi (gồm mốc DT >01 tỷ từ 01/01/2026) — tài liệu tham khảo; đối chiếu văn bản gốc NĐ 158 + hỏi BHXH địa phương |
| NĐ 68/2026 + NĐ 141/2026 | Ngưỡng thuế | Giúp xếp nhóm thuế “phương pháp kê khai / doanh thu so với 01 tỷ” — nghĩa vụ BHXH vẫn căn cứ Luật BHXH / NĐ 158 |
Lưu ý: trước khi tự xác định “đã thuộc diện bắt buộc”, mở văn bản gốc NĐ 158 Điều 3 trên Công báo và đối chiếu tình trạng thuế thực tế của hộ. Bài viết trên mạng chỉ để tham khảo, căn cứ là văn bản gốc.
3) Ba mốc lộ trình (bảng)
| # | Mốc | Ai thuộc BHXH bắt buộc? | Căn cứ |
|---|---|---|---|
| 1 | Từ 01/7/2025 | Chủ hộ HKD có ĐKKD nộp thuế theo phương pháp kê khai | NĐ 158 Đ3.a |
| 2 | Từ 01/01/2026 | Chủ hộ HKD có ĐKKD có doanh thu kê khai năm trên 01 tỷ (ngưỡng thuế theo NĐ 141 trong hướng dẫn) | CV 2792/BHXH-QLT (hướng dẫn thực thi) + ngưỡng thuế NĐ 141 — đối chiếu BHXH địa phương |
| 3 | Từ 01/7/2029 | Chủ hộ HKD có ĐKKD còn lại (chưa thuộc mốc 1–2) | NĐ 158 Đ3.b |
Đọc bảng đúng cách:
- Bỏ khoán ≠ tự động mốc 3. Nếu hộ đã (hoặc đang) thuộc PP kê khai, hoặc DT kê khai năm >01 tỷ theo hướng dẫn CV 2792, bạn có thể đã/đang thuộc diện bắt buộc theo mốc 1–2.
- Mốc 2 gắn CV hướng dẫn + ngưỡng thuế — ghi rõ đây là hướng dẫn thực thi; chỉ dùng các mốc trên. Khi nghi ngờ: hỏi BHXH nơi quản lý / cổng Dịch vụ công.
- NĐ 68/141 giúp xếp nhóm thuế; nghĩa vụ BHXH căn cứ Luật 41 + NĐ 158 (+ hướng dẫn BHXH VN).
4) Xếp nhóm nhanh: ĐKKD · kê khai · doanh thu so với 01 tỷ
Trả lời lần lượt trước khi kết luận “đợi 2029”:
-
Đã ĐKKD chưa?
Luật 41 Đ2(m) / NĐ 158 Đ3 nói về chủ hộ của hộ có đăng ký kinh doanh. Chưa ĐKKD → chưa xếp vào lộ trình chủ hộ ĐKKD ở bảng trên như mặc định “đợi 2029”. -
Đang phương pháp kê khai hay chỉ thông báo doanh thu?
– PP kê khai → xem mốc 01/7/2025 (NĐ 158 Đ3.a).
– Chỉ thông báo DT / chưa vào PP kê khai → không mặc định gộp vào Đ3.a; sang bước 3. -
Doanh thu kê khai năm so với 01 tỷ?
– Trên 01 tỷ (theo kê khai với CQT, ngưỡng theo NĐ 141 trong hướng dẫn) → từ 01/01/2026 hướng dẫn CV 2792 xếp vào diện tiếp nhận hồ sơ BHXH bắt buộc — đối chiếu BHXH địa phương.
– Từ 01 tỷ trở xuống / chưa thuộc mốc 1–2 → nhóm “còn lại” gắn mốc 01/7/2029 (NĐ 158 Đ3.b), trừ khi sau này chuyển PP / vượt ngưỡng. -
Xác nhận tại BHXH địa phương / cổng DVC khi việc xếp nhóm còn chưa rõ (đặc biệt quanh mốc 2).
Danh mục kiểm tra về thuế (mẫu, sổ, ngưỡng HĐĐT) nằm ở bài bỏ khoán và bài dưới 1 tỷ.
5) Chưa thuộc bắt buộc → có thể BHXH tự nguyện
Nếu sau khi xếp nhóm bạn chưa thuộc diện BHXH bắt buộc theo các mốc trên:
- Có thể tham gia BHXH tự nguyện để tích lũy thời gian / chế độ theo quy định hiện hành.
- Hiểu đúng: chưa bắt buộc khác với “miễn đóng” hay “không cần đóng gì”. “Chưa bắt buộc” ≠ “cấm đóng” ≠ “hết nghĩa vụ an sinh”.
- Đã đủ tuổi nghỉ hưu / đang hưởng lương hưu hoặc trợ cấp theo các trường hợp loại trừ trong NĐ 158 — đối chiếu đúng khoản áp dụng cho trường hợp của bạn.
Khi đã thuộc diện bắt buộc: chủ hộ nộp hồ sơ và đóng BHXH với cơ quan BHXH nơi quản lý, theo hướng dẫn của BHXH Việt Nam. Đã thuộc diện mà chưa đóng: xem mục 6.
6) Đã thuộc diện bắt buộc mà chưa đóng: truy đóng và xử phạt
Mục này dành cho chủ hộ đã vào diện BHXH bắt buộc theo một trong các mốc ở mục 3 nhưng chưa đăng ký hoặc chưa đóng phần của chính mình.
| Việc | Nội dung | Căn cứ |
|---|---|---|
| Truy đóng | Đóng đủ số phải đóng: 25% mức thu nhập tự chọn cho mỗi tháng, tính từ khi thuộc đối tượng | Luật 41 Đ33 khoản 4 · NĐ 158 Đ8 khoản 1 điểm c |
| Số tiền bằng 0,03%/ngày | Nộp thêm số tiền bằng 0,03%/ngày, tính trên số tiền phải đóng nhân với số ngày đóng sau thời hạn. Đây là khoản tính đơn trên số tiền phải đóng | NĐ 158 Đ8 khoản 2 điểm b |
| Phạt tiền (từ 10/9/2026) | Từ 500.000 đến 1.000.000 đồng (mức đối với cá nhân) khi không đăng ký, đăng ký không đúng thời hạn, chưa đóng hoặc đóng sau thời hạn | NĐ 283 Đ48 khoản 2 điểm b |
| Biện pháp khắc phục | Buộc đăng ký tham gia, đóng đủ số tiền phải đóng và nộp số tiền bằng 0,03%/ngày | NĐ 283 Đ48 khoản 12 điểm b |
| Thời hiệu xử phạt | 01 năm | NĐ 283 Đ3 khoản 4 điểm a |
Ví dụ minh họa (số tự đặt để dễ hình dung, không phải số trong văn bản):
- Mức thu nhập tự chọn 5.000.000 đồng/tháng → số phải đóng mỗi tháng: 5.000.000 × 25% = 1.250.000 đồng.
- Đóng sau thời hạn 30 ngày → số tiền bằng 0,03%/ngày: 1.250.000 × 0,03% × 30 = 11.250 đồng.
- Tổng nộp cho tháng đó: 1.250.000 + 11.250 = 1.261.250 đồng.
Mốc áp dụng: Nghị định 283/2026/NĐ-CP có hiệu lực từ 10/9/2026. Việc chưa đóng còn kéo dài sau ngày này thì xử phạt theo Nghị định 283 (Điều 67).
Việc nên làm ngay:
- Xác định hộ mình vào diện từ mốc nào (mục 3 và mục 4).
- Liên hệ cơ quan BHXH nơi quản lý để đăng ký và đóng đủ phần còn thiếu, tính từ khi thuộc đối tượng. Đóng càng sớm thì số ngày tính 0,03% càng ít.
Mục này nói về phần chủ hộ tự đóng cho chính mình. Hộ có thuê người lao động: nghĩa vụ đóng cho người lao động xem bài tổng hợp nghĩa vụ bắt buộc 2025–2026.
Việc tiếp theo
Nguồn / đối chiếu
- Luật 41/2024/QH15 — Công báo: https://congbao.chinhphu.vn/van-ban/luat-so-41-2024-qh15-42576.htm
- NĐ 158/2025/NĐ-CP — Công báo: https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-158-2025-nd-cp-45240.htm (mở văn bản gốc Điều 3)
- NQ 78/2025/UBTVQH15 — Công báo: https://congbao.chinhphu.vn/van-ban/nghi-quyet-so-78-2025-ubtvqh15-45003.htm
- NĐ 283/2026/NĐ-CP — xử phạt vi phạm hành chính về bảo hiểm xã hội, hiệu lực 10/9/2026 (Điều 48, Điều 67)
- CV 2792/BHXH-QLT (28/07/2026) — hướng dẫn BHXH VN (tham khảo; đối chiếu bản CV / BHXH địa phương)
- NĐ 68/2026 + NĐ 141/2026 — ngưỡng thuế / PP kê khai HKD (xếp nhóm thuế; nghĩa vụ BHXH căn cứ Luật 41 và NĐ 158)

Pingback: Chứng từ khấu trừ thuế TNCN điện tử: khi nào lập và giao cho người lao động - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Chứng từ chi lương và thử việc: thời điểm ghi nhận - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Nghĩa vụ bắt buộc toàn nền 2025–2026: phân biệt mới mở rộng và đã siết - PINANCE | Phần mềm hóa đơn điện tử