
Miễn thuế thu nhập doanh nghiệp 3 năm vẫn phải kê HTKK: phụ lục 03-3A
Được miễn không có nghĩa khỏi nộp tờ quyết toán. Pain: đủ điều kiện miễn 3 năm (Nghị định 20 Điều 7) nhưng lúng túng trên HTKK, hoặc đã nộp rồi mới nhớ mình thuộc diện miễn.
Pinance: phát hành + quản lý hóa đơn điện tử. Không kê HTKK hộ. Không nộp khai bổ sung hộ. Không cam kết hoàn thuế chắc.
Lượt đồ xử lý
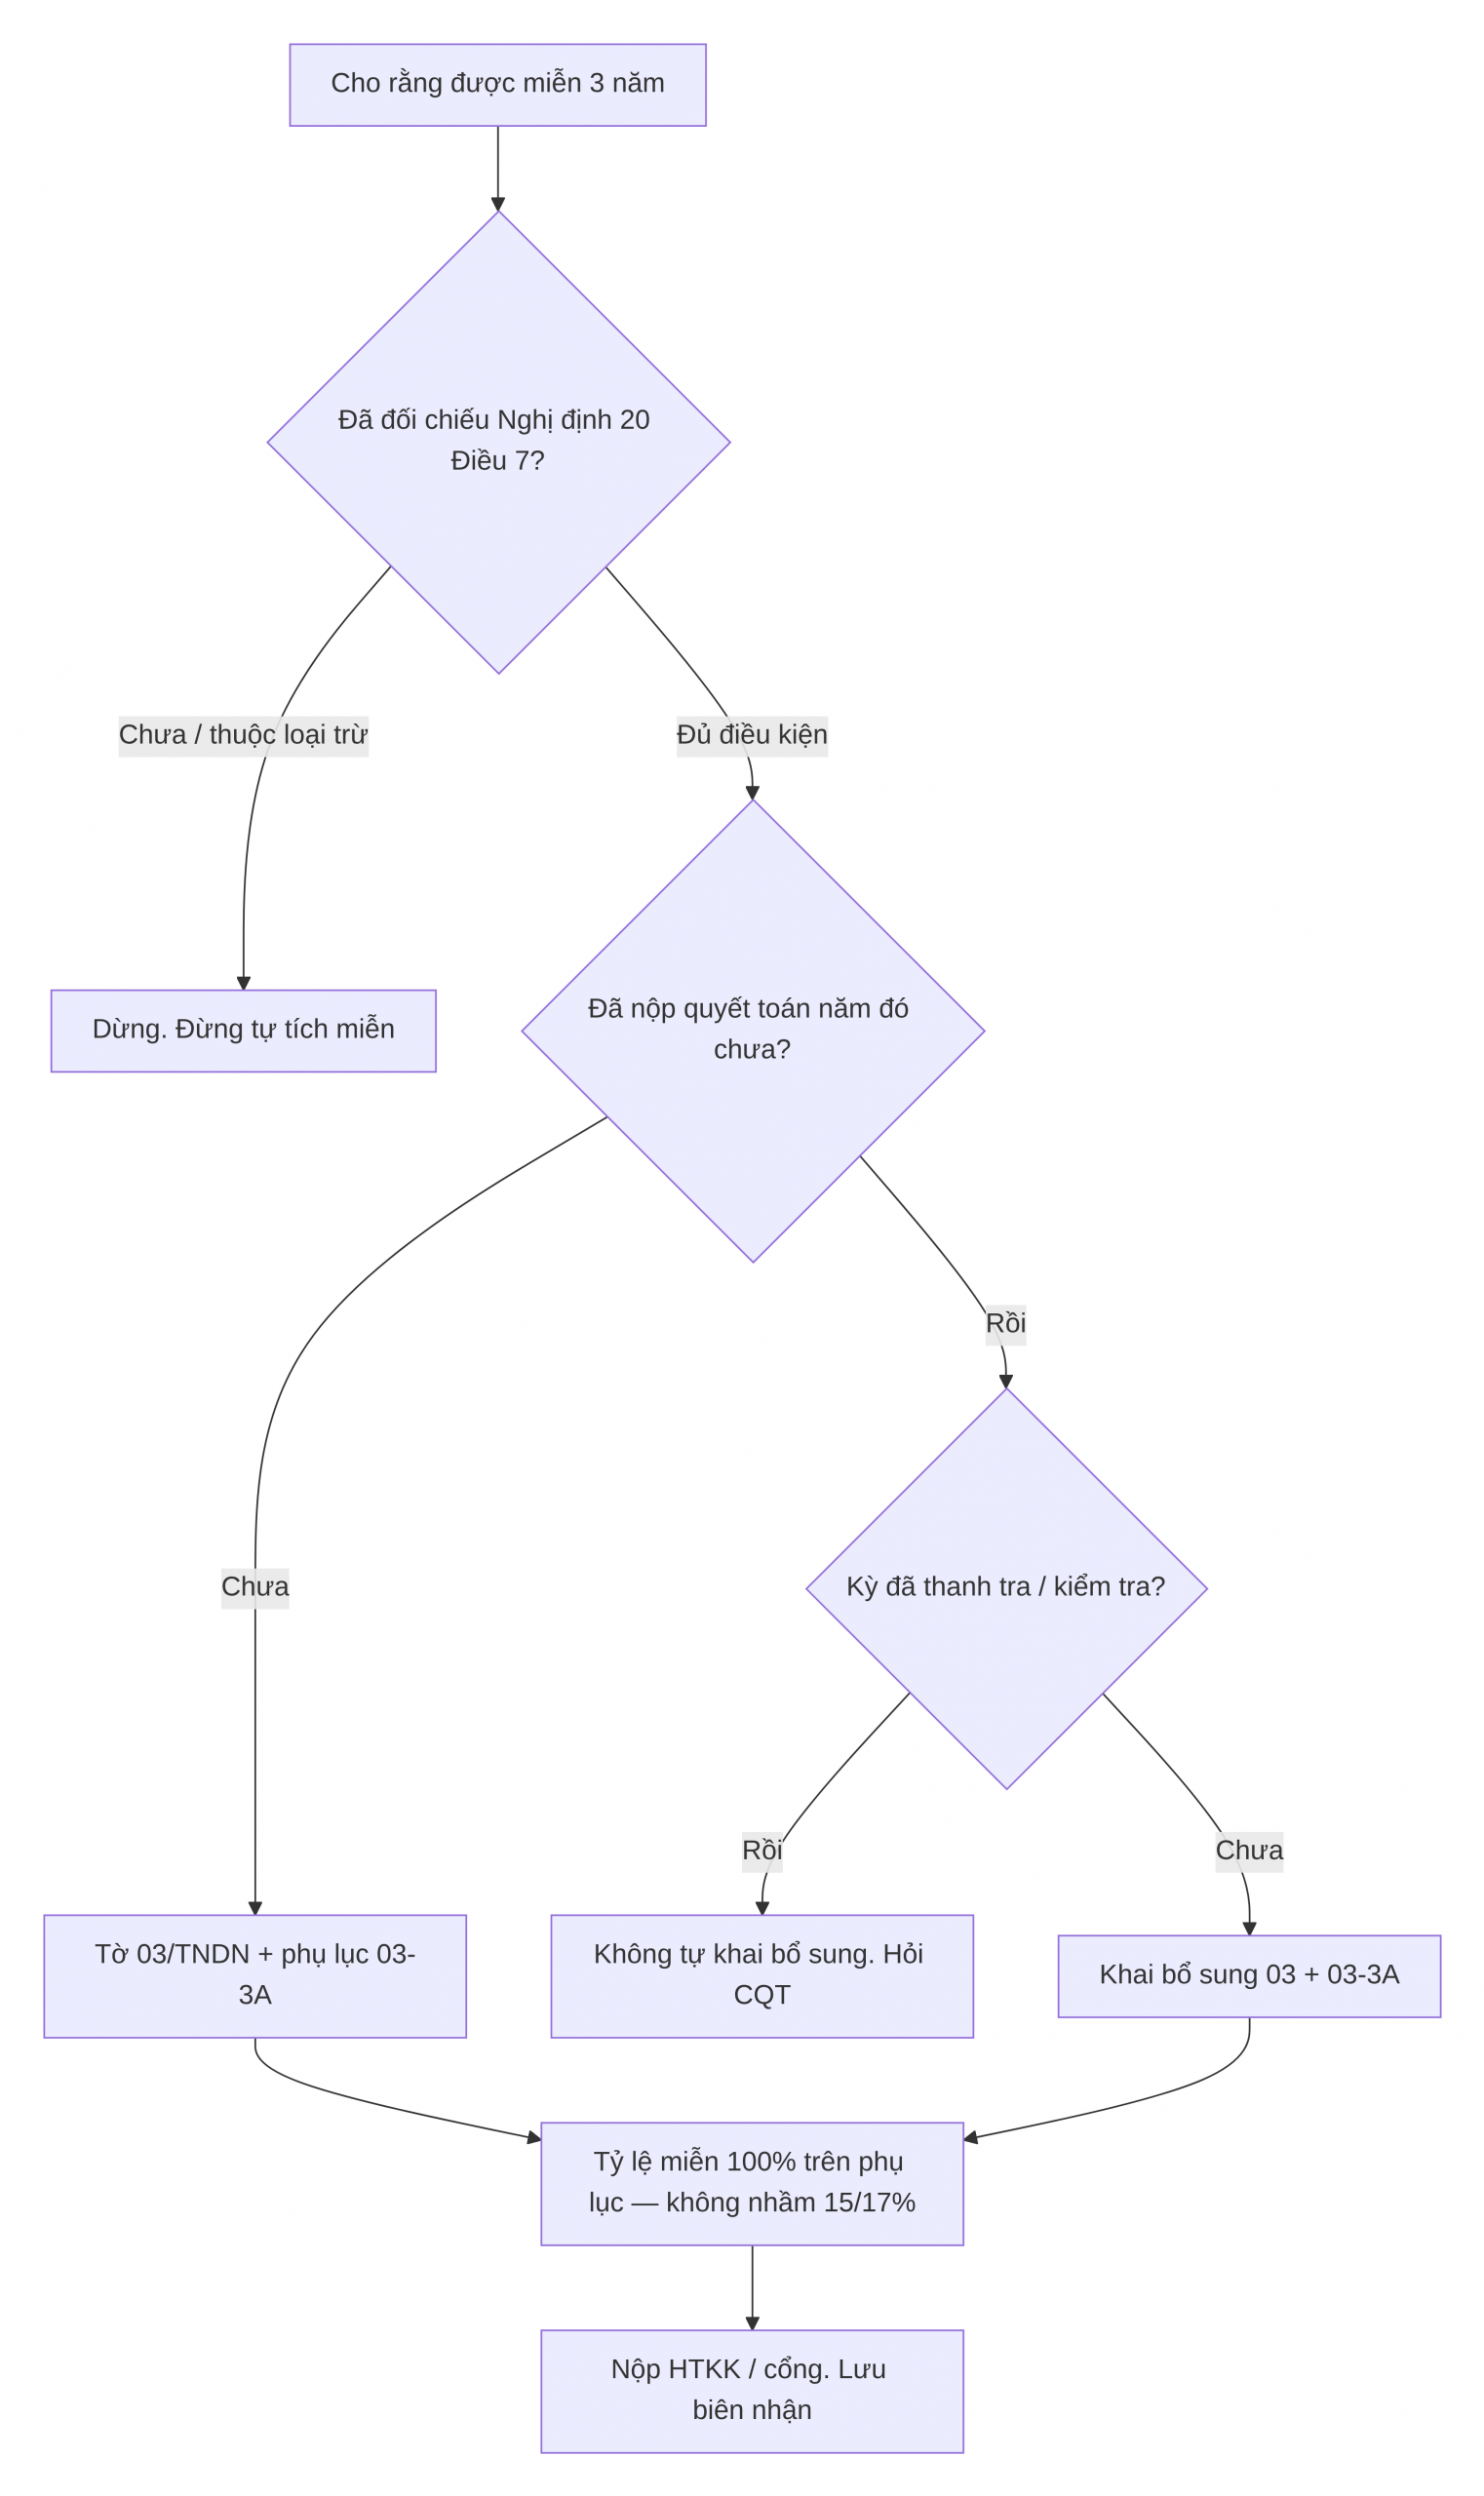
ASCII: Đối chiếu Điều 7 trước. Chưa nộp = 03/TNDN + 03-3A, miễn 100% trên phụ lục. Đã nộp = khai bổ sung, trừ khi đã thanh tra. Đừng nhầm miễn với thuế suất 15/17%.
Lời dễ hiểu
Mẫu quyết toán 03/TNDN theo Thông tư 80/2021 — đối chiếu mẫu đang áp dụng trên cổng. Phụ lục 03-3A/TNDN là chỗ kê ưu đãi. Năm được miễn toàn bộ: ghi tỷ lệ miễn 100% trên phụ lục, không lấy thuế suất doanh nghiệp nhỏ 15% hay 17% của Luật 67 thế chỗ miễn.
Đã nộp và đã nộp tiền rồi mới thấy thuộc diện: đối chiếu điều kiện trước. Rồi khai bổ sung theo Luật 108/2025. Số nộp thừa có thể hoàn hoặc bù trừ sau khi cơ quan thuế xử lý hồ sơ — không tự coi như đã hoàn. Kỳ đã thanh tra / kiểm tra: đừng tự khai bổ sung, hỏi cơ quan thuế.
Giao diện HTKK đổi theo phiên bản. Bám hướng dẫn mẫu, không bám ảnh blog cũ.
Hộp căn cứ pháp lý
- Nghị định 20/2026/NĐ-CP Điều 7 — miễn 3 năm giấy lần đầu.
- Luật 67/2025/QH15 — thuế suất 15%/17% (khác miễn).
- Thông tư 80/2021 — mẫu 03/TNDN và phụ lục.
- Luật Quản lý thuế 108/2025 — khai bổ sung.

Pingback: Nhận thông báo thuế yêu cầu giải trình TNDN: checklist hồ sơ trước khi trả lời CQT - PINANCE | Phần mềm quản lý hóa đơn miễn phí
Pingback: Miễn thuế TNDN cho SME: đừng nhầm 2 năm (từ hộ) với 3 năm (GCN lần đầu) - PINANCE | Phần mềm quản lý hóa đơn miễn phí